去年深秋在丽水庆元碰着个老周,承包了320亩杉树林,干燥季上坟烧纸飘过来的火星子,烧了快90亩的林带。他当时攥着保单蹲在树桩子旁边抽烟,说之前以为村里统一买的保险啥都能赔,结果算下来赔的钱刚够付清林的人工费,套种的三亩多黄精半毛钱没赔着。那时候我就觉得,好多人对森林保险的误会,真的比林子里的杂草还多。
你以为的森林保险,和条款里写的根本不是一回事
好多人一提森林保险,第一反应是“国家给的林业福利,反正不买白不买”,连保单长啥样都没见过,就跟着村里的签字画押。真等出事了才发现,自己脑子里想的保障范围,和条款上写的根本对不上。
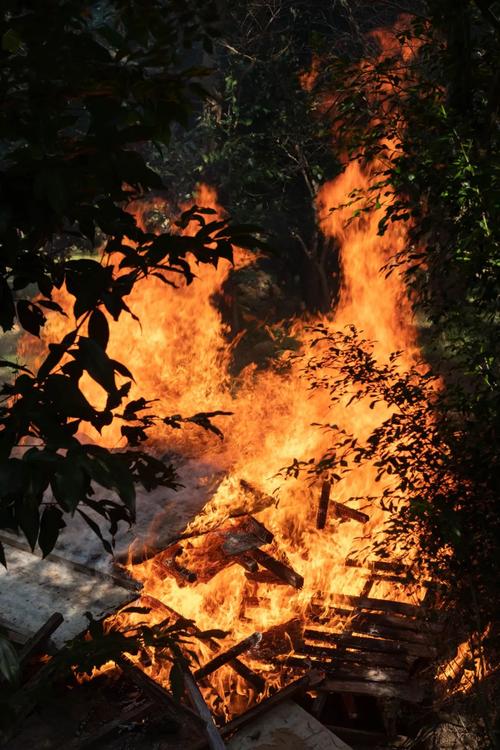
森林保险的核心承保标的,是权属清晰的乔木、灌木等林木本身的直接经济损失。注意,是林木本身,不是你林子里搭的看护棚、晒的笋干、套种的经济作物,更不是你在林子里散养的土鸡、蜜蜂。就像老周那三亩黄精,当初买的时候没人告诉他这属于林下经济,不在基础商品林险的保障范围内,最后理赔的时候自然没法算进去。
很多人还有个误区,觉得只要是林子里发生的事,保险公司都得管。真不是。你要是在林带里违规炼山、堆着干柴没清理,最后因为自己的管理疏忽引发火情,这部分损失不仅不赔,严重的还要自己承担法律责任。
别盯着保费便宜不便宜,先看这三个承保边界
我见过太多人买森林保险,上来第一句就问“现在多少钱一亩?”。说实话,脱离保障责任谈保费,纯纯是耍流氓。同样是一块钱一亩的森林险,有的只保火灾造成的损失,有的能连暴雨、山洪、冰雹一起保,算下来性价比差得不是一点半点。
要搞懂自己买的到底是什么,先把三个承保边界摸清楚。
先说保的是什么。目前主流的基础森林险,覆盖的一般是突发性的自然灾害造成的林木死亡损失,比如森林火灾、短时强降雨引发的山洪冲毁、夏季的冰雹砸断树干、冬季的大风刮倒成片林木。
再说说哪些不赔。人为故意纵火、大规模森林病虫害、盗伐造成的林木损失、林木正常生长的自然损耗,还有因为管护不到位导致的灾害扩大损失,这些都是条款里明明白白写的除外责任。之前碰到个福建的油茶种植户,买了基础森林险之后赶上大面积炭疽病,整个山场的油茶落了一半的果,跑到网点闹着要理赔,最后拿条款一翻,病虫害属于除外责任,他自己之前连条款目录都没看过,闹了个大红脸。

还有个容易被忽略的点,是损失是怎么核定的。有的条款是按林木的蓄积量定价,有的是按造林的重置成本算,还有的是按林木的生长周期预期收益核定。同样是一亩被火烧光的杉木林,按蓄积量算可能赔个三五百,按30年成材的重置成本算,能赔到大几千,这中间的差额,真不是一点半点。
真要投保理赔,这几个细节比你想象的重要
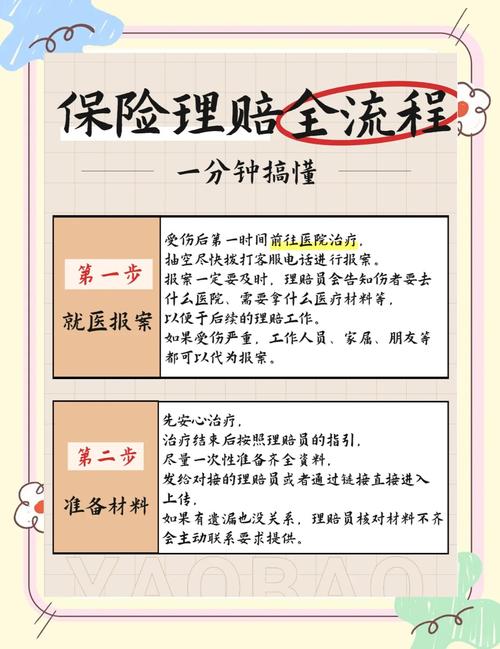
好多人觉得森林保险是政策性的东西,买不买、怎么买都是村里统一安排,自己不用操心。真等理赔的时候卡壳了,才想起当初怎么没多问两句。
投保的时候,别光跟着签字走,自己核对两个事就行。先确认你的林木权属是不是和保单上的被保险人一致。不管是自己的自留山,还是从村集体承包的林地,都要保证林权证(或者不动产登记证)上的权属人,和保单上填的名字对得上,承包的剩余年限也得和保险期限匹配——别你承包的林子还有2年就到期,你买了5年期的保险,后面真出事了,权属不匹配,理赔流程能卡你好几个月。再就是得盯着看条款里写的林木损失的定损标准,别等赔的时候才发现,自己买的保险赔的钱连补苗的成本都覆盖不了。
理赔的时候,好多人第一反应是先救火、先清现场,等所有事都忙完了,隔了一两周才想起来报保险。这时候过火的边界都被雨水冲没了,树桩子都被人挖走了,定损的时候连损失范围都划不清,扯皮都没地方扯。
正确的操作其实没那么复杂。一旦发现林带有受灾的迹象,第一时间打保险公司的报案电话,同时联系当地林业站的工作人员到现场做记录,拍好带定位的现场照片——别拿那种模糊的、连树都看不清的图,就拍清楚受灾的范围、林木的受损状态,有条件的拍段连贯的短视频。最关键的一点,别着急清理受灾的现场,等保险公司的工作人员完成定损、签字确认之后,你再去砍树、清杂、补苗。之前碰到过个江西的林农,山火灭了之后怕烧焦的树引发病虫害,第三天就叫人把所有过火区的树都砍了卖了,等保险公司的人到现场,就剩一片齐整的树桩,连哪块是过火区哪块是正常林区分不清楚,折腾了快俩月才按他自己报的损失打了折赔,他自己事后懊恼了好久,说早知道等定损完再动手。
其实真不是只有大规模的林场才需要买森林保险。你要是自己承包了几十亩的商品林,尤其是离村子近、干燥季节容易有火情的山场,一年掏个几百块买个基础险,真碰上事的时候,比你自己攒钱扛风险靠谱多了。要是种的是香榧、油茶这种高价值的经济林,也别只盯着基础款看,问问能不能附加林下经济、特色经济林的保障责任,不然真等果子熟的时候遭了灾,那点基础险的赔款真的是杯水车薪。
不过话说回来,也别把这东西当万能的。你要是指望买个保险,林子不管怎么管、遭什么灾都能赔,那趁早别花这个钱。这东西本质就是个风险托底的工具,跟你家买的火灾险、车险没什么区别,图的是真碰到糟心事的时候,不至于一下子把几年的积蓄都填进去。
说白了,森林保险从来不是什么天上掉下来的免费补贴,是你给自家林子上的一道务实的防火墙——买之前把条款摸透,真出事了按流程走,才不白交那点保费。
作者|dananjin
排版|dananjin
审核|小准