上周朋友阿凯蹲在4S店门口抽了三根烟的时候,还在后悔去年退了车损险的决定。
他那台16年的朗逸,开了快8年,觉得每年交一千多的车损险纯纯浪费——反正自己开了十几年,从来没碰过剐蹭,停在小区车位上稳得很。结果上个月三楼住户装空调掉了块拳头大的水泥渣,正砸在他的引擎盖和前挡风衔接的位置,换玻璃加钣金做漆,4S店报了3800,他一分钱赔不到。
别不信。这种事我这两年见得太多了。
你以为的车损险,早就不是以前那个样子了
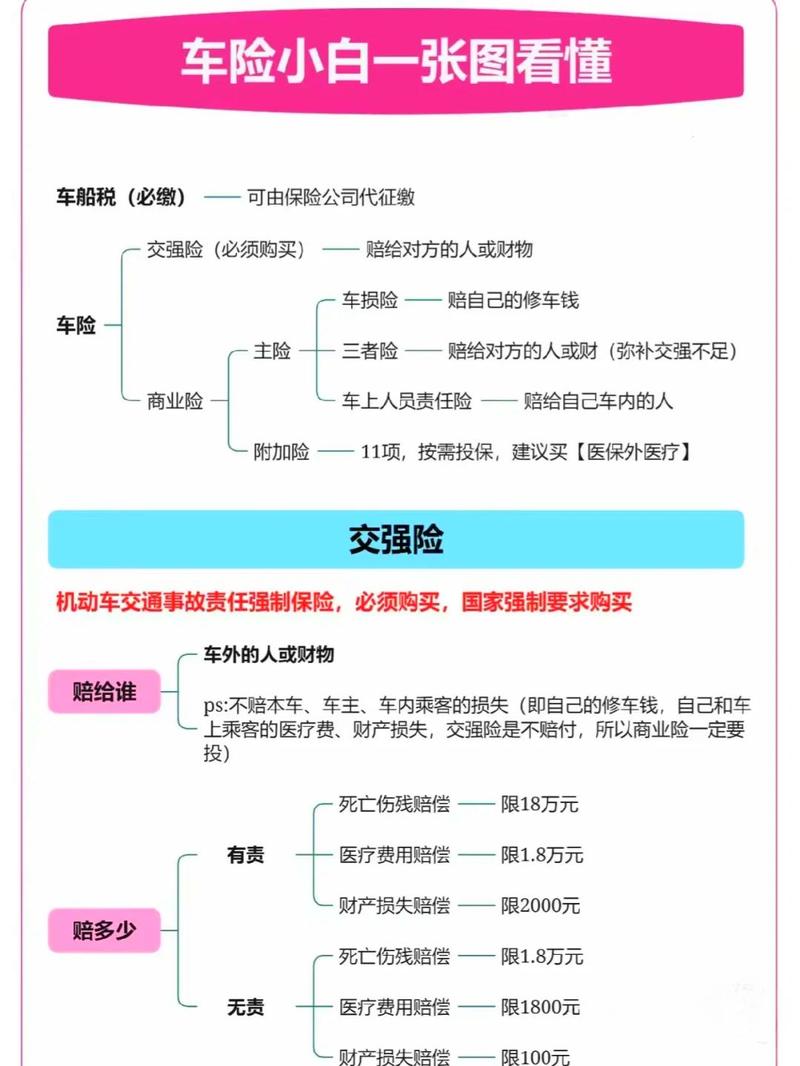
很多人对车损险的印象还停留在五六年前——撞了别人的车走三者险,自己的车撞墙、撞树坏了走车损,别的一概不赔。但2020年车险综合改革之后,原来一堆需要单独加钱买的附加责任,全直接打包进车损险的基础责任里了,不用你对着条款一个个勾选,也不用额外掏服务费。
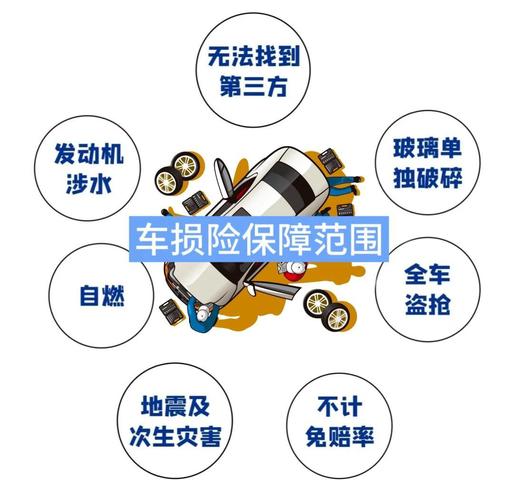
比如之前要单独买的全车盗抢,车被偷、被抢造成的损失,赔;之前单独买的自燃险,车不是因为碰撞,是线路老化自己烧起来的,赔;之前单独买的涉水险,过水坑淹了发动机,赔;还有玻璃单独破碎、不计免赔、无法找到第三方特约,这些全在基础责任里。
但很多人拿到保单根本不翻,以为只要车坏了就赔。哪有那么好的事。
比如你开了十年的车,发动机正常磨损坏了,变速箱老化顿挫要大修,这属于车辆本身的质量损耗,不是突发意外造成的,车损险不赔;比如你把车停在树下,树胶、鸟粪把车漆腐蚀了,去做抛光、镀晶,这属于日常保养范畴,也不赔;还有那些违法驾驶的情况,酒驾、无证、没按时年检,真出了事,一分钱都不赔。
不是所有人都要硬着头皮买全额车损险
我见过太多人对车损险的态度走极端——要么被销售忽悠着买了一堆根本用不上的责任,花了冤枉钱;要么反过来,觉得车损险纯纯是智商税,死活不买。其实真没必要拧巴。
什么样的情况买了确实踏实?比如车龄在5年以内,平时天天开着通勤,还要经常跑高速,所在城市夏天容易下暴雨内涝,小区没有封闭车库,下班只能停在路边的。这种情况下,一年花个千八百块,真遇到个高空坠物、暴雨淹车、被人蹭了找不到主的情况,不用自己掏大几千修车,确实值。
那什么样的情况可以慢慢斟酌?比如车龄已经超过15年,现在二手车市场上残值也就一两万的老车,一年的车损险保费可能就要一千大几,真要是出个小事故,修一下可能也就几百块,全损了赔的钱还不够你交几年保费的,这种就完全可以根据自己平时的停车环境、开车习惯算算账,没必要跟风所有人都买。
举个我自己的例子,家里那台2014年的飞度,现在残值也就一万出头,去年车损险报价1180,我纠结了整整一周。后来为什么买了?因为我们小区是90年代的老家属院,没有围墙,去年冬天隔壁单元有个业主晾在阳台的棉被掉下来,把楼下停的一台车的天窗砸裂了,修一下换天窗花了1200。算下来我交的保费,其实也就刚好抵一次这种小意外的损失,真遇到大的事故,反而更划算。
理赔时没人主动说的几个细节
投保的时候别为了省那点保费,刻意把车辆的投保保额报低。比如你车实际买成16万,为了少交几百块保费,按10万的保额投,真要是车全损了,保险公司是按你投保的保额算赔付的,到时候亏的钱,比你省的那点保费多太多。
遇到小刮小蹭别上来就走保险。比如车门被路边的电动车蹭了个指甲盖大的漆,修一下只要300块,要是走了保险,第二年的保费可能要涨400多,算下来反而亏,这种情况自己掏了就完事。
还有个所有人都要记牢的点:涉水熄火之后,绝对不要尝试二次点火。去年夏天我在朋友圈刷到个车主,过积水路的时候车熄火了,同行的朋友说”你再拧一下点火试试,说不定就能开过去”,结果一拧,发动机直接顶坏了,修一下花了2万多,因为二次点火造成的发动机损坏,不管你买没买车损险,都属于拒赔范围,这个真的是花钱都买不来的教训。
哦对,还有那个无法找到第三方的责任,现在已经包含在车损险里了。之前很多人都知道,车停在路边被人蹭了,找不到肇事者的话,保险公司要扣30%的免赔,也就是你自己要掏30%的修车钱。现在改革之后,只要买了车损险,这部分免赔也没有了,真遇到这种事,直接报保险就行,不用自己掏那部分钱。
说真的,保险这东西,从来不是什么能让人占到便宜的宝贝,就是个你平时花点小钱,遇到糟心事的时候,不用一下子掏大笔钱的兜底工具。车损险也一样,没必要吹得神乎其神,也没必要把它当成保险公司抢钱的手段。
你平时停车环境好,开车特别稳,车又特别便宜,那少花点钱不买也没关系;要是平时停车环境复杂,开车上下班路远,车价也不算低,那花点钱买个踏实,真遇到事的时候,你就知道值了。
说白了,车损险没有什么统一的”必买”或者”别买”的标准答案,算明白自己每年要交多少钱,真出事的时候能兜住多少损失,选最适合自己的就行。
作者|dananjin
排版|dananjin
审核|乐乐