被很多老板低估的营业中断险,到底能帮上什么忙?
2026-10-10 07:09:53
去年春天跟做餐饮的老陈喝茶,他说前年找代理人买财产险的时候,多花了八百块加了个营业中断险,当时觉得纯粹是多花钱买安心,没想到真用上了。
他店对面修路,施工队挖断了主水管,淹了半间后厨,整整停了四天业。房租算下来一天八百,四个员工基本工资一天一千二,四天下来小八千,加上本来预定好的三场宴席退单,损失小两万。最后找保险公司,除去三天等待期,赔了一万一千多。
不说帮他赚了钱,至少没让这桩无妄之灾亏到肉疼。
大部分老板对它的误解,比你想的深
很多人听到营业中断险,第一反应就是,这不是给大企业防地震洪水的吗?我一个几十平的小店,犯得上吗?
还有人说,我都买了财产险了,修店面赔货物,还不够?
不对哦。财产险赔的是你看得见的损失——烧坏的装修、淹了的设备,这些硬资产坏了,它赔你维修重置的钱。
但营业中断险赔的是,你店开不了门这段时间,看不见的亏空。
你店停了,房租不用给吗?员工工资不用发吗?本来天天能落袋的利润,没了对吧?
这些钱,财产险不赔,只有营业中断险管。
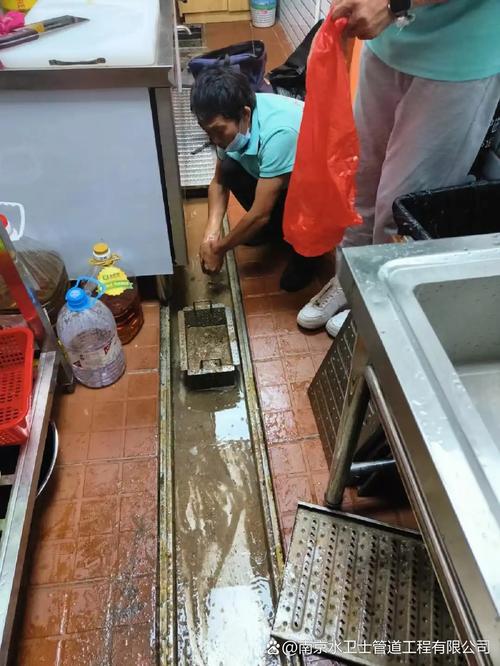 餐饮店铺水管爆裂被淹清理现场
很多人还觉得,只有出了天大的灾难才会触发赔付,其实根本不是。只要是你保单里约定的保障事故,比如常见的火灾、爆炸、水管爆裂,甚至不少产品可以附加公共事业中断、周边施工导致的营业中断,符合条件都能申请赔付。
说白了,它保的就是你做生意最怕的那个变数:本来好好赚钱,突然因为意外停摆,固定开销一分不少,收入直接归0,这个窟窿谁来填?
拎清楚:能赔的和不能赔的,边界其实很清晰
很多人听销售一说就动心,买完才发现,出事了不赔,骂保险是骗人的,其实大多是没搞清楚规则。
先讲能赔什么,核心就两块:一块是你停业期间的预期净利润损失,一块是你停业还得照常支付的固定费用——房租、员工基本工资、银行贷款利息,这些都算。
举个最简单的例子,你开一家社区健身房,每个月固定开销三万,净利润三万,因为楼上漏水泡了前台和器械,停业整整一个月,那扣除等待期,这部分损失只要没超过你的赔偿限额,就能赔。
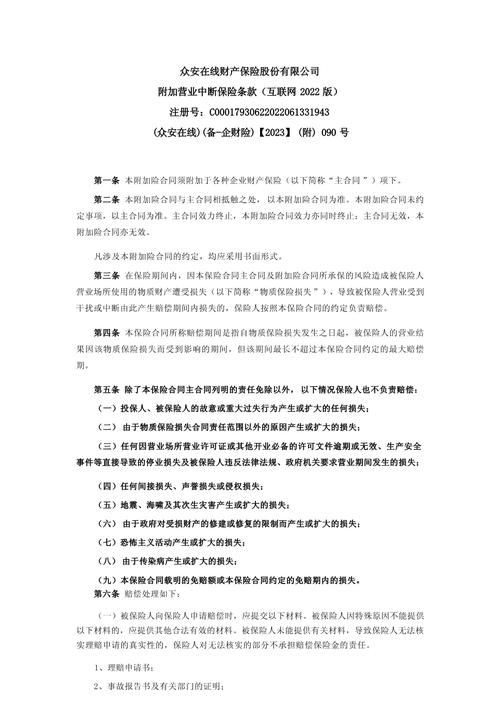 小微企业财产险附加营业中断险条款页
再讲不能赔什么,这些情况说在前头,别抱有不切实际的期待:
第一,你主动停业不赔。比如你自己想翻新装修,淡季主动关门调整,这种自己选的停业,肯定不赔。
第二,不在条款约定范围内的事故不赔。比如你说因为疫情客流骤减,如果没附加专门的传染病责任,原来的基础营业中断险是不赔的,别听人瞎吹什么都能包。
第三,超出范围的间接损失不赔。比如你因为停业交不了货,赔给客户的违约金,或者你店重新开业后花了一大笔钱打广告拉客户,这些大部分基础险都不赔,要保得额外加钱附加责任。
买之前要盯的几个细节,别花冤枉钱
 买之前要盯的几个细节,别花冤枉钱
说实话,现在市面上绝大多数营业中断险,都是财产险的附加险,很少有单独卖的。你买财产险的时候多勾一下,一年多花的钱,大多也就几百到几千,比你真出事自己扛着强多了。
哪类人真的需要考虑?
那种房租占了成本三分之一以上的实体店——商圈里的奶茶店、特色餐厅、婚纱摄影工作室,还有靠固定产能接单的小加工厂,真的可以加一份。毕竟现金流一断,再红火的生意也扛不住。
你开个十平米的夫妻小吃摊,自己干没多少固定开销,那不买也没关系,没必要瞎花钱。
要买的话,三个细节一定要盯紧,错了吃亏的是你:
第一个,赔偿限额别乱填。很多老板要么往低了填省保费,真出事不够赔,要么往高了填,白白多花冤枉钱。你就按过去半年的月均营收,乘以你预估最长可能停业的时间,算出来差不多就够了。
第二个,盯紧等待期和赔偿期。等待期就是出事后开头几天不赔,常见的是3天,等待期越长保费越便宜,但你小店停不起,就尽量选短等待期。赔偿期就是最多赔你多久的损失,一般选3到6个月足够了,太长保费贵,真要是停业超过半年,那也不是营业中断险能兜住的了。
第三个,日常营收记录留好。理赔的时候保险公司一定要你证明,你原来正常营业每个月赚多少钱,你拿不出完整的流水、账本,赔多赔少就非常被动,别出事了才翻箱倒柜找记录。
不过话说回来,保险从来都是防万一的,不是包赚不赔的买卖。
对多数做生意的人来说,亏掉看得见的装修设备,咬咬牙还能东山再起,最怕就是看不见的现金流亏空,把你硬生生拖垮。营业中断险,就是给这个隐形漏洞打个补丁而已。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被很多老板低估的营业中断险,到底能帮上什么忙?
文章链接:https://www.xinminbao.com/c/1559.html