本来想着赶完年前的订单就能给工人发年终奖,结果核心的120吨注塑机一夜之间烧了线圈,拆完说整个定子都要换,连修带换小二十万。
他之前买了企业财产险,以为肯定能赔,结果保险公司来看完直接拒了。
他懵了。
这就是绝大多数工厂老板对机器损坏险的认知盲区。
别想当然:机器损坏险不是财产险的附加品
百分之八十的老板都会问:我都买了企业财产险了,为啥还要单独买这个?
说实话,换我我也会这么问。
本质上两者保的根本不是一回事。常规企业财产险保的是外来风险——比如火灾烧了厂房,洪水淹了设备,天上掉东西砸坏了机器,这些赔。但机器自己在运行过程中出的问题,比如短路烧线圈、操作失误撞坏刀头、安装误差导致的轴裂,这些统统不赔。
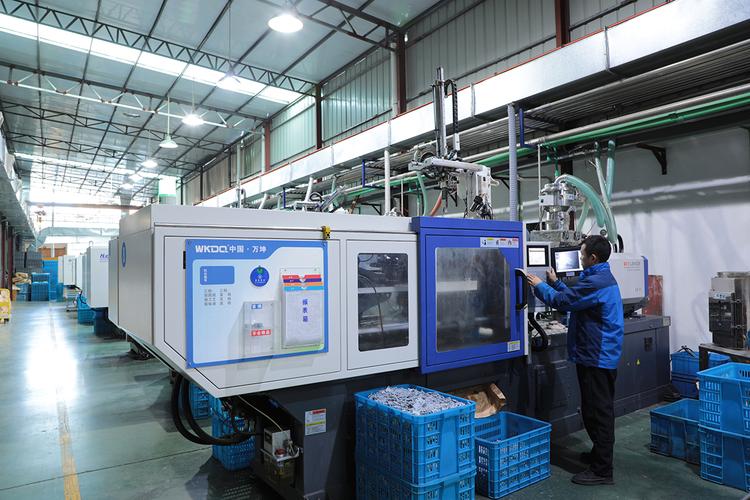
陈老板的情况刚好就是后者。设备用了快八年,绝缘老化加上电网波动烧了线圈,属于设备自身运行故障,财产险不背这个锅。如果他买了机器损坏险,这笔维修费扣除免赔额之后,基本就能覆盖一大半。
很多人搞不清它到底保什么,我给你捋得明明白白:
赔的情况:设计制造缺陷、安装调试错误、工人操作失误、电气短路漏电、锅炉缺水导致的损坏……只要是你正常用,突然出的意外故障,大多在范围内。
不赔的情况:正常老化磨损(该你自己换零件的不算)、被偷被抢、地震洪水这些自然灾害(归财产险)、已经被厂家质保/维修合同覆盖的质量问题故意人为损坏——比如你跟工人有仇,工人故意砸机器,那也不赔。
就这么简单,没有什么绕弯的术语。
哪类工厂真的少不了机器损坏险?
我见过小作坊老板砸钱买高保额,也见过年产值几千万的大厂裸奔,都是错的。
这个险从来不是全员必备,要看你的命门在哪。
如果你是这种情况,一定要认真考虑:
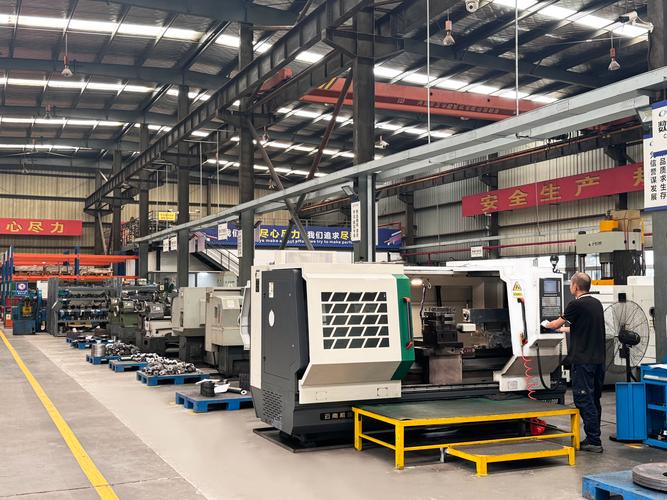
核心生产设备单台价值超过几十万,整条生产线就靠这一两台机器撑着,坏一天就亏几万停工损失,那必须买。比如做精密加工的数控车床,做包装的柔印机,做新能源的电芯生产设备,随便修一下都是六位数起步,这种风险真不是中小厂能扛的。
如果你的设备是租赁来的,那更不用说,绝大多数租赁协议都会要求你必须投保机器损坏险,这是硬性要求。
反过来呢?你就是个开小裁缝店的,三台缝纫机加起来才两万块,坏了换一台也不心疼,那真没必要花那个保费。说白了,你能自己扛的风险,就没必要给保险公司送钱。
还有个常见误区:新设备厂家有质保,不用买保险?不对啊。厂家质保只保他本身的设计制造问题,你工人操作不当撞坏了,电压不稳烧了,厂家根本不管,这部分风险刚好就是机器损坏险兜的。我见过买了两百万新设备的老板,觉得有质保就不买险,开干第三个月工人操作失误撞坏主轴,修了十八万,全自己掏,心疼得吃了半个月泡面。
对吧,这个账很好算。
投保理赔要注意的坑,别踩
真要投保,有几个点一定要记牢,别图省事最后理赔出问题。
第一,保额一定要按设备实际价值算,别乱压低保额省保费。很多老板为了少交保费,故意把一百万的设备按五十万报,真出事了保险公司会按比例赔付,本来该赔十万,最后只给五万,省那点保费不够亏的。
第二,出事第一时间先报保险,别自己拆了修完再说。很多老板觉得机器坏了耽误生产,先找师傅拆了修,修完再找保险公司要钱,结果保险公司看不到原始损坏状态,没法定损,最后只能拒赔,亏不亏?哪怕你要赶生产,先拍几十张照片视频留证,跟保险公司定损员沟通好了再动,不差那几个小时。
第三,别忘记你可以加保营业中断损失责任。机器坏了,停产半个月,订单违约要赔,房租工资还要照发,这些损失原本是不赔的,加钱附加这个责任之后就能赔,对于依赖单台核心设备的工厂来说,这个附加责任真的比维修费本身还重要。
说实话,我见过太多老板买保险的时候只看保费多便宜,不看条款细节,真出事了才发现这也不赔那也不赔,骂保险公司骗人,其实是自己买的时候没上心。
不过话说回来,机器损坏险的费率真没你想的那么高,一般千分之一到千分之三左右,一百万的设备一年也就两三千块钱,一顿饭钱,换个心安。
说白了,买不买这个险,本质就是问你自己一句话:核心机器坏了,一次性掏几十万维修费,你掏得心疼不心疼?掏不起,就买。掏得起,觉得无所谓,那也没必要硬买。就这么简单。
作者|dananjin
排版|dananjin
审核|乐乐