被很多老板忽略的企财险,到底能帮上什么忙
2026-10-10 06:16:10
去年跟一个开建材店的老陈喝茶,他唉声叹气了一下午。上半年梅雨季,他门店放在一楼的几十万瓷砖被泡了,房东的物业险只赔了墙面漏水的维修费,他的货一分钱没捞着。那堆瓷砖泡水后只能当废品卖,小半年的利润全打了水漂。我问他怎么没买企财险?他说”我一小店,哪用得着这玩意儿”。这话耳熟吧?
别等出事才翻通讯录,这些误区踩一个都疼
很多老板对企财险的误解,真的太深了。有人说,我租的店面,房东买了保险,肯定跟我没关系啊。不对,房东买的一般是房屋主体的险,保的是他的房子,不是你的货你的装修。就像老陈那样,出事了只能自己扛。
还有人说,我开的是淘宝店,没实体,用不着。你放在仓库里的几十万存货不是钱啊?仓库淹了火了,找谁赔?
也有人觉得,我运气哪有那么差,一年保费扔进去水漂都不响。说实话,谁也没盼着出事,但真轮到你头上,就是倾家荡产的事儿!
还有一个特别常见的误区,就是觉得企财险贵,买不起。我接触过一个开200平社区超市的老板,一年保费才一千多,也就相当于你半个月的房租,换几十万的保障,真的贵吗?
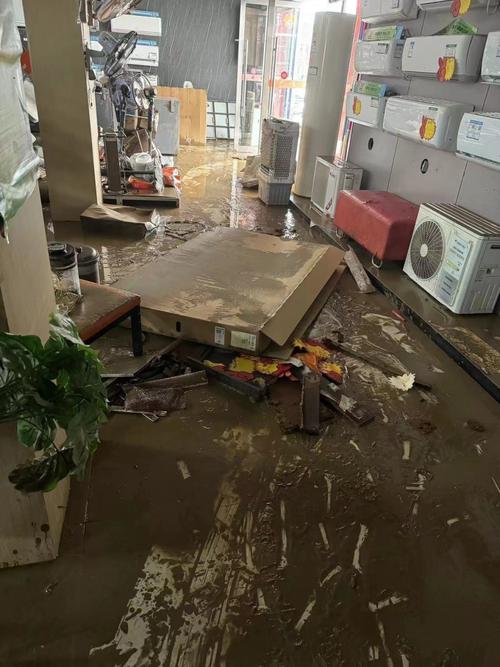 沿街店铺泡水后建材受损现场图
一句话说清企财险:保你家底的安全锁
说白了,企财险就是保你企业名下所有值钱的玩意儿。不管你是个体户还是有限公司,只要你有经营相关的资产,都能买。
什么是值钱的玩意儿?固定资产像你自己买的厂房、机器设备、装修,流动资产像你仓库堆的货、门店摆的样品,甚至店里的空调货架,都能保。
那哪些情况会赔?常见的火灾、爆炸、雷击、暴雨、洪水、台风这些天灾人祸,只要你买的主险里有,基本都覆盖。
 中小建材店存货盘点核对表
那不保什么呢?得说清楚。绝大多数主险是不保地震的,要保得额外加钱买附加险。然后,像故意损坏、战争核辐射这种,肯定不保,没什么好说的。还有像盗窃、停水停电造成的损失,一般也要附加才能保,买的时候得看清楚。
哦对,还有你自己用了很多年的旧机器,本来就快坏了,自然老化坏了,那也不赔。人家只赔意外造成的损坏。
适合谁?只要你做生意有硬资产,都适合。小到街边开水果店的,大到占地几百亩的加工厂,都能找到对应的产品。别觉得自己规模小就不配,恰恰是小老板,抗风险能力差,一场意外就回到解放前。
投保理赔记好这几点,别白白吃亏
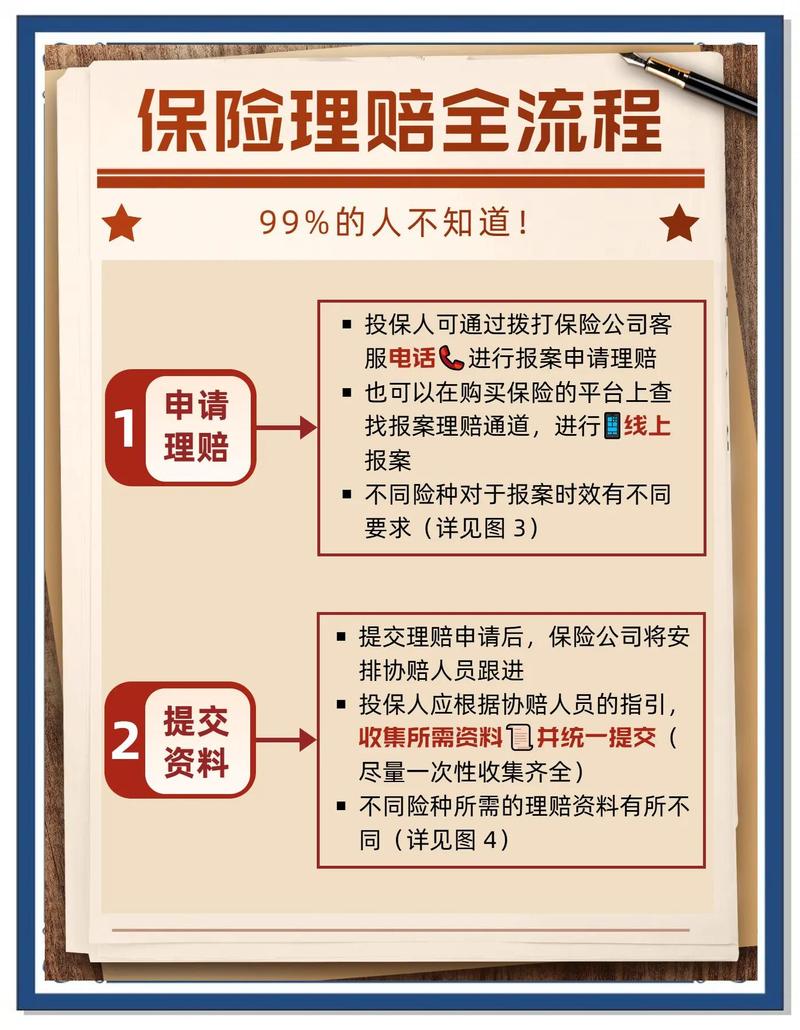 投保理赔记好这几点,别白白吃亏
头一条要记住,千万别碰不足额投保。很多老板为了省点保费,明明价值100万的存货,只填50万的保额。真出事了,保险公司是按比例赔的,算下来你亏的比省的保费多得多。比如100万的货烧了,你只保了50万,那最多只能赔一半,自己想想到底划不划算。
不过话说回来,也没必要超额投保,你资产就值这么多钱,多买了也不会多赔,浪费钱。
还有,资产变了要记得通知保险公司。比如说你今年进了一批新机器,又囤了两百万的货,保额不够了,赶紧找保险公司调整,不然出事了又只能按比例赔。
理赔的时候还要注意,别乱改现场。出事之后,第一要务是救人,然后赶紧打保险公司电话报案,能拍多少照片拍多少照片,进货单、资产清单这些都整理好,别为了开门营业,直接把现场清了,到时候说不清楚,吃亏的是你自己。
我见过太多老板,日常进个货几十万眼睛不眨,给家业买个保障,抠抠搜搜省那几百块。真出事了,哭都找不到地方。对吧?
风险这东西,就是你看不见的时候觉得不存在,等看见了,已经晚了。也不是说让你乱买,就是花点时间捋清楚自己有多少资产,花点小钱把大风险转出去,这买卖怎么算都不亏。
花一点小钱,给你攒了十几年的家业上个锁,不亏。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被很多老板忽略的企财险,到底能帮上什么忙
文章链接:https://www.xinminbao.com/c/1557.html