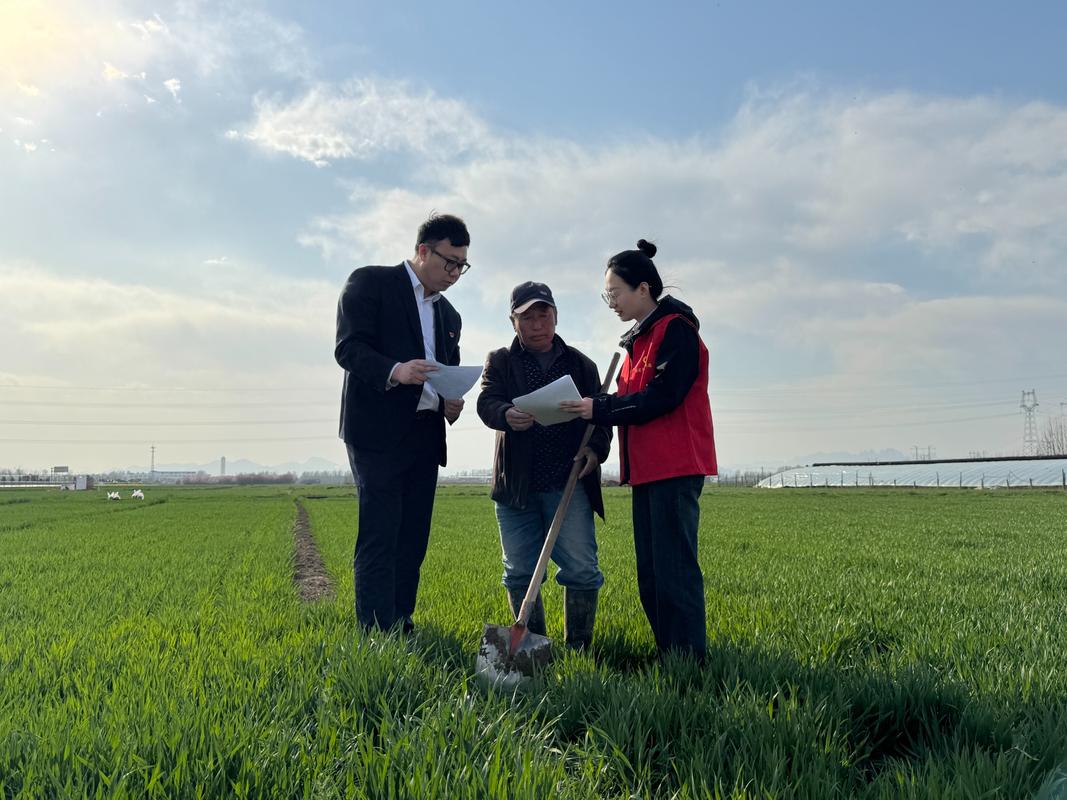
上周跟核保岗的老周去鲁北转,西瓜地边上碰到个姓张的大哥,蹲田埂上抽四块钱的烟,说今年倒春寒冻坏了一半瓜苗,要搁前几年,这一年的投入大半打了水漂。
好在去年投了农业保险,定损完没半个月,一万八千多赔款到账,够买新苗子,够补肥料,不用到处借钱周转。
这不是什么惊天动地的大事,却是种地的人最实在的托底。
别再瞎猜了,农业保险到底保啥
很多人一提农业保险,第一反应是“政策性的,村里统一办的那个”,不全对。
现在市面上的农业保险分两类,一类是中央财政补贴的政策性农业保险,也是目前覆盖最广的,保费大头财政出,农户自己只需要交零头,比如种小麦一亩地也就交几块钱。
另一类是商业性农业保险,针对那些政策性保险覆盖不到的高附加值作物,比如设施大棚、特色水果、名贵药材,保额能跟着产值往上提,保费全由农户自己出。
那到底啥能赔?说白了,就是你控制不了的天灾,暴雨冲了、冰雹砸了、倒春寒霜冻了、大范围病虫害,这些都在保障范围内,部分地区还有农产品价格保险,能保收购价跌过约定线的损失。
那啥不赔?你自己操作失误、管理不当造成的损失肯定不赔。比如该打农药不打,整片果园得病死绝了,那拒赔没商量。又比如你自己烧田埂不小心烧了自家麦子,属于人为事故,多数也不在保障范围内。还有被偷盗、被牲畜啃了这种,一般也不保。
你大概率踩过这些坑,我见过太多白扔保费的
说实话,跑理赔现场跑多了,见过太多稀里糊涂投保,最后拿不到赔款或者赔不够的,全是误区。
最常见的一个,就是觉得“有保险就万事大吉,种好种坏都能赔”。真不是,保险公司定损的时候一定会查你的管理情况,该做的防灾防损你没做,本身就会扣减赔款,甚至直接拒赔。之前碰到过一个种橘子的,明知道预报有大雨,就是不挖排水沟,最后整片果园被淹,找理赔,最后只赔了不到三成,冤不冤?
第二个误区,就是“所有天灾都得赔,一点损失都不能少”。其实所有农业保险都有起赔线,一般是损失达到10%或者20%以上才赔,不是你家三棵树被冰雹砸了就能赔。也不是只有绝收才赔,不同损失程度对应不同比例的赔款,别听外人瞎忽悠。
还有一个,就是保额瞎买,觉得反正便宜,投了就行。前两个月碰到种大棚红颜草莓的李姐,只跟着村里投了政策性农业保险,一亩保额才一千二,去年冬天暴雪压塌了三个棚,修棚花了快七万,总赔款才不到八千,够干嘛的?对吧,你种的作物产值高,就得盯着保额买,不够就补商业险,别嫌麻烦。
真要投,得盯紧这几件小事
不管是你自己买,还是跟着村里统一投保,这几件事别偷懒,一定要自己核对。
先核对地块和面积。很多人种的是流转来的地,面积和你实际种的对不对,地块位置有没有错,最后赔款是按你投保的面积算的,少报个三五亩,亏的就是你自己。
再看保额够不够。你算一下自己一亩地的投入成本,种子、化肥、农药、棚膜,加起来是多少,保额至少要覆盖你的成本,别图便宜买低了,真出事了才发现不够。
一定要扫一眼免责条款。不用逐字啃,就看清楚哪些情况不赔,心里有数,别等出事了才说我不知道。
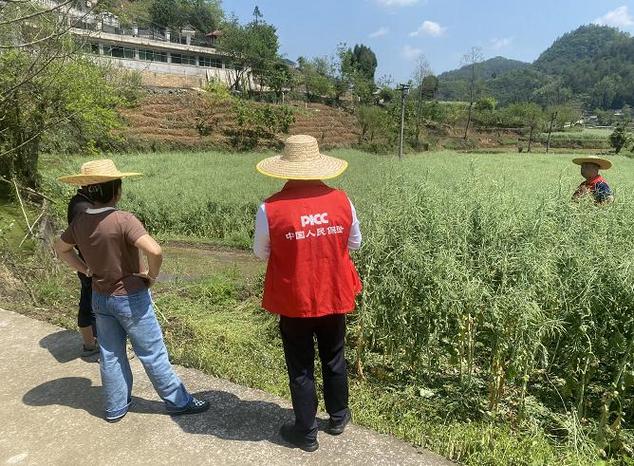
真出事了理赔,记住两个核心:第一时间报险,保留出险现场。别想着我先清了场地抢种,等你清完了,保险公司没办法定损,只能给你少赔,甚至拒赔,这个亏真的犯不上。一般要求是48小时内报险,实在忙,打个电话说一声,拍几张现场照片发过去,也比不说强。
什么样的人适合买?只要你是靠种地吃饭,不管是十亩八亩的家庭农场,还是几百亩的种粮大户,都得买。政策性的本来就有补贴,花不了几个钱,买个踏实。你就种半分地自己吃菜,那当我没说。
不过话说回来,农业保险从来不是让你发财的工具。它就是个下雨天挡雨的伞,不是能让你飞起来的翅膀。真碰到大灾了,能帮你把本钱捞回来,能让你明年还种得起地,这就够了。
种地靠天吃饭,我们改不了天,但能给自己留个后路。
作者|dananjin
排版|dananjin
审核|小准