别瞎买:企财险到底能帮老板兜住哪些底?
2026-10-01 21:42:00
上个月跟开五金加工厂的老陈喝酒,他皱着个眉闷头干杯,说去年那场梅雨,差点把他小半年利润都泡没了。厂区地势低,连夜雨水漫进仓库,三百多卷不锈钢原材料全泡了锈,卖都卖不掉,直接损失小二十万。他之前嫌每年几千块保费贵,觉得哪那么巧出事,就没买,这二十万只能自己咬着牙扛。
你以为企财险只保大厂?错得离谱
很多小老板都是这想法,开个十几人的加工厂,二三十平的建材店,甚至商圈里百十平的培训机构,都觉得「我这点家当犯不上买保险」,企财险是给那种大集团大公司买的。
真不是。
企财险本质就是保你做生意手里的有形财产,只要是你自己的房子、装修、设备、存货,怕天灾人祸砸手里,不管你规模多大,哪怕你是只有三五个员工的个体户,都能买。
 中小微企业工厂企财险投保场景
好多租门面开店的朋友还陷在误区里,觉得房子是房东的,房东买了险,跟我没关系。
拉倒吧。房东买的险保的是他的房子钢筋水泥主体,你装的中央空调、打的隔断、进的一仓库货、买的生产仪器,全是你的,真出事,房东的保险一分钱都不会赔给你。说白了,只要你做生意压了货、投了装修买了设备,你就有资格买,也大概率需要它。
哪些赔,哪些不赔?别光听人瞎忽悠
最基础的企财险,核心就保四样东西:自有产权房屋主体、装修、机器设备、存货商品,常见的火灾、爆炸、暴雨、洪水、雷击这些意外天灾,只要不是你故意搞出来的,大多能走赔付。老陈那批泡坏的原材料,要是买了企财险,扣完免赔额基本就能拿到对应赔款,不用自己扛全部损失。
最容易踩坑的其实是免责部分,我拎几个最常见的坑给你:
比如很多老板图方便,把货堆在厂房门口或者露天堆场,露天存放的货物如果没有提前投保对应附加险,十有八九会被拒赔。别嫌麻烦,该加的附加险一定要说清楚。
再比如,绝大多数基础企财险是不保地震责任的,要额外附加才能保,别想当然以为买了就全管。至于故意损坏、设备正常老化磨损、战争罢工这类,本来就不可能赔,就不多说了。
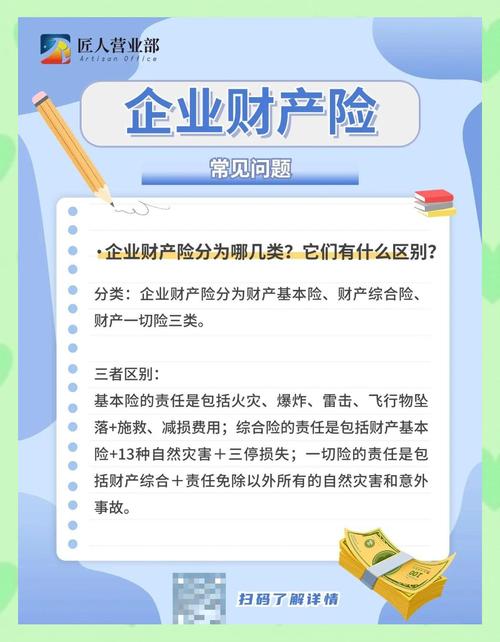 企财险常见责任免责对比清单
还有个冷知识很多人不知道:你店里货被外面的车撞坏了,肇事者跑了或者赔不起,你也可以找你的企财险赔,之后保险公司会去找肇事者追偿,不用你自己扛着追债。
投保理赔这几件事,别给自己挖坑
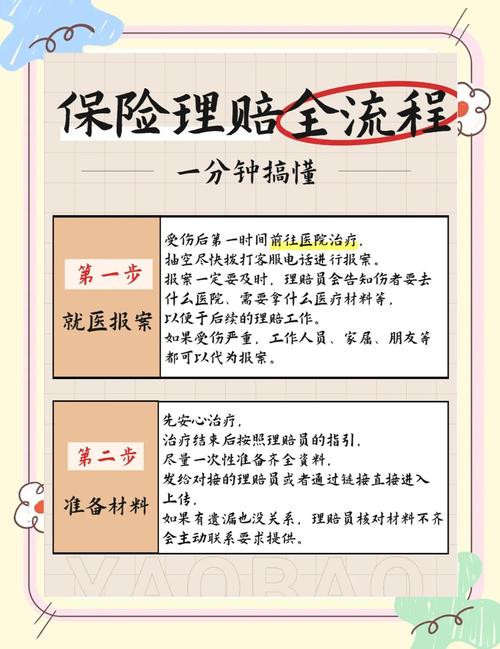 投保理赔这几件事,别给自己挖坑
说实话,买企财险真的不用搞的太复杂,但是几个细节一定要记牢,别自己给自己挖坑。
投保的时候,别耍小聪明省保费,也别乱多投。比如你日常存货总价值大概稳定在一百万,你为了省保费只投五十万,真出事了,保险公司是按比例赔付的,损失十万只赔五万,亏的是你自己。你要是硬投两百万,也不会多赔给你,纯粹多花冤枉钱。
租门店经营的,一定要把你自己的装修、设备、存货明确列在投保清单里,别只写一个总保额,真出事了说不清楚哪些是你的财产,耽误定损耽误赔钱。
理赔那边,记住一句话:别先清理现场!
真的,太多人犯这个错。水淹了火灭了,第一反应就是赶紧清理收拾,早点开门做生意,等保险公司的人过来,啥现场痕迹都没了,没法准确定损,最后要么给你少算一大半,要么直接拒赔,找谁说理都没用。
正确的做法很简单,先拿出手机,从全景到细节,拍好视频照片留证,哪怕要挪东西,也先拍完,跟保险公司定损人员打了招唿再动。
不过话说回来,企财险也不是什么万能符。你生意不好做亏了钱,它不管,你人为故意搞出来的损失,它也不管。它就是一张兜底的网,只兜意外掉下来的那坨麻烦,不会帮你赚额外的钱。
说白了,企财险就是给你的生意攒了一笔应急的底牌,要不要买,就看你能不能独自扛得起一次意外的冲击。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别瞎买:企财险到底能帮老板兜住哪些底?
文章链接:https://www.xinminbao.com/c/1126.html