去年夏天,楼下邻居遭遇了一件糟心事。
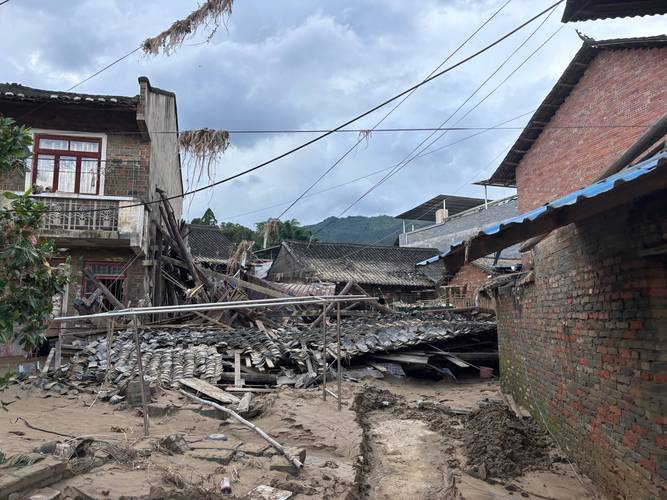
连续三天暴雨,他家老房子外墙的一块饰面砖脱了,掉下去正好砸中停在路边的轿车,前挡风全碎,引擎盖也凹了一大块。前后赔了三万八。
他拍着大腿说,早知道有这种保险,就不至于掏这个冤枉钱了。
很多人对房屋保险的误会,其实挺深的
第一个误区,就是“我办房贷的时候买过房贷险了,不用再买”。
真不是。
房贷险本质是给银行买的保障,大多只保房屋完全倒塌这种极端情况,而且第一受益人是放款的银行,真出点小事,你自己拿不到赔偿。说白了,它保的是银行的坏账风险,不是你的房子风险。
还有人说,我买了家庭财产保险,这不已经包含房屋了吗?
多数家财险的核心保障是室内财产,比如你的家电、家具被水淹了被偷了,赔的是这些。房屋主体、外墙、地基这些核心结构的保障,额度往往很低,甚至很多基础款家财险根本不包含。
也有人说,我住小区,有物业,出了事找物业啊。
外墙属于业主共有部分,真要追责,法律上是全体业主共同承担,最后摊下来,还是你自己出钱。物业没义务给你掏这个赔偿款。
房屋保险到底保什么,又不保什么
说直白点,房屋保险保的是房屋本身的结构损失和相关责任。
比如台风刮飞了屋顶,暴雨冲坏了地基,雷电劈坏了承重墙,甚至外墙脱落砸了路人或车,这些都在保障范围内。
前两年广东台风天,有个业主家整面阳台的落地窗被狂风掀掉,修缮花了七万多,走房屋保险全报了,就是很典型的理赔案例。
那什么情况不赔?
第一,房屋自然老化、常年失修导致的损坏,不赔。比如你家墙裂了五年,一直没修,最后塌了,保险公司不会认。
第二,违规搭建的部分,不赔。你自己搭的阳光房、阁楼,不在房产证的建筑面积里,出了事自己担。
第三,绝大多数基础款房屋保险,不保地震、海啸,要这部分保障得额外附加。 inland洪水有些也不保,买的时候要看清楚。
还有那种你自己改造房屋敲坏了承重墙,这种人为折腾出来的问题,也不赔。这个很合理对吧。
哪些人真的该考虑买一份
说实话,不是所有人都急着买,但这几类人,我劝你上心点。
房龄超过20年的老小区业主。我见过不少二十年前的小区,外墙瓷砖都酥了,风一吹就掉小石子,真砸到人,赔起来少说几万十几万,你扛不扛?
沿海多台风、山区多泥石流、低洼地带多暴雨地区的业主。这些地方自然灾害风险比别处高太多,一年两三百的保费,换个心安太值了。
还有城郊的自建房业主。自建房没有物业兜底,你自己盖的房子,哪块被风刮坏了,哪漏了水淹了邻居家,全是自己掏钱修自己赔。
还有常年没人住的空置房。去年我听说有个业主,房子空了大半年,冬天水管冻裂了没人知道,漏到楼下,把人家的定制衣柜全泡坏了,最后赔了六万多。空置房出问题你没法及时止损,买个保险托底没错。
一线城市核心地段的房子,一年保费也就两三百,也就一顿火锅钱。能赚什么?赚个出事不用掏巨款的底气而已。
投保理赔这几个细节,错不得
选保额的时候,别按房子的市场价买。一定要按重建成本算。
什么意思?你房子花一千万买的,那是地价加房价,真要重建,把原来的拆掉重新盖,花个两百万就够了,保额买多了,保险公司也只按重建成本赔,多出来的保费纯纯浪费。
买之前,一定要翻一眼免责条款,确认你在意的责任在不在。比如担心外墙砸人,就找包含第三者责任的产品;住在地震带,就一定要加上地震附加险。别光看广告页写的什么“全保”,那都是虚的,条款才是实的。
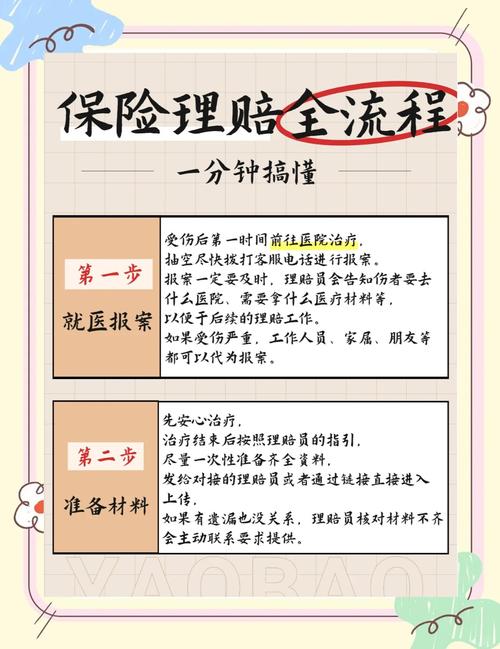
真出事要理赔,第一点就是:别先忙着修!
很多人觉得赶紧修好住人要紧,把现场全拆了,结果保险公司来核损的时候,没有证据证明损坏是哪来的,多大程度,最后只能打折赔甚至拒赔,太亏了。正确的做法是,先拍照片拍视频,把各个角度的受损情况拍清楚,联系保险公司定损,定完了再修。
不过话说回来,现在大部分保险公司理赔都线上化了,传资料走流程都不用跑门店,也没那么多弯弯绕绕。
房子是大多数人这辈子买过最贵的东西,几十上百万几百万的身家都砸在里面了,花一顿饭钱给它上个保障,真不算多余。
作者|dananjin
排版|dananjin
审核|阿辰