大公司肯定稳,小公司一定会赔不起
说实话,这个误区我见过不下一百次。很多人买保险第一句话就问,这家公司大不大,会不会倒闭。先给结论:这个担心完全多余。 国内所有保险公司,从成立到运营,每一步都在监管部门的严格监管之下。每季度都会核查偿付能力,达不到要求的,会被要求增资、限制业务,严重的直接被监管接管,从来没出过合法经营的保险公司出问题后消费者拿不到赔款的情况。 理赔看的是合同条款,不是公司招牌。符合合同约定,小公司也不会少赔你一分。不符合约定,再大的公司也不会随便赔。对吧?
有了社保,不需要再买商业保险
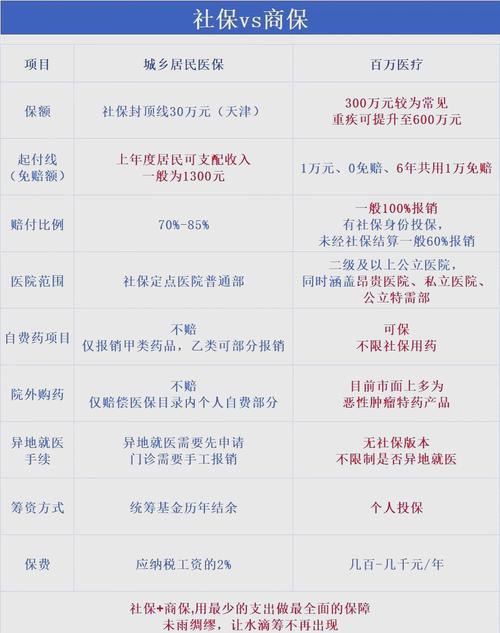
这个说法,真的坑了太多人。社保是国家给的福利,是兜底的基础保障。但兜底不代表够用。 社保报销有三个明确限制:1. 有起付线和封顶线:低于起付线不报,高于封顶线的部分也不报。
2. 只有社保目录内的药品和耗材能报,很多治疗大病的靶向药、进口耗材,都不在目录里,一分钱不报。
3. 社保只报销治疗费用,生病期间的收入损失、护理费、营养费,这些都不赔。 举个例子,一场大病治疗下来,总花费三四十万很常见,社保可能只能报不到十万,剩下的二十多万,全要自己出。对普通家庭来说,这还是挺大的压力。
健康告知随便填,熬过两年就一定赔
常见注意事项整理
- 买保险先看合同条款,别只听销售人员口头承诺。任何口头说的,没写进合同里都不算数。
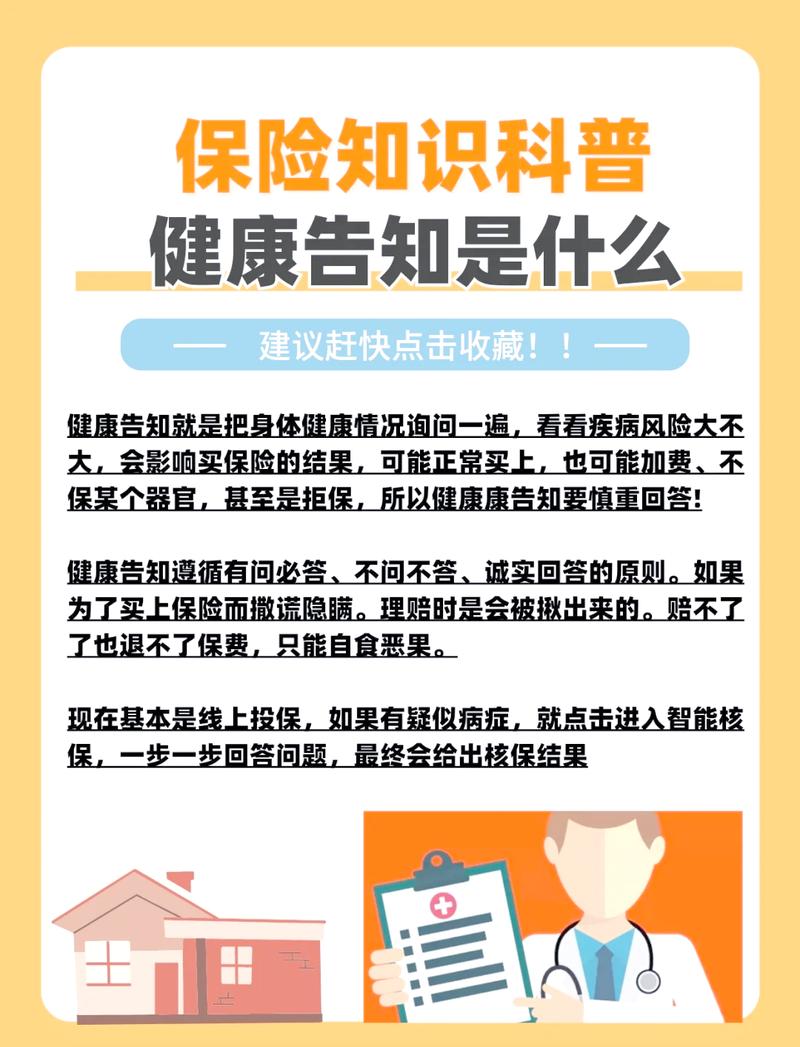
- 不要为了买保险,刻意隐瞒自己的病史,如实告知才是对自己负责。
- 费用报销型的保险,总赔付不会超过你实际花费的医疗费用,买多了也不会多赔,没必要重复投保。
- 先给家庭经济支柱买足保障,再考虑孩子和老人。很多家庭反过来,孩子买了一堆,支柱自己没保障,真出事了根本扛不住。
- 不要拿着返本型保险当储蓄,保障才是保险的核心作用,别捡了芝麻丢了西瓜。
合规提示
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议、核保结论或理赔承诺。所有关于健康告知、免责条款、等待期、续保、理赔条件的内容,最终都以对应的保险合同和保险公司官方说明为准。如有疑问,请咨询保险公司官方客服或正规持牌从业人员。
作者|dananjin
排版|dananjin
审核|柚子