上周帮楼下张姐整理换季衣物,她翻到衣柜顶半人高的纸箱子,突然拍了下大腿:“坏了,前几年买的好几份保险,我记不清放哪了!”
两个人蹲在地上翻了半个钟头,掏出来一叠皱巴巴的纸,有两张去年就到期了她完全没印象,有一张保额那栏填错了一个数字她买完从来没看过,最糟心的是——身故受益人写的还是好几年前去世的公公。
哦你说这事儿闹的。真要用到的时候,出一点岔子都够折腾大半个月。
为啥说保单整理,不是闲得慌的家务?
很多人买保险的时候,签完字拿到合同,往抽屉一塞就再也不管了。觉得反正钱交了,有事保险公司肯定找得到我。
真不是这样。
我之前听过一个事儿,一位老人走了,子女收拾家找了快一个月,才在旧书里夹着找到一份保单,本来赔的钱能给老伴凑养老金,结果因为报案晚了,各种材料补了四五趟,折腾了小半年才办完手续。
还有的人,陆陆续续买了五六份保险,自己都记不清买了啥,哪些是重复的,哪些缺口没补上,每年扣保费的时候才一拍脑袋:哦我原来还买过这个?
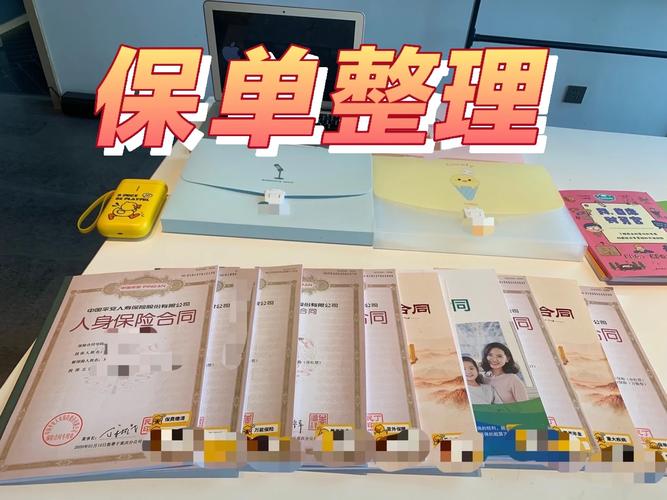
说白了,保单整理整理的不是纸,是你家整个保障的底。你得知道自己花了多少钱,买到了什么保障,真出事了能赔多少,什么情况不赔,这些心里有数,才叫真的买了保险,不然就是买了一叠没人看得懂的纸放家里落灰。
普通人做保单整理,四步就能理清楚
不用搞什么复杂的表格,也不用花大价钱找别人做,自己在家半小时就能做完。
第一步,先把所有保单找全。不管是压箱底的纸质合同,还是存在邮箱、保险公司公众号里的电子保单,全部挖出来。很多人买完互联网保险,就忘了自己买过,换了手机换了邮箱,连登录账号都记不住,这不就等于丢了嘛。
第二步,核对核心信息,这步最关键。我列出来你对着看:投保人是谁,被保人是谁,受益人填的对不对,每年交多少钱,什么时候交,要交多少年,保障到什么时候,保额是多少,免责条款都有哪些。
别嫌麻烦,刚才说的张姐,就是受益人错了,为了改信息跑了三趟公证处,花了快两个月才弄好。还有人买完保险,手机号换了没告诉保险公司,保险公司停效通知寄到旧地址,结果保单断交失效了都不知道,亏了不少钱。所有信息都要以合同原文为准,别靠记忆,也别信口头说的。
第三步,分类归置。你可以按家里人分,老公的放一起,老婆的放一起,孩子的放一起;也可以按险种分,重疾、医疗、意外、寿险,各归各的,找的时候方便。
第四步,告诉家里人在哪。别你自己藏得严严实实,真出事了你没法说,家人找不着,那这份保单等于白买了。哪怕你写个小纸条贴在合同本扉页,告诉家人哪份放在哪,都比你自己藏着强。
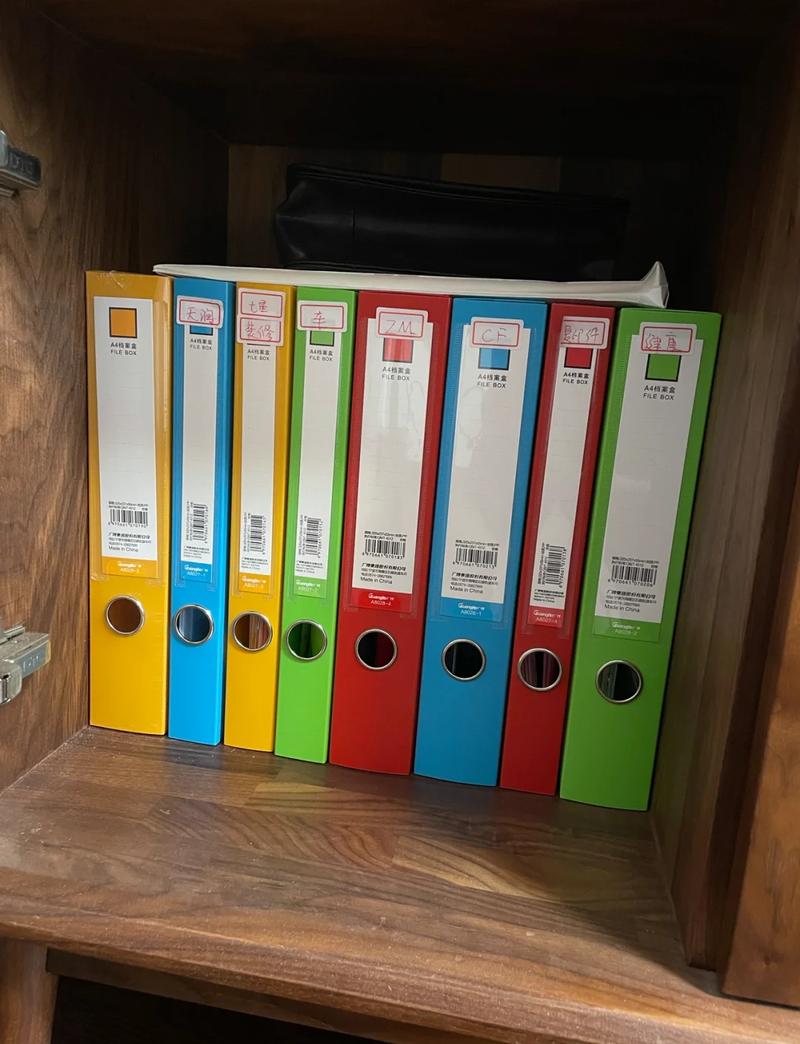
电子保单可以统一存在网盘里,设个共享,让家里最重要的人也能看到,纸质的放在家里重要文件的统一收纳位就行,不用搞得多复杂。
这些整理误区,别踩
说实话,我见过不少人整理保单,整理完还是白搭,就是踩了这些坑。
第一个坑,整理完就扔一边,三五年再也不看。你家里情况变了啊,生了孩子,要不要加受益人?换了城市工作,社保变了,医疗险要不要调整?原来买的保单缴费期满了,你知道吗?每年抽10分钟翻一遍,比你十年整理一次强多了。
第二个坑,只管纸质保单,不管电子的。现在很多保险都是电子保单,有人说没拿到纸就不放心,其实电子保单和纸质的法律效力一样,你只要存在靠谱的地方,别弄丢了就行,别忘了换手机号换邮箱的时候,及时通知保险公司更新你的联系方式。
第三个坑,过期没用的保单随便扔。哪怕你的保单已经到期了,或者已经失效了,上面全是你的身份证号、银行卡号这些个人信息,直接扔垃圾桶很容易泄露信息。真要扔,剪碎了再扔,别嫌麻烦。还有些失效的长期保单,还有现金价值能退,你扔了就完全忘了,平白亏了钱。
第四个坑,完全甩给别人做,自己啥都不知道。不少人找机构帮忙整理,整理完拿回来一本册子,自己翻都不翻,真出事了还是不知道哪份对应哪块,那不白花钱嘛。你自己的保障,自己多少得清楚点。
不过话说回来,也不用把保单整理想的太可怕,就跟你整理家里的证件一样,就是一次摸底,知道自己有多少保障,心里踏实。你就一份保单,那也找出来看看信息对不对,放对地方,这就够了。
最后提醒大家,本文内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于保单的信息变更、保障内容、理赔规则,都请以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北