昨天傍晚下楼扔垃圾,拐到凉亭那,就看见张阿姨叉着腰跟李叔拌嘴。张阿姨说对门老王给老伴买了老年保障,将来生病住院都不愁,我们怎么就舍不得花钱。李叔说那些都是骗子,专门骗咱们岁数大的,钱交了最后拿不出来。
围了好几个老头老太太,你一言我一语,一半说有用一半说坑,没人说的出个所以然。我站那听了十分钟,发现大家对老年保障的误解,真的比我想的多太多。
年纪大了,买保障到底难在哪
很多年轻人刚接触这个,上来就想给爸妈买跟自己一样的重疾险。真不是不行,是大部分情况下,压根买不了。
首先是身体关过不了。咱们人到五十岁以后,谁身上没点小毛病?高血压、高血脂、糖尿病,甚至甲状腺结节、腰椎间盘突出,都是常见病。而大多数普通商业保险,对健康要求都不低,这些常见病一出来,直接就给你卡住了。
 小区凉亭老人聊天场景
其次是年龄关。不少重疾险、医疗险的投保上限就是60岁,超过这个年纪,可选的范围一下子就缩得特别小。
退一步说,就算有产品能买,也很容易碰到保费倒挂的情况。什么意思?就是你交二十年保费,交的总钱数,比将来万一出事能赔的保额还多。这不就等于,你自己把保额存进去了,还要给保险公司交手续费?划不来啊。
说实话,这种情况,真不如把钱留自己手里实在。
老年保障里,几个最容易踩的坑
我接触过挺多家庭,不管是老人自己买,还是子女帮忙买,踩坑的真不在少数。说几个最常见的,你对对看,有没有中招。
第一个坑,就是“免费/一元投保”的陷阱。现在老人都玩微信刷抖音,经常弹出来广告,说“60岁以上免费领意外险”“首月一元投百万医疗”,很多老人觉得不花钱或者花一块钱试试,就填了银行卡信息。结果呢?第二个月开始自动扣几百,扣了大半年都没发现,等反应过来,想要退保都麻烦。想想都气人啊!
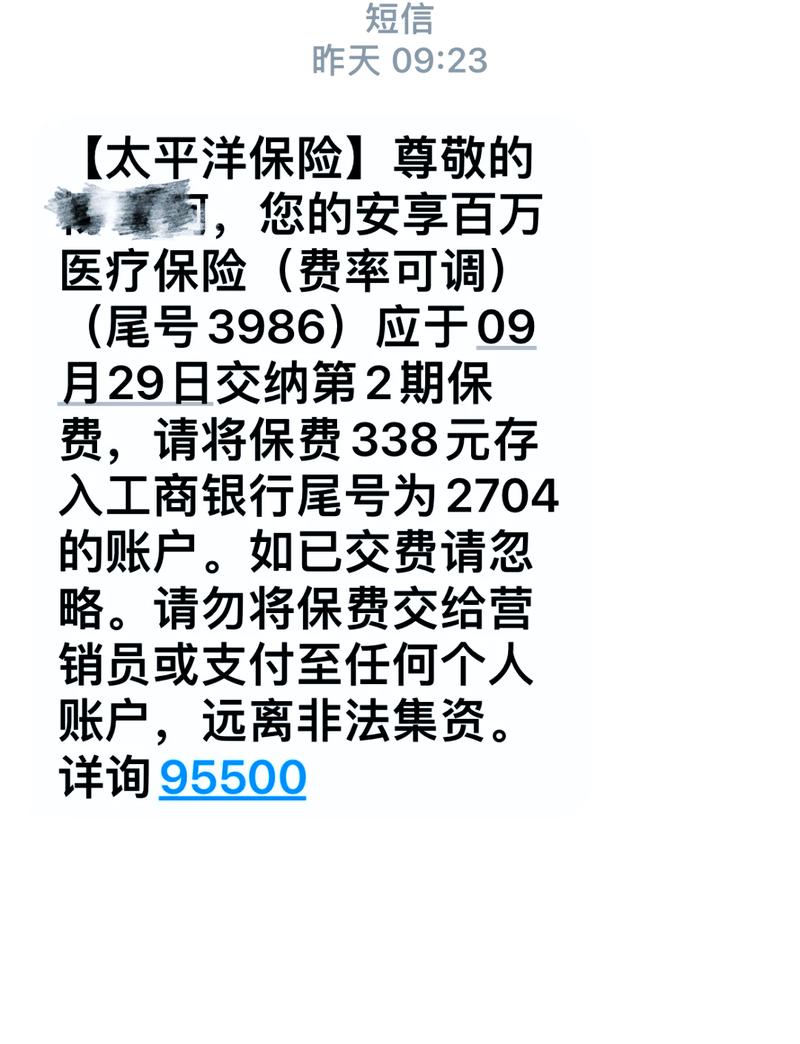 老年人手机收到保险营销短信截图
第二个坑,把储蓄当保障。很多产品卖的时候,说“既存钱养老,又给你保障”,听起来一石二鸟对不对?其实拆开看,保障部分的保额低得可怜,真出事根本不够用,储蓄部分的收益,也比说的低很多,流动性还差,钱放进去十几年取不出来。
第三个坑,为了配齐保障花了太多冤枉钱。我见过有子女,为了给爸妈买保障,一年花好几万,把自己的房贷压力都弄大了。其实真没必要。老年保障,先把最刚需的配上就够了,剩下的,根据自己家的经济情况慢慢补就行,没必要硬撑。
不过话说回来,也不能一棒子打死说所有都是坑,只是你得提前搞清楚规则,别被人牵着鼻子走。
选老年保障,核心要抓哪几件事
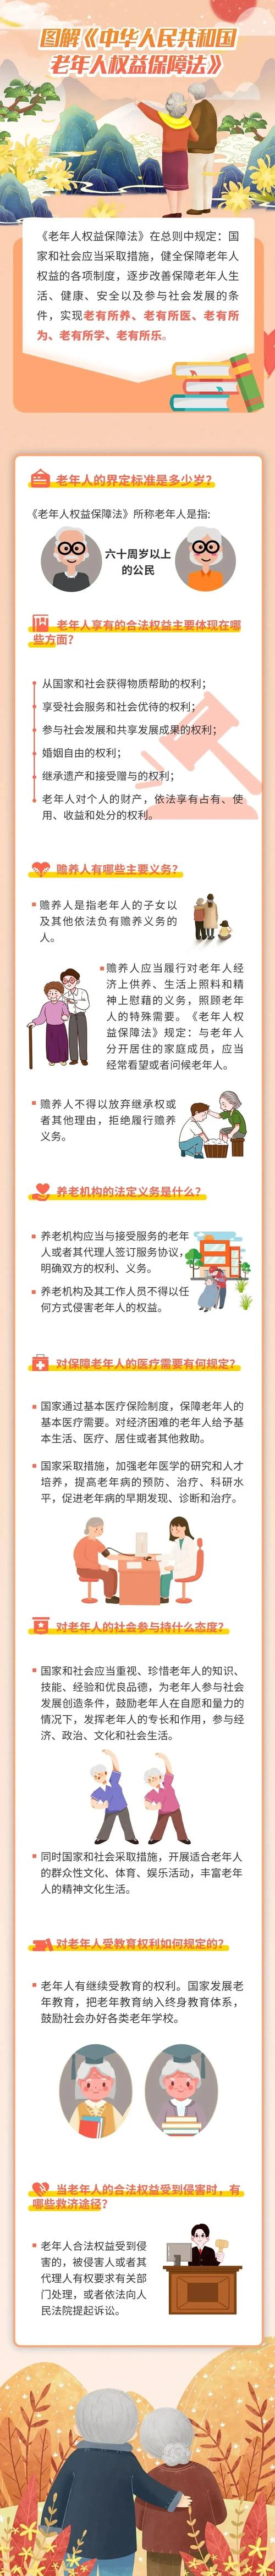 选老年保障,核心要抓哪几件事
首先,无论如何,先把医保配上。这个是最最基础的,不管是职工医保还是居民医保,年纪再大也能参保,就算有既往症也能报,这是国家给的福利,千万不要断缴。
其次,意外险是必配的刚需。老人年纪大了,手脚不灵活,不小心摔一跤、碰一下,或者走路被车刮到,都很常见。绝大多数意外险对健康要求非常宽松,年龄上限也很高,七八十岁都能买,价格一年也就一两百块,算不上负担,真的很实用。
然后是医疗险,分两种情况说。如果老人身体还不错,能通过普通百万医疗的健康告知,那可以考虑。如果身体条件不好,核保过不了,也可以考虑各地的普惠型医疗险,也就是大家常说的惠民保,这类保险对健康几乎没有要求,只要有当地医保就能买,价格也便宜,虽然报销比例比普通百万医疗低一点,但聊胜于无,有总比没有强。
最后再说一下重疾和养老类的保障,如果年纪已经超过65岁,或者预算非常有限,真的不用强求。不是说不能买,是要算清楚账,不要做赔本的买卖,更不要影响自己家的正常生活。
对吧?买保障本来就是买个心安,要是买完之后天天心疼钱,那就本末倒置了。
很多人总觉得,我一定要给老人买最好的,才叫孝顺。其实不是,适合自己家情况的,就是好的。你月薪五千,非要一年花两万买保障,弄得自己日子过的紧巴巴,老人心里也不好受。反过来,哪怕一年只花两三百配好意外险和惠民保,也能解决大半的风险问题。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的健康告知、免责条款、续保规则、理赔要求等,均以对应保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价具体保险公司及产品好坏。
作者|dananjin
排版|dananjin
审核|小北