整个家庭做保险规划,核心结论先给你:优先给家庭支柱配保障,再考虑老人和孩子。没搞错顺序,整个家庭的保障网才立得住。
为什么家庭支柱的保障是全家的第一道防线?
大部分普通家庭,收入来源高度集中在1-2个人身上。房贷每个月要还,孩子辅导班学费要交,老人日常用药体检要花钱,这些开支,大半都是家庭支柱的主动收入在撑着。你掰着指头算一算:要是这个人突然没法工作了,甚至不在了,这些开支哪来?谁来填这个缺口?房子会不会断供?孩子还能不能继续上学?老人的养老钱够不够?
说白了,家庭支柱本身就是整个家庭最大的资产。这个资产没了保障,哪怕你攒了再多存款,扛不住长期的缺口,整个家的生活节奏都会乱掉。
给家庭支柱配置保障,要搞懂这几个核心方向
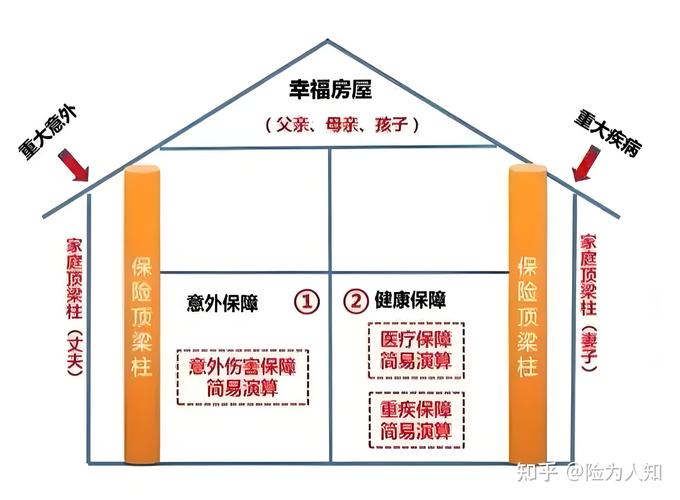
这里只讲基础概念,不推荐任何具体产品,你知道每个类型是用来解决什么问题就行:- 寿险:核心作用是覆盖家庭负债和责任。万一发生不幸,理赔金可以用来还清剩下的房贷,留下孩子的教育费、老人的赡养费,替你继续撑起这个家。对于上有老下有小、背了几十年房贷的家庭支柱来说,这是底线型的保障。
- 重疾险:得了合同约定的重疾,符合条件就一次性给付保额。这笔钱你可以自由支配,既可以付治疗费,也可以用来还房贷、覆盖家庭日常开支,弥补你没法工作的收入缺口——毕竟重疾之后往往需要两三年的休养,不能上班就没收入,但开支一分不会少。
- 医疗险:用来报销住院治疗的相关费用,不管是意外还是疾病,符合合同约定的都可以报,主要用来补充社保报销不了的自费药、进口药、住院押金这些部分,分担大额医疗支出的压力。
- 意外险:保意外导致的身故、伤残,也可以报销意外导致的医疗支出。杠杆很高,花不多的钱就能买到不错的保额,用来覆盖突发意外带来的风险。
常见误解和必须注意的点
- 误解一:我年轻身体好,不用急着买
风险从来不会挑年龄。而且保费一般是随着年龄增长上涨的,年龄越小,相同保额的保费越便宜。另外,身体是会变的,现在没毛病不代表以后一直没毛病,真等身体出了小异常,再想买可能就买不了了。 - 误解二:有社保就够了
社保是基础福利,但有它的局限性。社保的报销额度有上限,很多自费项目、进口药不在报销范围内,更重要的是,社保没法给你一大笔钱弥补几年不能工作的收入缺口,也没法替你还清房贷留下生活费。 - 误解三:先给孩子买,大人晚点没事
说实话,这是最多家庭犯的错。孩子就算出了问题,最多是一次性花一笔治疗费,撑一撑总能过去。但家庭支柱出了问题,是长期的收入断档,整个家的运转都停了,完全是本末倒置。
必须注意的几个点:
1. 保额要匹配你的家庭责任。一般来说,寿险保额建议至少覆盖剩余房贷余额+孩子教育费用+老人赡养费用;重疾保额建议至少覆盖3-5年的年收入,够你休养期间覆盖家庭开支。
2. 健康告知一定要如实填写,不要刻意隐瞒病史,具体核保结论以保险公司的答复为准。
3. 所有保障的责任范围、免责条款,都要以正式的保险合同文本为准,不要听口头介绍。
合规提醒
作者|dananjin
排版|dananjin
审核|柚子