人到中年才明白:中年保障不是囤保单,是兜住底
2026-09-13 01:54:50
前几天跟小区楼下开果蔬店的张哥唠嗑,他今年42,上有俩老人要养,下有闺女读高中,去年单位体检查出高血压加甲状腺结节,最近天天挠头问保障的事。
太多中年人都是这样,年轻的时候觉得身体好,用不着,上了年纪才慌,慌了又容易乱买。
先搞懂:中年保障到底要兜什么底
人到中年,你是家里的顶梁柱。
你的风险,就是整个家庭的风险。
第一,兜大病的额外开支
社保能报一部分,但是进口药、靶向药、术后康复护理,还有养病大半年不能上班的收入损失,这些社保覆盖不到。真出事了,这些钱要么掏积蓄,要么靠家人凑,辛辛苦苦攒十几年的买房钱,可能一次就掏空。
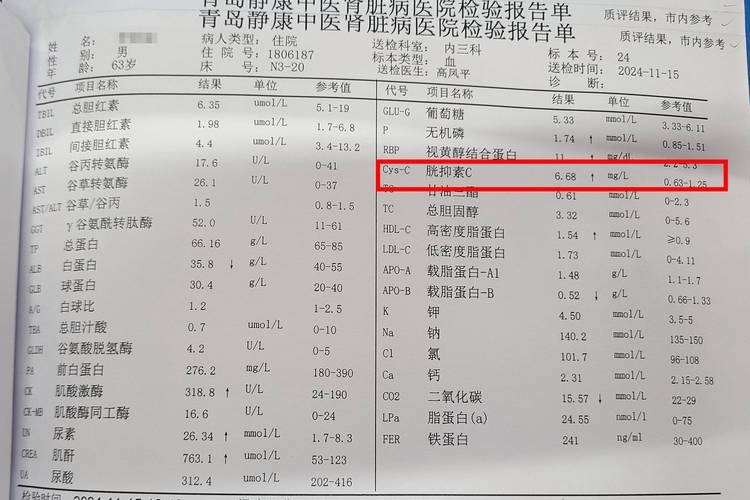 中年人体检异常指标报告
第二,兜收入中断的缺口
中年人大多占了家庭收入的七八成,房贷要还二三十年,孩子读书要钱,老人养老要钱,万一你出点事,收入没了,这些钱从哪来?中年保障的作用,就是帮你把这个缺口补上,不至于塌了天。
中年买保障,最常见的几个误区
说实话,踩坑的人真不在少数。
第一个误区,先给孩子买,自己裸奔。很多人觉得孩子小,得先保护好孩子,自己反正身体没事,拖拖没关系。我见过太多这样的例子,家长全给孩子买了,自己啥都没有,真出事了,孩子的保单救不了家里。你才是孩子最大的保障,顺序不能反。
第二个误区,只买理财,不买保障。不少人觉得我攒钱理财一样,买保障浪费钱。理财是帮你赚钱,保障是帮你守住你已经赚的钱。一场大病下来,攒了五年的理财收益不够做手术,本金还得取出来,亏的不止一点。
第三个误区,身体有小毛病就直接放弃。很多人体检出结节、增生、高血压,觉得自己肯定买不了,干脆就不碰了。其实不是这么回事,不同的异常,核保标准不一样,很多常见的小异常都能正常投保,就算除外责任也比裸奔强,别直接就躺平。
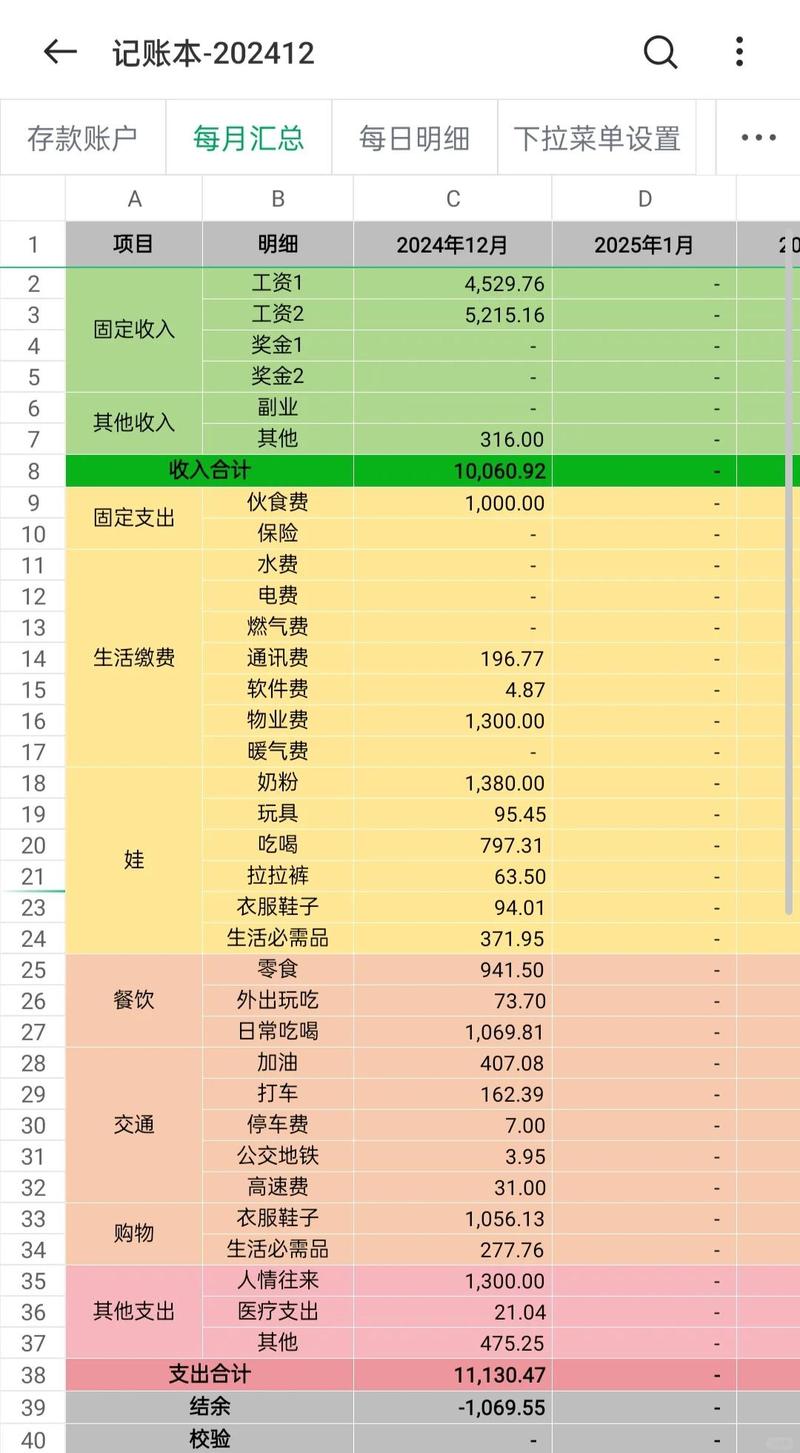 中年家庭房贷车贷开支记账表
必须搞懂的几个核心规则
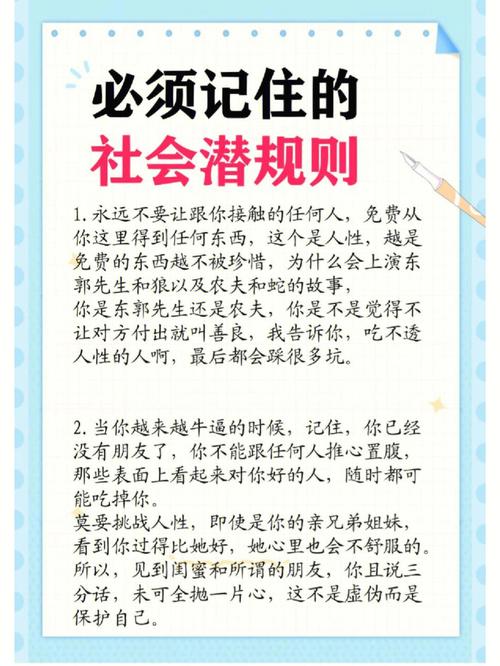 必须搞懂的几个核心规则
1. 健康告知一定要如实做
别听别人说什么“没住过院就不用填”,现在医院、体检中心都是联网的,理赔的时候保险公司会调记录,瞒报不如实告知,最后大多赔不了,钱交了几年,最后啥都得不到,太亏。
提醒:具体健康告知要求,以对应保险合同和保险公司官方说明为准。
2. 免责条款一定要通读一遍
什么情况不赔,全都写在免责条款里,比如酒驾、故意行为、合同约定的既往症,这些都是不赔的,买之前花十分钟扫一遍,别等理赔的时候才说自己不知道。
提醒:具体免责范围以保险合同为准。
3. 等待期的作用要明白
很多人不知道等待期是什么,买完保险就想马上生效,其实等待期是为了防止有人已经生病了才来投保,坑其他投保人,一般重疾险和医疗险都有等待期,等待期内出险大多不赔,具体时间和约定看合同。
最后要提的合规提醒
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。所有涉及健康告知、免责条款、等待期、核保、理赔的规则,均以对应保险合同和保险公司官方说明为准。本文内容不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询保险公司官方渠道。
中年保障不用追求一步到位,也不用买一堆杂七杂八的,先把核心风险兜住,再根据自己的预算调整就好。踏实比什么都重要。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
人到中年才明白:中年保障不是囤保单,是兜住底
文章链接:https://www.xinminbao.com/a/80.html