什么是税优健康险?说白了就是能抵个税的医疗险
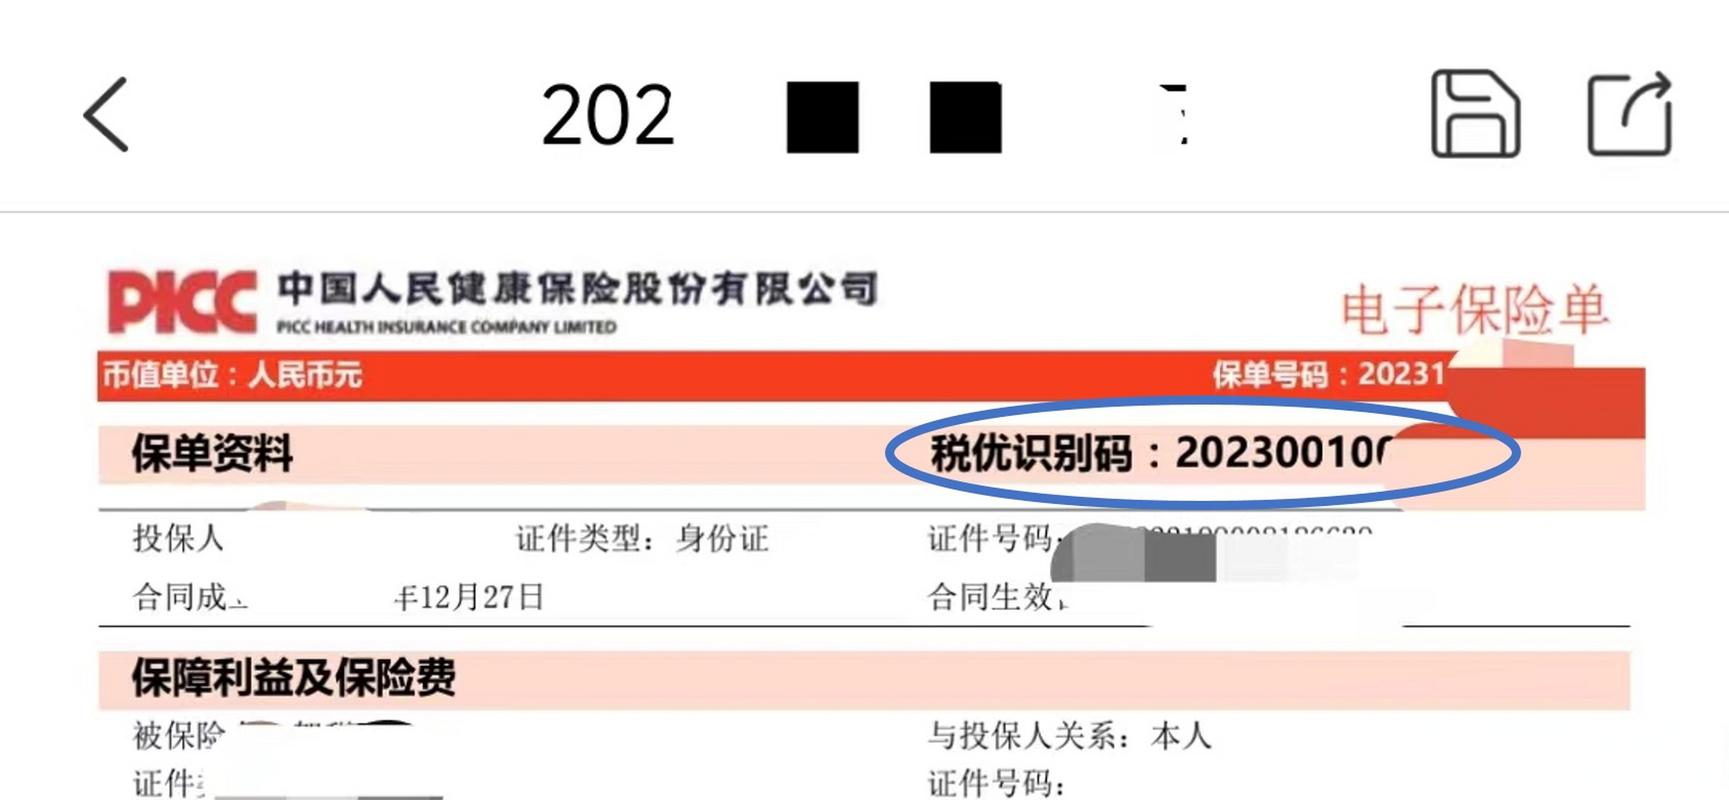
它不是什么新生的冷门险种,是国家联合保险公司推出的一项福利。本质就是一款医疗保险,只不过自带一个buff——买它花的钱,可以在交个税的时候做税前扣除。每年最多扣除2400元,相当于每个月个税起征点提高200块。很多人分不清,随便买一份医疗险就能抵税吗?当然不是。只有符合政策要求、带专属税优识别码的产品,才是税优健康险,才能享受个税抵扣。这个识别码是一串18位的数字,保单上就能找到,是独一份的,造假不了。
税优健康险的两个核心优势,很多人都没搞懂
第一个优势,当然是实打实帮你省个税。省多少?我给你算笔简单的账。如果你的个税税率是3%,一年最多省72块;如果是10%,一年省240;如果是20%,一年就是480;税率越高,省的越多。听起来不多对吧?一杯奶茶钱也是钱啊,白捡的便宜为什么不占?
第二个优势,对身体欠佳的朋友太友好了。绝大多数税优健康险都支持带病投保,还保证续保,这一点普通百万医疗险大多做不到。很多人体检查出点结节、糖尿病、高血压,想买商业医疗险直接被拒保,这种情况下,税优健康险就是一个不错的退路。当然咯,带病投保的报销比例会比健康人低一些,具体要看产品条款。
这些常见误区,千万别搞错
说实话,最早的税优健康险确实大多是企业统一给员工投保的,很多人想自己买找不到渠道。不过话说回来,现在政策放开了,不少地区都支持个人直接购买了,多问问就能找到门路。
第二个误区:抵个税特别麻烦,要跑单位开证明跑税务局。
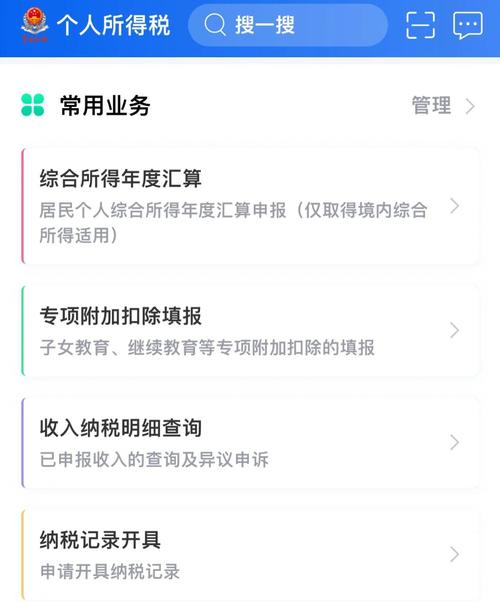
真不是。现在手机上就能操作,打开个税APP,找到综合所得年度汇算,在其他扣除项目里选商业健康险,填上你的税优识别码,提交就行,几分钟的事。
第三个误区:只要是税优健康险,买了就赚。
不对。如果你连个税起征点(目前是年收入6万)都没到,本来就不用交税,买了也享受不到抵扣福利,等于白白浪费保费。如果你已经买了保障足够的百万医疗险,身体也健康,也没必要非要跟风再买一份,根据自己的情况来就好。
还有人动歪心思,能不能抵了个税然后马上退保?别折腾,退了之后税务那边会要求你补回税款,最后竹篮打水一场空,得不偿失。
有几个温和提醒要放在这儿:买之前一定要确认产品有合法有效的税优识别码,别被忽悠买了不享受抵扣的产品。投保前看清楚健康告知要求,保障责任、免责条款、续保规则这些核心内容,全部以保险合同和保险公司官方说明为准。
本内容仅做保险基础知识科普,不构成任何投保建议、产品推荐,所有相关规则以官方政策和保险合同为准。
作者|dananjin
排版|dananjin
审核|安然