你有没有过这种时候?点开保险页面,满屏的专业名词,翻了十分钟,合上手机还是啥都没记住。
说实话,大部分人对保险的恐惧,都来自于这些听不懂的词。其实核心的保险基础没多少,拆解开了,比你想的简单太多。
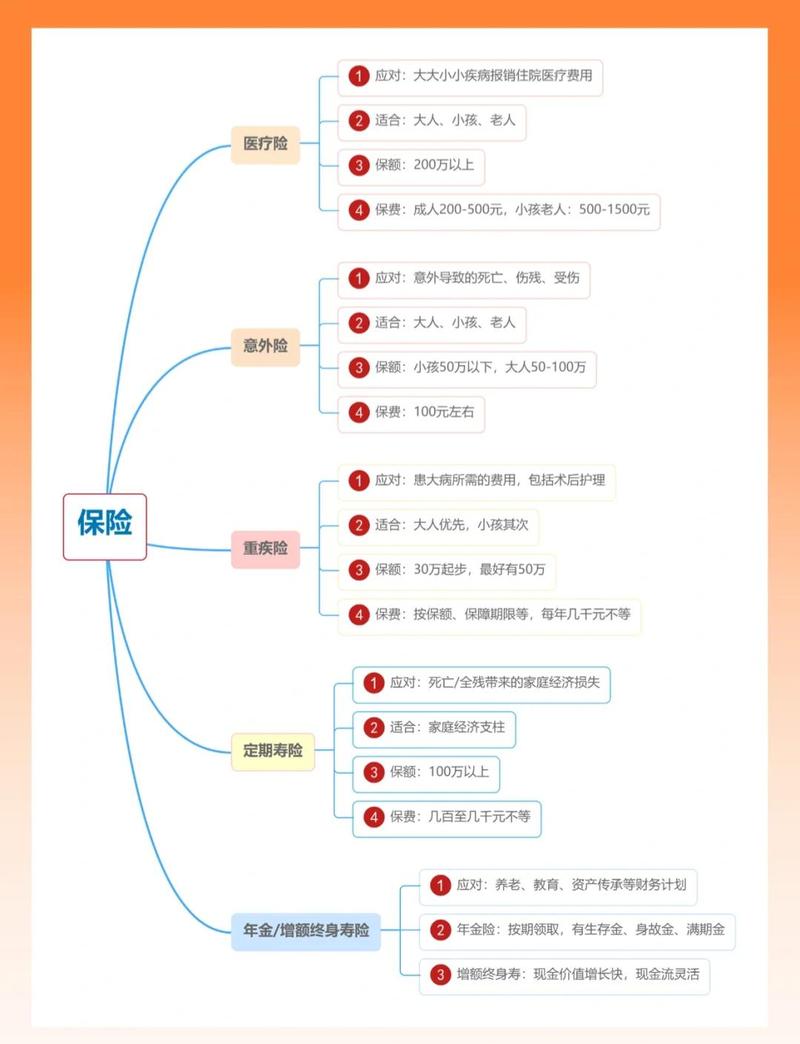
先搞懂保险最核心的几个基础概念
给你掰扯最常用的几个,记不住也没关系,存起来回头翻就行。
- 保险人/投保人/被保险人/受益人
说白了,保险人就是保险公司,收钱赔钱的那个。投保人就是掏钱买保险、签合同的那个人。被保险人就是这份保险保障的对象。受益人就是出险了,能拿到赔偿金的人。
别觉得这都是废话,很多人给父母买保险,连自己是投保人、父母是被保险人都分不清楚,后续改个信息都跑好几趟。 - 等待期
就是你买完保险之后,有一段规定的时间,这段时间里出险,保险公司不赔,只会退你保费。为啥要有这个规则?主要是防有人已经生病了才买保险,骗保费。具体等待期多久,以你的保险合同为准。 - 免责条款
说白了就是列明出来,哪些情况保险公司不赔。这是整个合同里最该认真看的内容,没有之一。很多人出了理赔纠纷,就是当初根本没翻这一页。 - 现金价值
就是你要退保的时候,能拿回来的钱。前期退保现金价值一般都很低,这点心里要有数。
买保险要走的几个基础流程
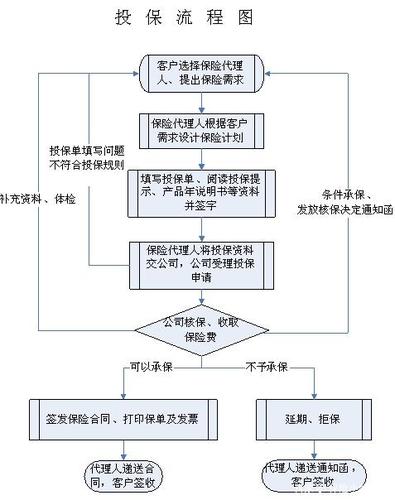
不管你在哪买,线下还是线上,基本流程都差不多,不会差到哪去。
- 第一步:填投保信息,做健康告知
健康告知就是保险公司问你,过往有没有得过什么病,有没有住过院之类的。记住一个大原则:问什么答什么,没问的不用主动说。千万不要隐瞒病史,后续理赔很容易出问题。具体健康告知的要求,以保险公司官方要求和合同为准。 - 第二步:核保
就是保险公司拿着你填的信息,审核要不要给你承保。结果有好几种:符合要求直接正常承保,或者要加钱才能保,或者某一类疾病不保其他都保,或者让你过段时间再买,或者直接拒保。都是正常情况,不用太惊讶。 - 第三步:承保出单
核保通过,你交了钱,保险公司就会出合同,一般电子合同和纸质合同效力一样,存好就行。 - 第四步:理赔
真的出险了,先打保险公司官方电话报案,按照要求提交材料,等着审核就行。具体理赔要求,都在合同里写着。
最常见的几个保险基础认知误区
太多人在这几个点上栽过跟头,拎出来说清楚。
- 误区一:有社保就够了,不需要其他保险
社保是国家给的基础保障,不错,但社保的报销范围、报销额度都有上限,遇上大的风险,光靠社保往往不够。这是最基础的认知,别搞错。 - 误区二:所有没赔的案子都是保险公司坑人
很多没赔的情况,本来就在免责条款里写的清清楚楚,投保的时候自己不看,不能怪别人。当然,确实有流程不合规的情况,但真的不是所有拒赔都是坑。 - 误区三:核保被拒就再也买不了保险
不同公司核保的宽松程度不一样,这次被拒,不代表所有公司都不接你的单,只是要看具体的身体情况,没法打包票。
合规提醒
1. 本文只做保险基础科普,不构成任何投保建议,不推荐任何具体保险产品。
2. 所有涉及保险条款、规则、核保、理赔的内容,最终都以你所持有的保险合同,以及对应保险公司的官方说明为准。
3. 本文不承诺任何核保结论、不承诺任何理赔结果,遇到具体问题,请直接咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|知知