到底什么是保险里的门诊医疗?
先给结论:保险里的门诊医疗,就是不需要住院,只需要在门诊看诊、做检查、拿药产生的医疗费用,符合条款约定就能报销。 和我们常说的住院医疗最大的区别,就是不需要办理住院手续,日常看诊就能赔。 保险里一般会把门诊分成三类,别搞混: 1. 普通门诊:就是日常感冒、发烧、拉肚子,或者有点小不舒服去医院挂号看诊、抽血拍片拿药,都属于这个范畴。 2. 门诊急诊:针对突发疾病、意外受伤需要紧急处理的情况,有的产品会把急诊和普通门诊放一起,有的会单独约定急诊的额度和范围。 3. 特殊门诊:这是最容易搞混的一类,指的是一些不需要住院,但需要长期在门诊做的治疗,比如癌症的放化疗、靶向治疗,尿毒症的透析,器官移植后的抗排异治疗等等。很多重疾险和医疗险都会包含特殊门诊责任,但它和普通门诊不是一回事。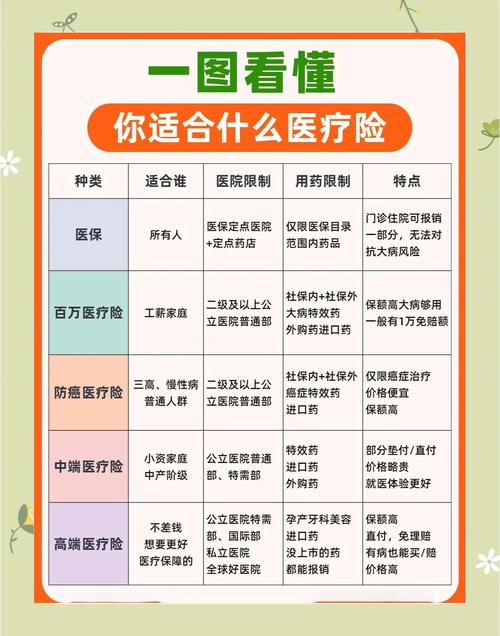
门诊医疗报销,核心看哪几个规则?
能不能报、能报多少,核心就看四个规则,一个都不能漏。 1. 免赔额 简单说就是保险公司不赔的部分,需要你自己掏。常见的门诊医疗免赔额从0元到几百块不等。比如100元免赔,你看门诊花了300,减去100,剩下的200再按比例报。如果只花了80,那一分都报不了。 2. 报销范围 分两种,一种只报销社保目录范围内的费用,另一种可以报销社保目录外的自费药、自费项目。差别很大,一定要看清楚条款。 3. 报销比例 不是你花多少就给你报多少,绝大多数都按比例报销。一般来说,经过社保报销之后,剩余部分的报销比例会比没经过社保的高一些。 4. 年度限额 每个保单年度内,门诊医疗的报销总额有上限,比如一年限额5000元,就是当年最多给你报5000,超过的部分自己承担。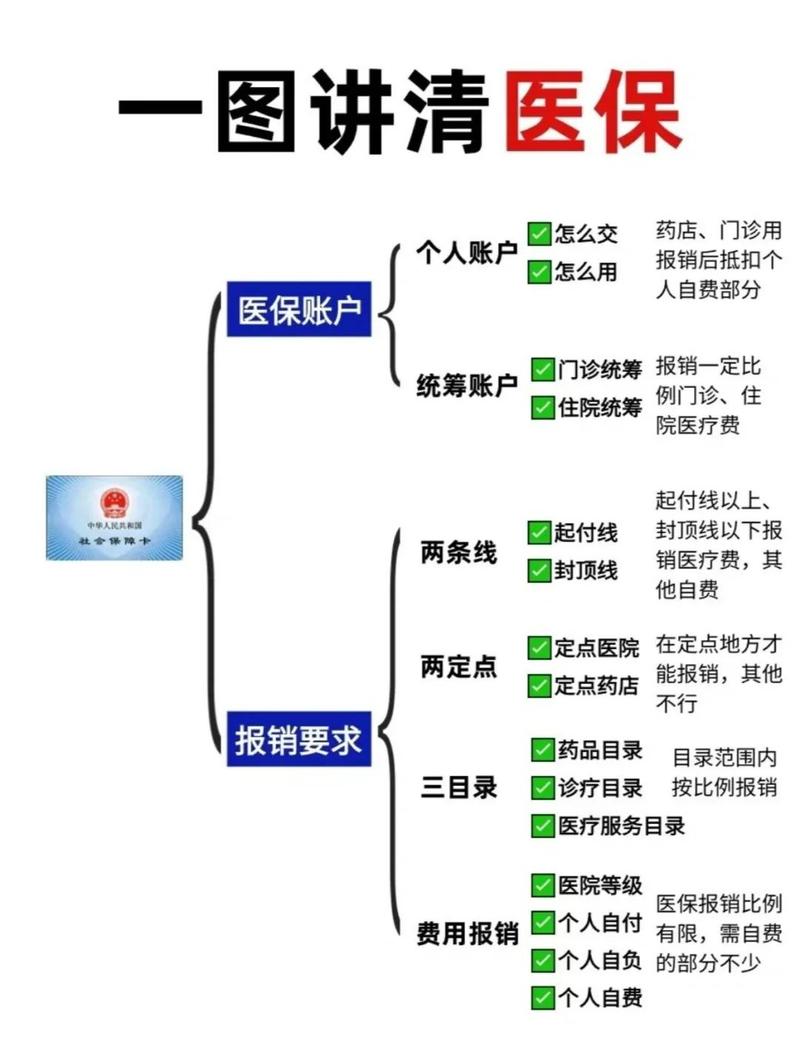
这些常见误解,你中了几个?
合规提醒
本文仅做通用保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。 所有关于门诊医疗的保障范围、免责条款、等待期、续保条件、理赔规则等内容,均以对应的保险合同和保险公司的官方说明为准。 本文不构成任何投保建议、核保结论或理赔承诺,如有具体疑问,请咨询保险公司官方渠道或专业持牌保险从业人员。作者|dananjin
排版|dananjin
审核|满满