到底什么是拒保?
简单说,就是你向保险公司提交投保申请之后,保险公司核保部门评估了你的健康、职业、财务等等情况,认为你未来发生风险的概率太高,不愿意接下你的保单,直接拒绝了你的投保申请。 很多人以为,只有生过大病才会被拒保?不对。体重严重超标、有明确的癌症家族史、从事超高风险职业,都有可能拿到拒保结论。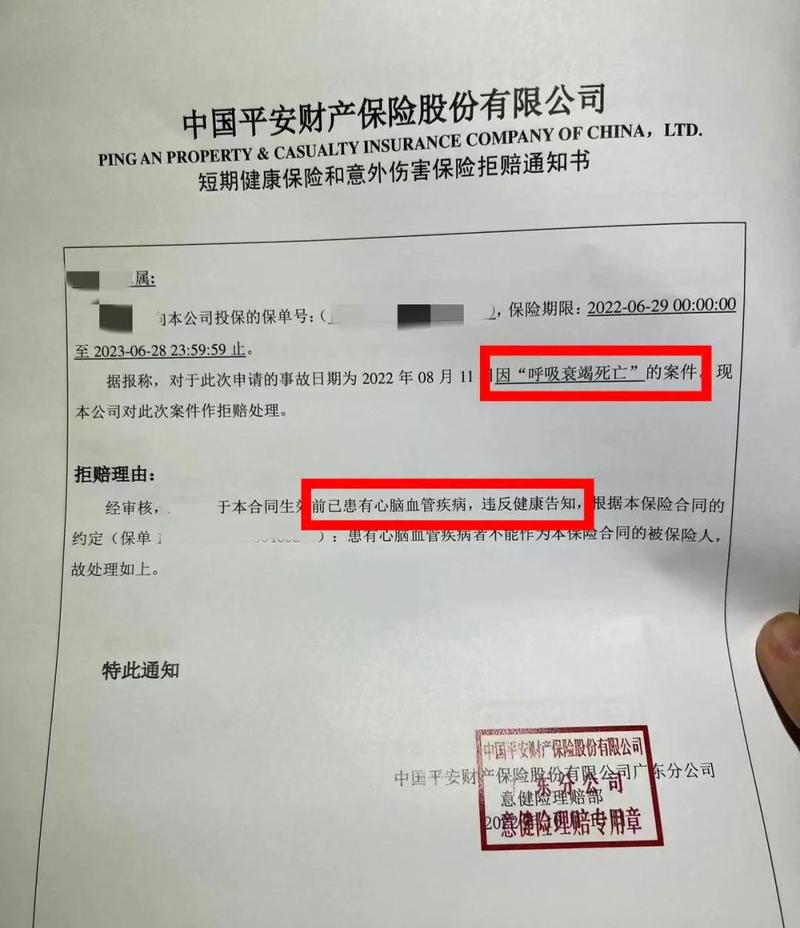
哪些常见情况会拿到拒保结论?
- 已确诊的重大既往症
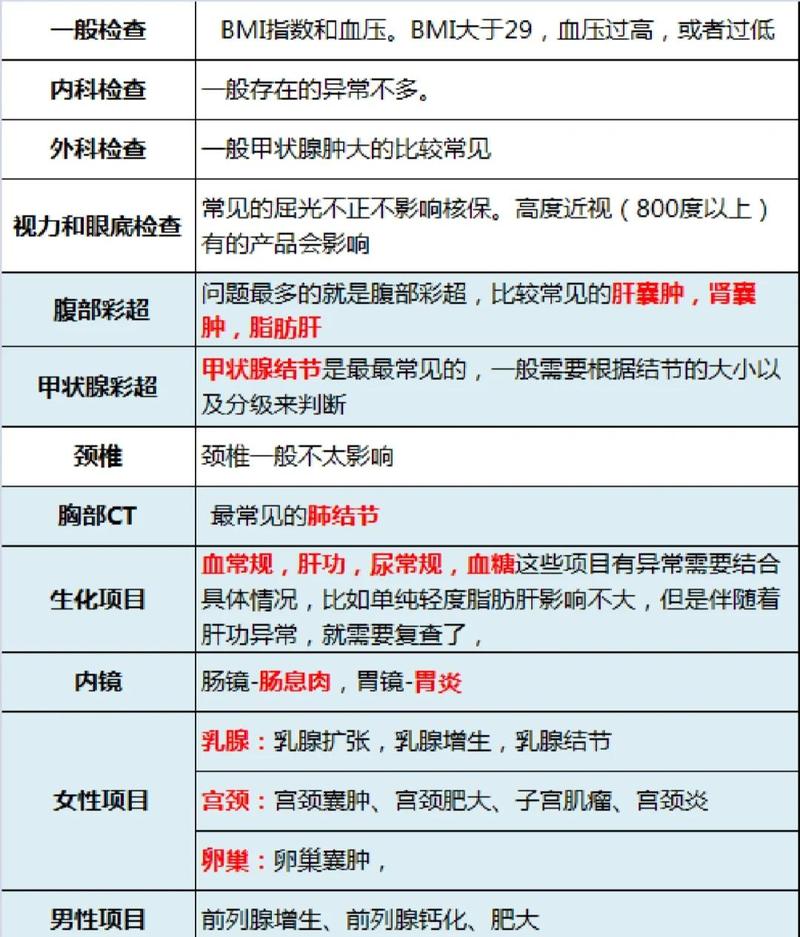
比如已经确诊恶性肿瘤、脑卒中、尿毒症这类严重疾病,投保重疾险、医疗险的时候,大多会被拒保。 - 未明确诊断的异常指标
很多人体检查出一堆异常,嫌麻烦不去复查,也没有明确的诊断结论,保险公司没办法判断你的风险到底有多大,为了控制风险,大概率会直接拒保。 - 风险过高的职业或生活习惯
比如从事无资质的高空作业、地下采矿,或者长期酗酒、每日大量吸烟,还有频繁参与攀岩、漂流这类高风险运动,都有可能被拒保。 - 过往投保有不良记录
比如之前有过骗保记录,或者频繁恶意投保退保,保险公司会认为你信用风险太高,也会拒保。
被拒保之后,到底该怎么办?
- 先弄清楚具体的拒保原因
别拿到拒保通知就慌,先问清楚保险公司,你是因为什么被拒的。不同保险公司核保尺度不一样,知道原因才能针对性调整。比如你因为8mm肺结节被A公司拒,B公司可能只要求半年随访无变化就可以承保。 - 优先尝试预核保或智能核保
现在很多产品都支持预核保或者智能核保,大部分情况下,这两种核保不通过不会留下正式的拒保记录,不会影响你后续投其他产品,可以多试几家。 - 调理身体后再次投保
如果你的拒保原因是可逆的,比如重度肥胖、血糖偏高血压偏高,先遵医嘱调理,等指标回到正常范围,再去投保,很大概率可以通过。 - 先配置无需健康告知的险种
如果暂时买不了需要健康告知的重疾、医疗,可以先买不需要健康告知的险种,比如绝大多数意外险,还有大部分城市的普惠型医疗险,先把基础保障保住,总比裸奔好。
关于拒保的常见误区
- 误区一:被拒保就再也买不了保险
刚才说过了,每家公司核保尺度不一样,还有很多不需要健康告知的险种可以选,别直接放弃。 - 误区二:拒保记录会跟着你一辈子
只有正式投保后的拒保,才会留下记录。就算有记录,只要你之后身体状况改善,还是可以再次尝试投保,不会一辈子限制你。 - 误区三:隐瞒过往拒保记录就没事
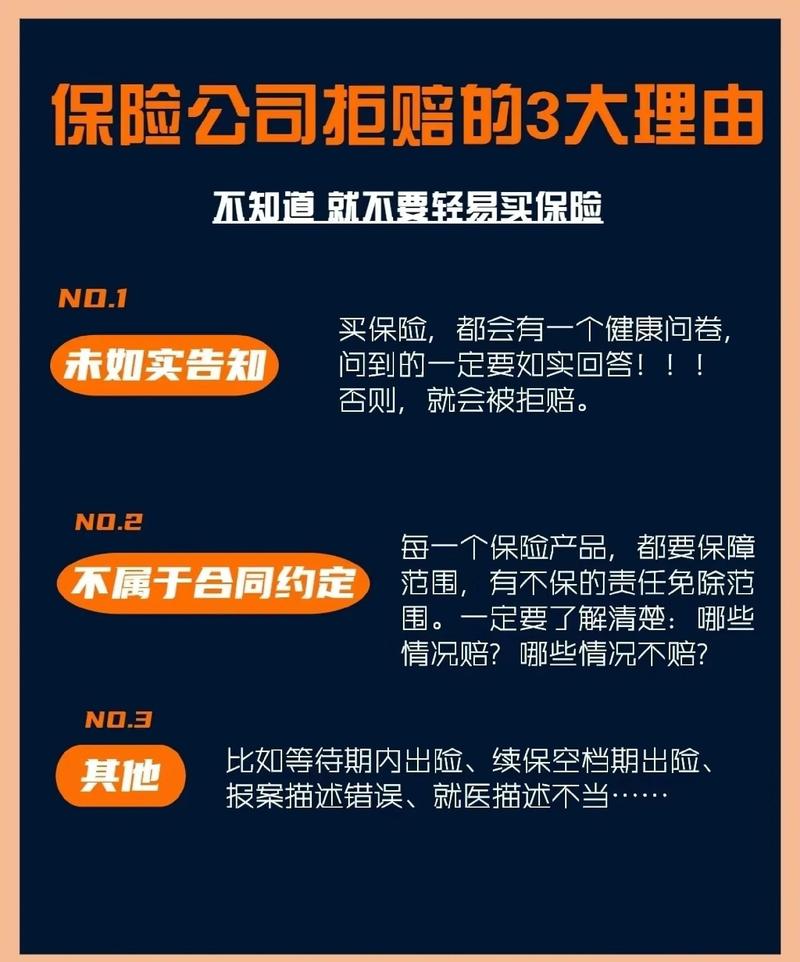
千万别这么干。现在行业内核保信息都是互通的,理赔的时候一查一个准,隐瞒情况最终会被拒赔,钱交了拿不到赔偿,亏大了。
需要提醒你的事项
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或者理赔承诺。
- 所有核保规则、承保结论都以对应保险公司的官方说明和保险合同条款为准。
- 本文不推荐、不代理任何保险产品,不评价任何保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|满满