拿到除外承保别慌!一文讲清它到底是什么该怎么办
2026-09-22 16:04:57
很多人买健康险,过健康告知的时候,没拿到标准承保,反而出来四个字:除外承保。瞬间就慌了。我是谁我在哪我是不是买不了保险了?
先把概念掰碎:除外承保到底是什么意思
买健康险,都要过核保。核保会给不同的结论:标准、加费、除外、拒保。
除外承保,说白了就是:
保险公司愿意接你的单,但某一种/某几种特定的疾病(或者相关责任),我不赔,剩下的所有保障,都和正常人买的保单一样,该赔赔,该续续。
举个例子:你体检出甲状腺结节3级,核保给了甲状腺相关疾病除外,那以后你得肺癌、心梗、糖尿病,都能正常赔;只有甲状腺癌、甲状腺结节相关的手术治疗,不赔。
就这么简单。
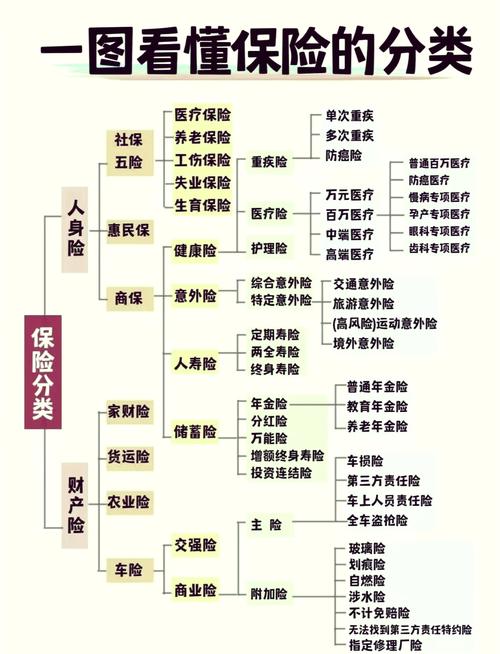 人身保险核保结论分类对照表
什么情况会出除外承保?
一般都是你已经有了某个异常,这个器官未来发病概率比正常人高太多,保险公司不愿意承担这个风险,但又觉得其他地方风险没问题,所以就把这个部分去掉,保剩下的。
比如常见的:甲状腺结节除外甲状腺、乳腺结节除外乳腺、肺结节除外肺部、乙肝病毒携带除外肝脏相关……都是非常常见的情况。
避开这几个误区,别白白浪费保障
说实话,我见过太多人,一看到除外就直接退坑,其实很多都是误读。
第一个误区:除外承保=整张保单白买了
错。只有除外的那部分责任不赔,其他绝大多数保障都有效。
你除外甲状腺,得了胃癌该赔还是赔,一点不影响。总不能因为甲状腺不保,就把其他所有保障都扔了吧?
第二个误区:有了除外,一定要换产品再投,换到标准为止
这话不对。
不同保险公司核保规则确实有差异,想试试没毛病,但如果你已经投了,犹豫期过了才想着退了重投,那风险很大。
万一你这半年结节级别变了,新投保直接给你拒保,怎么办?到时候连除外的都没了,亏不亏?
第三个误区:除外就是一辈子都不能保这个部位了
不一定。现在不少长期健康险,支持后续复查异常消失了,向保险公司申请取消除外责任,也就是复保。当然不是所有产品都有,具体得看你买的产品条款,找保险公司确认。
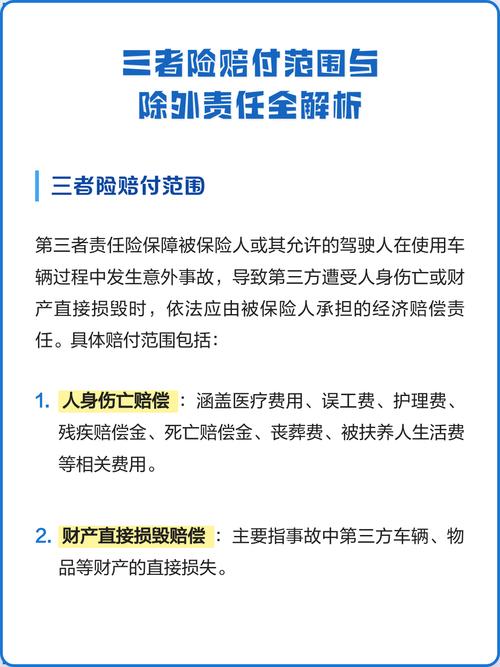 人身保险除外责任条款手写标注示例
拿到除外承保,具体该怎么操作?
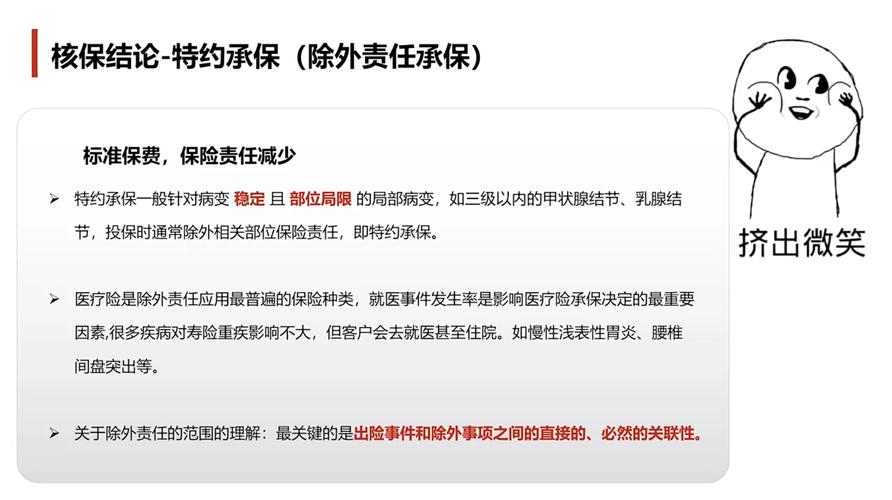 拿到除外承保,具体该怎么操作?
给你理清楚步骤,一步一步来就行:
1. 先把除外内容读清楚
别只看到“除外”两个字就慌,拿出来核保通知书仔细读:到底除外的是什么?是除外这个部位的所有疾病,还是只除外恶性肿瘤?差别很大。
比如有些甲状腺结节,只除外甲状腺恶性肿瘤,良性甲状腺结节手术还是能赔,别稀里糊涂就放弃了。
2. 要不要尝试多家投保?
如果还没最终承保,只是拿到了一家的核保结论,你可以试试投其他家,毕竟每家核保宽严不一样,说不定真能拿到标准承保。
前提是:一定要如实告知,所有体检异常都要讲清楚,不能隐瞒。
3. 如果已经是能拿到的最好结论,就接受吧
不过话说回来,很多时候除外已经是能拿到的最好结果了。
有部分保障,总比完全没保障好。你想,你现在已经有异常了,年龄再大一点,身体出更多问题,到时候连除外都拿不到,直接拒保,那才是真的没保障。
- 除外承保和保单里通用的责任免除是两回事,别搞混了。保单里本来就有的责任免除,比如酒驾、故意行为这些不保,是所有投保人都有的,除外承保是针对你个人的额外除外,只有你这张保单有。
- 不要为了拿到标准承保,隐瞒体检异常。不如实告知,后续理赔真的会被拒,那才是偷鸡不成蚀把米。
- 除外承保不影响保证续保的保单后续续保。只要你的保单约定了保证续保,到期续保不会因为你的身体变化,再给你加新的除外,这点可以放心。
合规提醒
 合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险公司核保规则、条款内容存在差异,具体核保结论、保障范围、理赔条件都请以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
拿到除外承保别慌!一文讲清它到底是什么该怎么办
文章链接:https://www.xinminbao.com/a/613.html