体检查出小毛病:被加费承保到底是怎么回事?
2026-09-22 15:43:55
上周下楼倒垃圾,碰到住在3号楼的张姐拉着我吐槽。说前阵子想给自己买份重疾险,填了健康告知,核保结果出来,居然要加费才能承保。她对着手机看了一下午,一会觉得多交好几千太亏,一会又担心现在不买以后连买的机会都没有,纠结得连晚饭都没吃。
什么情况下会碰到加费承保?
很多人买保险前,都默认自己要么能正常买,要么被拒,压根没听过还有加费这回事。
其实加费承保,说白了就是:保险公司看了你的健康报告,觉得你得大病的概率比一般健康的人要高一点,但也没到不能保的地步。所以愿意给你保障,但要你多交一点保费,平衡这个额外的风险。
常见的会触发加费的情况真的很多:比如检查出甲状腺结节三级、乳腺结节3级,轻度脂肪肝,一级高血压控压稳定,BMI超标太多,甚至乙肝病毒携带者,这些都很容易碰到加费。
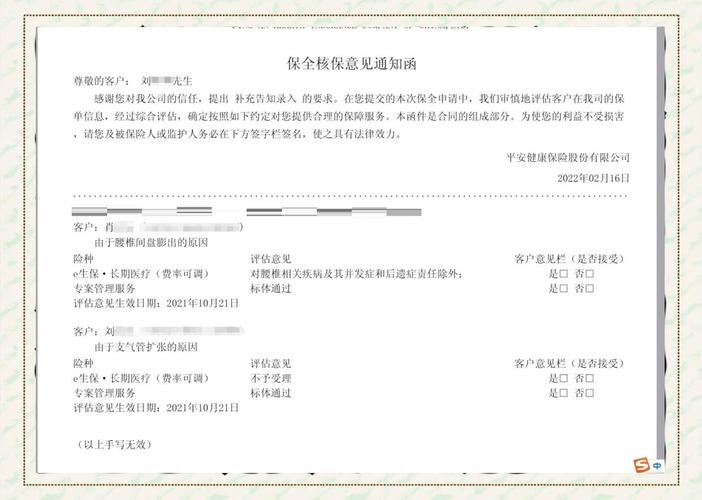 人身保险核保加费承保通知书示例
不存在故意刁难你的说法,都是按照保险公司提前定好的核保规则来的。你风险比别人高一点,多收一点保费,逻辑上其实说得通。
加费承保,到底亏不亏?
说实话,换谁刚看到加费通知,心里都不舒服。凭啥别人一年交3000,我就要交3800?凭啥我就要多掏钱?
我见过不少朋友,一看到加费直接就撤单了,说什么都不愿意买,觉得自己被坑了。
真的是这样吗?
我之前还碰到一个大哥,就是因为轻度高血压,投保的时候要加费,他觉得保险公司讹他,说什么都不买,结果第二年就脑出血,花了三十多万,全部自己掏,后来找我聊天,说后悔得直拍大腿,要是当时每年多交两三百,现在就能赔几十万了。
反过来想想啊。你现在身体有异常,保险公司愿意承保,就已经给了你入场券了。总比你拖着拖着,身体异常变严重,最后连加费的机会都没有,要强太多了吧?
举个例子,张姐今年35岁,甲状腺结节三级,买一份保到70岁的重疾险,标准体每年交3200,加费之后每年交3700,多交500块一年,20年下来也就多交1万块。可是如果她现在不买,过两年结节恶变了,别说加费,你掏多少钱都没人给你保了,到那时候几十万的治疗费,都要自己扛,哪个亏哪个赚,一算就明白了。
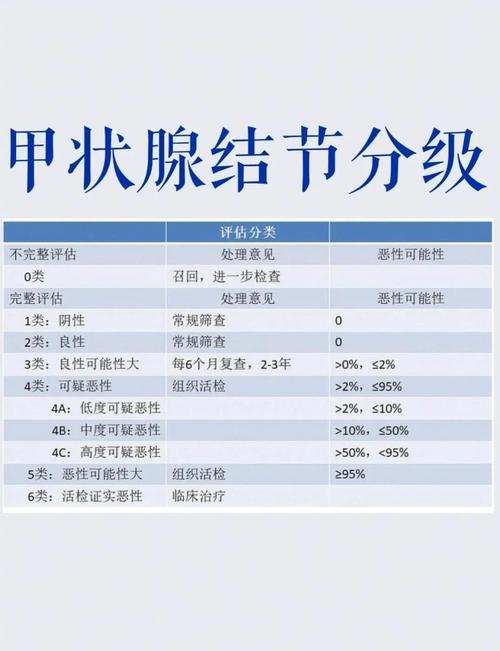 常见甲状腺结节核保结果分类表
不过话说回来,也不是说所有加费都一定要买,对吧。要是你加费加得太离谱,多交的钱都快赶上原保费了,那你确实可以多看看。但大部分时候,常规的小异常加费,幅度都不会太高,真没必要因为这点钱放弃保障。
碰到加费承保,这些事一定要搞清楚
 碰到加费承保,这些事一定要搞清楚
我整理了几个大家问得最多的问题,给你们捋明白。
第一个,加费是一直加吗?对,大部分长期险的加费,是整个缴费期都按照加费后的金额交,不会交几年就给你降回去。当然也有少数保险公司支持后续身体指标恢复正常,申请重新核保降费,这个你要问清楚你投保的公司,一切以保险公司官方说明和合同条款为准。
第二个,加费之后保障会变少吗?不会。加费承保的保障内容,和标准体承保完全一模一样,不会因为你加费就缩减保障责任。该赔的时候照样赔,和正常投保的人没有区别。
第三个,我能不能换一家公司再投,碰碰运气能不能不加费?当然可以。每家保险公司的核保宽松程度不一样,同样的结节,这家要加费,那家可能给你标准体,这很正常。但是也要提醒你,短时间内多次投保多家保险公司,留下多次核保记录,反而有可能影响后续核保结果,这个要心里有数。
第四个,我能不能隐瞒我的小毛病,这样就不用加费了?千万别。隐瞒健康告知,后续理赔的时候保险公司查到异常,很大概率会拒赔,得不偿失。不要赌这点运气,真的犯不上。
还有很多人会问,加费承保和除外承保选哪个?这个其实看个人情况,加费是所有责任都保,除外是把你有异常的那个器官相关的责任去掉,其他都保,没有绝对的对错,看你自己能接受哪一种。
最后再跟大家说一声,以上内容都是保险科普知识,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的核保规则、健康告知要求、理赔条件,都要以你拿到的保险合同和保险公司的官方说明为准。我们不推销任何保险产品,也不评判任何公司或产品的好坏,只是帮你弄明白基础的保险知识。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出小毛病:被加费承保到底是怎么回事?
文章链接:https://www.xinminbao.com/a/612.html