买保险才会碰到的「标准体」,到底是什么意思?
2026-09-22 15:20:59
很多人第一次走投保核保流程,都会看到四个字:标准体承保。
愣一下。这啥意思?我这身体算合格还是不合格?
说实话,不少人直到投保成功,都没搞懂这个词到底说的啥。这不,今天就把这个基础概念掰碎了说。
先讲明白:标准体到底是什么?
说白了,就是保险公司核保完你的资料,认为你的健康状况、职业类别、财务状况等等所有核保需要考量的因素,都符合这款产品的承保要求。不需要给你特殊规则,可以直接按照产品原定的保费、原定的保障责任承保。
类比一下,就像你去公园租游船,前台检查你的要求,直接收你原价租金给你船票,没有额外要求,你就是标准体租客。如果你带了超过规定的额外人员,要加钱,那就是非标准体了。
 保险核保标准体承保结果示意图
哪些情况能算标准体?哪些算非标准体?
很多人第一反应就是:标准体等于完全健康,一点毛病都不能有。
真不是。
标准体的判定,没有统一的标准答案,完全看你投保的产品的核保要求。
举几个例子你就懂了:
1. 你去年得过一次急性肠胃炎,治好了之后没复发,没有后遗症,买重疾险绝大多数情况都算标准体。
2. 你体检查出1级甲状腺结节,没有其他异常,不少保险公司核保后也会按标准体承保。
3. 你是办公室行政,买任何保险基本都是标准体,如果你是高空作业工人,买意外险可能就会被归为非标准体。
那什么是非标准体?简单说,就是保险公司认为你风险比普通人高,需要特殊处理:比如加保费承保,比如把相关疾病责任除外承保,比如暂时延期承保,甚至直接拒保。这些都属于非标准体的情况。
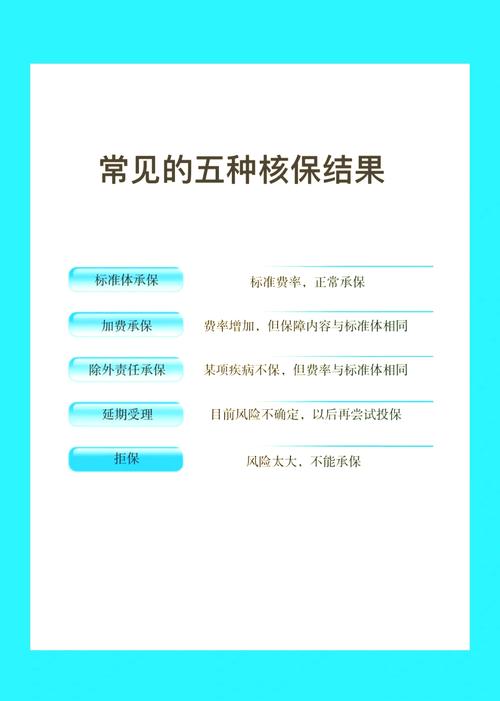 保险标准体与非标准体核保结果对照表
关于标准体的几个常见误区
 关于标准体的几个常见误区
误区一:我有小毛病,肯定拿不到标准体承保
真不一定。现在很多保险公司核保对小异常其实很宽松,常见的浅表性胃炎、小于1厘米的单纯囊肿、一级二级甲状腺结节、治愈多年的良性肿瘤,很多都能标准体过。不要自己吓自己,直接不敢投保。
误区二:上次买保险是标准体,下次买肯定也是
不对。两次投保中间隔了好几年,你的身体状况可能变了。而且不同产品、不同保险公司的核保规则不一样,就算你同时间买不同公司的同类型产品,也可能一家给标准体,一家给非标准体。所以每次投保都要如实做健康告知,别拿旧结论当参考依据以外的东西。
误区三:拿不到标准体就买不了保险
完全不对。非标准体只是需要特殊处理,很多时候加一点保费,或者除外某个已经有的疾病的责任,还是能顺利承保的。大部分小异常都不会直接被拒保,不用直接放弃投保。
必须提醒的注意事项
 必须提醒的注意事项
1. 所有核保结论,都以你投保的保险公司官方给出的结果为准,网上别人的经历只能参考,不能套用在自己身上。
2. 就算你自认身体很好,符合标准体要求,也一定要如实做健康告知,不要隐瞒病史,侥幸心理不能有。
3. 不要过度执念一定要标准体承保。如果身体已经有异常,能除外或者加费承保已经是很好的结果,过分纠结标准体反而可能耽误自己配置保障。
本文仅做保险基础概念科普,不构成任何投保建议、核保结论或理赔承诺,具体规则请以对应的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险才会碰到的「标准体」,到底是什么意思?
文章链接:https://www.xinminbao.com/a/611.html