上周帮一个做智能门锁的老客户整理理赔材料,他去年被外地一家科技公司告实用新型专利侵权,索赔120万。
算上律师费、公证费、最终法院判的赔偿金,前前后后掏出去快90万。
他签完理赔单的时候拍大腿,说早知道有这东西,当初创业的时候就该买,不至于现在掏这么多现金。
很多人第一次听知识产权保险,第一反应是:这东西不就是给大公司准备的吗?我们这种小老板,一年营收几百万,哪有资格碰这种高端保险?
真不是只有大厂才配买
别被“知识产权”这四个字吓住。
之前接触过一个开淘宝原创家居店的小老板,团队就3个人,自己画图、找工厂生产、拍图上架,去年被个抄了他设计的竞品反过来告外观专利侵权,连应诉带赔花了十几万。那时候他连知识产权保险是什么都不知道,只觉得自己运气差,碰到了无赖。
真不是运气差。
现在的知识产权类纠纷,尤其是批量起诉的案子,根本不管你规模多大,只要你产品上架、留了经营主体信息,传票就能直接寄到你公司前台。哪怕你是100%原创的,你也得掏几万块钱找律师、找公证,举证证明这东西是你先做的——这些真金白银花出去的成本,才是这个保险最核心的兜底价值。
很多人对这个险种的误解,真的是刻在骨子里的。觉得“我不主动惹事,事就不会找我”。太天真了。现在很多专门做知识产权维权的机构,拿着批量的专利、版权证,在电商平台、展会上挨个找匹配的产品,看到合适的就发律师函、起诉,就是为了赚赔偿金。你一个小商家,在人家眼里就是个容易捏的软柿子。
说直白点,它到底保什么、不保什么
别听销售吹什么“全维度覆盖”“一站式解决所有知识产权问题”,都是虚的。
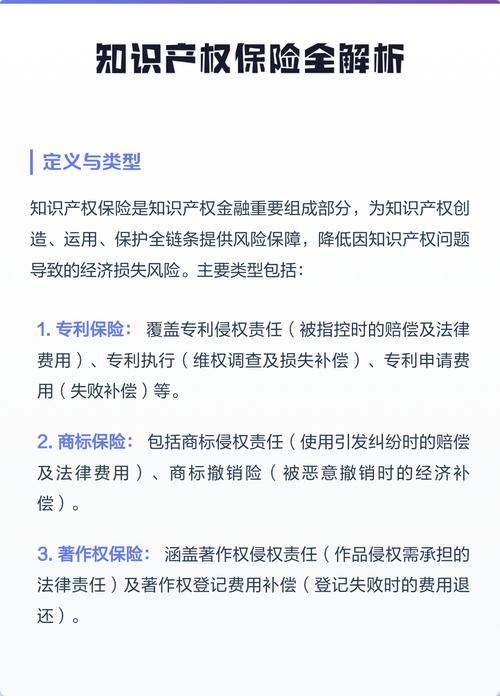
现在市面上主流的知识产权保险,本质上就两类。
一类是你当被告的情况:收到法院传票,被别人告侵犯他的专利、商标、版权,这时候从你应诉开始,花的律师费、公证调查费、最后法院判你要赔给对方的钱,只要在保额范围内,符合条款约定的,都能走理赔流程。
另一类是你当原告的情况:你自己注册的商标、专利、版权被别人抄了,你要去起诉对方维权,这时候花的律师费、公证费,保险可以帮你兜住——毕竟很多小商家的原创被抄了,要自己掏几万块打官司,真的舍不得。
但它不是万能的。
哪些情况不赔?我给你说几个最常见的。
你明知道自己抄了别人的专利、设计,还故意生产销售,这种故意侵权的,一分钱不赔。你投保的时候已经收到法院的传票,故意隐瞒这个情况买的保险,也不赔。还有,别觉得“知识产权包含所有跟知识有关的东西”,很多基础款的产品,根本不覆盖商业秘密、域名纠纷这些场景,你买的时候就得一条一条对着条款看,别光听销售嘴上说。
买之前踩过的坑,我得提前给你提个醒
干这行这么久,见过太多人买的时候稀里糊涂,理赔的时候哭天抢地。
第一个坑,别光图便宜选低保额。很多人买的时候看哪个保费便宜选哪个,选个10万、20万保额的,真遇到对方索赔几百万的大案子,这点保额连律师费都不够。之前有个做文创的老板,买的30万保额的,去年被索赔200万,光律师费就花了12万,算下来剩下的保额,连赔偿金的零头都覆盖不了。买之前先摸清楚你这个行业平均的侵权索赔额大概在什么水平,再对着选保额,别瞎凑数。
第二个坑,理赔的时候别自作主张找律师。很多条款里明确要求,涉及诉讼的案子,律师选择、代理方案都得提前跟保险公司报备,不然最后这笔律师费是报不了的。我之前有个客户,收到传票自己找了个相熟的律师,打了半年官司花了8万律师费,最后去理赔的时候,保险公司说他没走事前报备的流程,这部分费用只能按比例报,他当时气得跳脚,但是条款里写的明明白白,真没地方说理去。
还有,别觉得买了保险就可以高枕无忧,随便抄别人的设计。之前碰到过一个老板,买了保险之后,直接把竞品的专利产品改个外观就上架,最后被起诉了,保险公司调查的时候发现他的产品和对方的专利保护点几乎完全重合,直接拒赔。这种真的是自己作的,谁都救不了。
说实话,这东西真的不是什么必买的神级产品。如果你就是个开线下小餐馆的,连个注册商标都没有,一年到头也没什么技术类的产品,那你买这东西就是纯浪费钱。
但如果你是做电商卖原创产品的、是做硬件开发有自主专利的、是做独立软件有版权的,真的可以琢磨琢磨。毕竟谁也不想好好做生意,突然收到一张传票,就要掏出去大半年的利润去应诉。
前阵子跟一个做专利代理的朋友聊天,他说现在很多中小企业对知识产权的认知,还停留在“拿到证书就完事了”的阶段。真等传票寄到前台的时候,才开始慌慌张张找法务、找律师、凑钱赔。
早个一两年花几千块配的保障,真到出事的时候,能帮你兜住的窟窿,可能是你熬了好几个通宵才赚回来的利润。
就这么简单。
作者|dananjin
排版|dananjin
审核|乐乐