买保险必懂:关于核保结论,很多人都理解错了
2026-09-22 14:56:57
周末在小区楼下摘邻居家种的枇杷,刚摘了俩黄的,就被三楼张姐拉住吐槽。
上个月偷偷给自己投了两份医疗险,结果拿到两份完全不一样的核保结论,当场就傻了。
“我就一个6mm的肺小结节,怎么第一家让我正常买,第二家直接把肺相关的责任都除外了?到底哪个算对?我该信哪个?”
说真的,碰到这种情况的人,真不在少数。
你拿到的核保通知书,到底藏着几种结论?
很多人买保险,只盯着保额保费,投完就等着收合同,压根没把核保结论当回事。
说白了,核保就是保险公司帮你“做体检”,算完你的发病风险,给出来的最终答复。不同的答复,就是不同的核保结论。
常见的也就五种:
第一种就是正常承保,这当然是最舒服的结果,你啥情况都符合要求,按约定交钱,享受全部保障,没毛病。
第二种是加费承保,你的风险比普通健康人高一点,所以要多交点保费,但是所有保障都跟别人一样,不影响。
第三种是除外承保,这也是大部分身体有小毛病的人最常拿到的结论——已经有的某类疾病,或者某个身体部位相关的责任,保险公司不赔,剩下的所有责任都正常保。
第四种是延期承保,说白了就是现在我拿不准你的风险,你先回去养半年、复查几次,等结果稳定了再来投保,现在不接你的单,但也没说永远不接。
第五种就是拒保,就是现阶段保险公司认为你的风险太高,不接受你的投保申请。
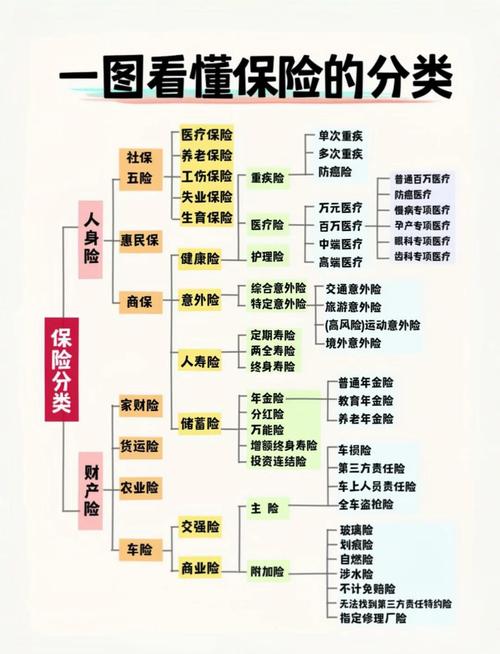 人身保险常见核保结论分类说明图
很多人一看到除外或者延期,就觉得天塌了,到处说自己买不了保险了。真的犯不上。
我见过不少人,拿着除外结论照样投保,最后其他部位出了问题,该赔的一分不少赔。总比什么保障都没有强吧?对吧?
拿到不一样的核保结论,到底该怎么选?
说实话,不同公司核保规则真的差很多。同样一个1cm以下的甲状腺结节,分级二级,有的公司正常承保,有的除外,有的直接延期,一点都不奇怪。
那碰到好几个不同结论,怎么选?
没有标准答案,全看你自己的取舍。
比如一份是除外甲状腺责任,不加保费,一份是加30%保费,正常保甲状腺。你要是介意除外,觉得多交点钱买个全保障心里踏实,那就选加费的。你要是觉得多花钱心疼,就算除外也能接受,选除外也没毛病。
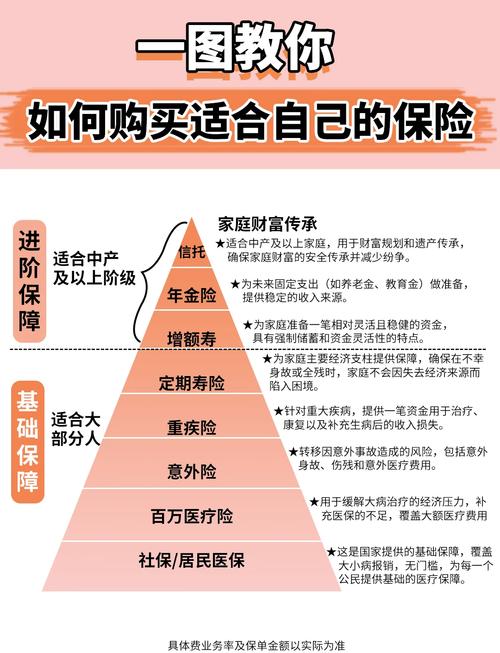 消费者核保结论选择参考示意图
说两个最常见的误区,很多人踩坑:
第一个误区:拿到一次拒保,就觉得这辈子都买不了保险了。
真不是。拒保只是这家公司,根据你这次提交的身体资料给出的结论,不代表所有公司都不会接。很多人调理半年,结节缩小了,或者炎症消了,换一家核保规则宽松的,说不定就能正常过了。
第二个误区:拿到延期,就等同于被拒保了,直接放弃。
更不对。大部分延期,都是因为你刚查出来问题,病情还不稳定。比如刚查出来肺结节,医生都让你三个月后复查,保险公司当然不敢贸然收单,给你延期,本质是等你的病情明确,又不是直接把你拉黑了。
还有最坑的一个错误操作:拿到核保结论,连看都不看,直接签字确认。
我之前听人说,自己投保的时候甲状腺结节被除外了,他压根没看核保通知书,签字就收合同了,后来查出来甲状腺癌,理赔被拒,才追悔莫及。
所以记住:拿到核保结论,一定要逐字看完所有约定,确认自己能接受,再签字确认。别稀里糊涂吃闷亏。
那些没人告诉你的核保结论小细节
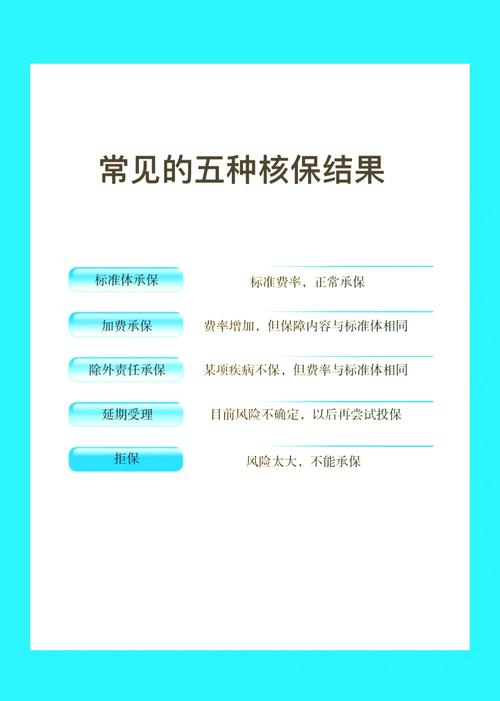 那些没人告诉你的核保结论小细节
说实话,很多人对核保结论的认知,就停留在“过了”和“没过”,中间好多细节根本不知道。
第一个细节:只要你拿到过拒保、除外、加费、延期的结论,下次再投保别的保险,一定要如实告知,别想着隐瞒。
别抱有侥幸心理,现在保险公司之间信息互通比你想的方便,隐瞒不报,后来真出事了,被查出来,人家可以拒赔,吃亏的还是你自己。
第二个细节:核保结论不是定死的,你可以申请复议。
什么意思?比如你买保险的时候,因为甲状腺结节被除外了,过了两三年,你每次复查结节都没变化,甚至分级从三类降到了二类,你可以把最新的检查报告交给保险公司,申请重新核保,符合要求的话,保险公司会给你改成正常承保,撤掉除外责任。
这个福利真的很少有人提,但确实是很多公司都有的规则,就看你懂不懂主动去申请。
不过话说回来,复议也不一定能成,最终结果还是得看保险公司的官方审核。
第三个细节:就算拿到的最好结论是除外,也别直接放弃投保。
很多人说,我都有一块不保了,那买了还有什么用?
你想想,除了那个已经出问题的部位,你其他身体器官也可能出问题啊。能保大部分,总比一点保障都没有,裸奔强吧?
最后提醒
本文内容仅做保险基础知识科普学习,不构成任何投保建议、核保结论或者理赔承诺。不同保险公司的核保规则不同,具体的核保要求、保险责任、约定内容,一律以你所投保的保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险必懂:关于核保结论,很多人都理解错了
文章链接:https://www.xinminbao.com/a/610.html