说走就走的旅行里,被你忽略的旅行险到底管啥?
2026-09-22 09:18:55
上个月跟闺蜜凑了五天年假去闽南看海,头天晚上还在海景房吹着海风吃芒果冰,转天早上她踩礁石拍日出,一脚打滑就扭了脚。
不到半小时脚踝肿得跟发面馒头似的,只能打车去当地医院拍片子,拿药加固定花了快一千一。
她出门前随手买了九块九的旅行险,最后报了八百多。
拿到钱的时候她跟我说,早知道这么管用,就不该吐槽我没事瞎提醒她买保险。
另一个朋友去年去东南亚玩,转机的时候护照被偷了,临时补办花了快四千,因为没买旅行险,全自己掏,那叫一个肉疼。
先理清楚,旅行险到底不是啥,避开常见误区
很多人对旅行险的误解太深了。
有人觉得,我有社保有日常意外险,出门还买这个干嘛?浪费钱。
说实话,真不是。社保异地就医报销比例本来就低,要是去境外,社保根本不管。普通日常意外险,大多只保身故伤残,你扭脚摔破头这种门诊费用,很多不给报。更何况你要是去玩点滑雪潜水蹦极,普通意外险直接把这些列在免责里,出事根本不赔。
还有人觉得,旅行险都得大几百,买不起。真不是啊,国内周边游两三天,几块钱十几块,就算是出境游半个月,几十上百块也就够了,不过就是一杯奶茶钱的事。
也有人觉得,旅行险就是用来骗钱的,真出事赔不了。其实不是,只要你符合合同约定的责任,该赔都会赔,问题大多出在你买的时候根本没看保啥,啥不保。
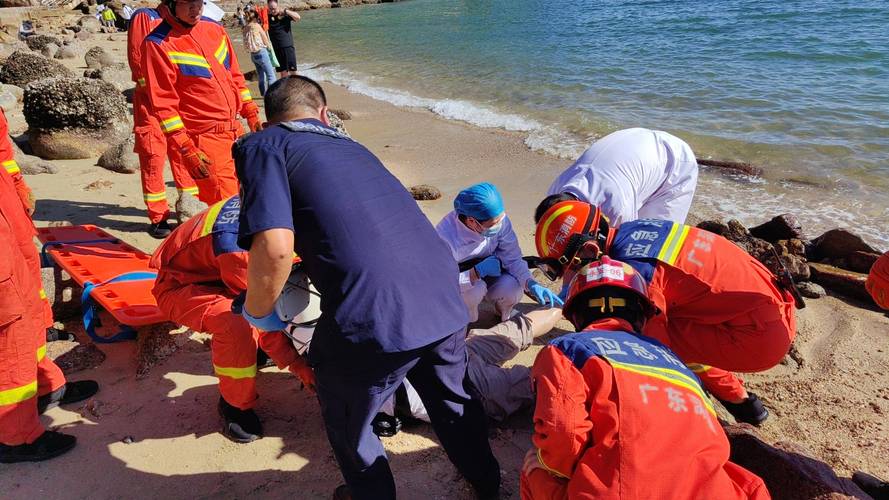 游客海边礁石拍照滑倒受伤场景图
旅行险说的那些保障责任,到底都是啥意思
我整理了几个最常用的,给你掰碎了说。
第一个就是意外医疗费用报销,这也是最实用的一项。就是你旅行途中突发意外受伤、或者突发急性病,去医院看的门诊、住院费用,符合条件的就能按比例报销。境内旅行一般报社保范围内的费用,境外旅行很多支持医疗费用直付,不用你先掏一大笔钱垫着,对去医疗费用高的国家太实用了。
第二个是行李证件盗抢丢失保障,出门在外丢个身份证护照太常见了,补证件的工本费、住宿交通费用,符合条件就能赔。要是托运行李被航空公司搞丢了,航空公司赔完剩下的部分,旅行险也能补一点。甚至连银行卡挂失费用,不少都能报。
第三个是行程延误/取消保障,这个我自己就用过。前几年飞北京遇上大暴雨,在机场待了八个小时,符合延误时间要求,最后赔了三百块,刚好够我吃顿大餐缓情绪。要是遇上航班取消、或者出发地目的地突发公共卫生事件,你已经付了的机票房费不能退,也能赔你这部分损失。
还有一个特殊的高风险运动保障,专门给想去玩滑雪、潜水、攀岩、冲浪这类项目的人准备的。普通旅行险大多把这些列为免责,所以想去玩这些的,一定要确认你的旅行险有没有包含这一项,一切以合同条款为准。
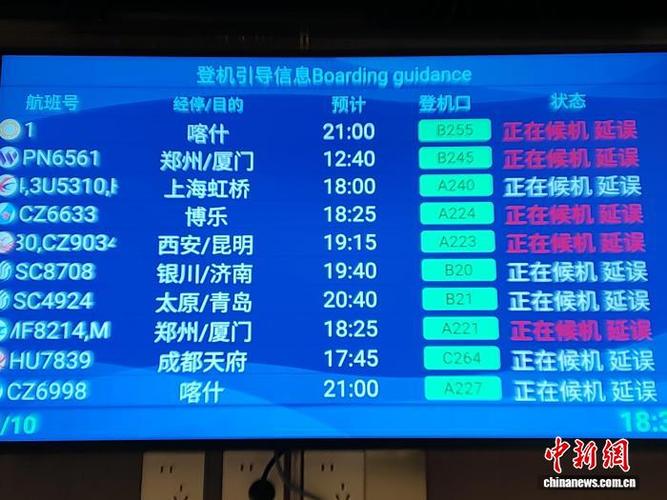 机场航班延误通知显示屏实拍图
买之前一定要核对的几个细节,别踩坑
 买之前一定要核对的几个细节,别踩坑
首先,算准保障时间,别卡着你的行程买。比如你一号出发,五号返程到家,别只买一号到五号,最好提前一天买,延后一天结束,万一航班改期、路上堵车耽误了,也不至于脱保。
其次,一定要看免责条款。什么情况不赔,合同写的明明白白。比如你酒后驾驶出事不赔,你去保险公司明确列出来的危险地区不赔,你没有合法有效签证入境不赔,没包含高风险运动你去玩出事也不赔,所有内容都以正式保险合同为准。
再者,出境游一定要看有没有全球紧急救援服务。你在国外人生地不熟,语言又不通,真出点事连医院在哪都找不到,紧急救援服务不光能帮你联系医院、安排转运,不少还能垫付医疗费用,不用你先掏出大几万的押金,这个真的太重要了。
说实话,旅行险真不是万能的,它管不了所有事。比如你自己突然不想去旅行了,这种个人原因取消行程,大多是不赔的。比如你带了大量现金丢了,很多也不赔。所以出门还是要自己多留心,保险只是给你托个底,不是帮你兜所有错。
对吧?
最后给大家提个醒:
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,不推荐任何具体保险产品,不评价任何保险公司的好坏,所有的保障责任、免责范围、理赔规则都以你选择的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
说走就走的旅行里,被你忽略的旅行险到底管啥?
文章链接:https://www.xinminbao.com/a/596.html