一句话说清责任险:它帮你赔“你搞出来的祸”
我们平常接触的重疾险、医疗险、意外险,大多是赔自己的。自己生病、自己出事,钱赔给自己。 责任险反过来。它赔的是你因为过错给别人造成的损失,你本该承担的赔偿责任。 举几个最常见的例子: 你开餐厅,顾客在湿滑的地面摔了骨折,你要赔医药费营养费,这部分可以走公众责任险。 你家狗没牵绳咬了路人,对方要打狂犬疫苗赔误工费,如果你买了家庭责任险,这部分保险公司帮你出。 你开工厂卖电器,产品漏电伤了人,厂家商家要赔,这就是产品责任险管的。 你是设计师,给客户做图不小心用了侵权素材,客户起诉你要赔偿,职业责任险帮你兜着。 说白了,它保的不是你,是你的“赔偿责任”。
日常常见的责任险,主要分这几类
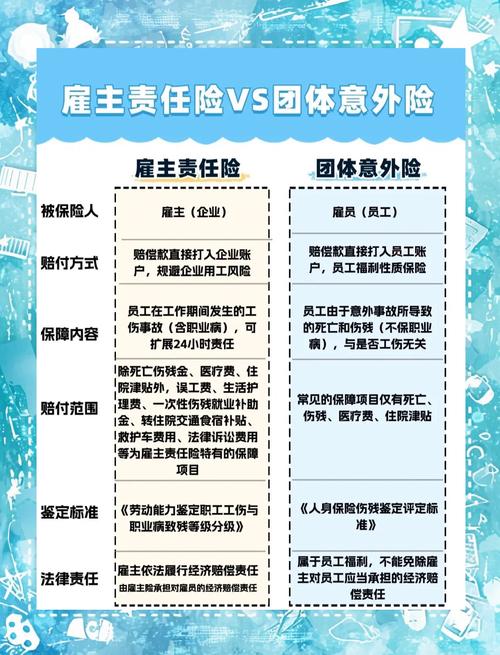
不用记太偏的,日常能接触到的,就这几类: 1. 公众责任险 开门做生意的场所基本都要买,大到商场游乐园,小到街边奶茶店,只要有陌生人进来,就需要这个。万一有人在你的场地出事,老板要赔的钱,保险公司出。 2. 雇主责任险 老板给员工买的。员工在工作时间出事,老板要承担赔偿责任,这个险就赔老板该出的那部分钱。 3. 产品责任险 生产、卖商品的商家厂家买的。卖出去的产品有问题,给消费者造成了损失,这个险帮着赔。 4. 个人/家庭责任险 普通老百姓自己买的,管家里那点事:花盆掉下来砸了楼下的车,孩子玩闹把别人打伤,宠物挠了人,这些你要赔的钱,都可以走这个险。 5. 职业责任险 给医生、律师、会计师、设计师这类专业从业者买的,工作失误给客户造成损失,它帮着赔。 不过话说回来,我们作为消费者,去别人的场所消费,其实是蹭了场所买的责任险的保障,只是你不知道而已。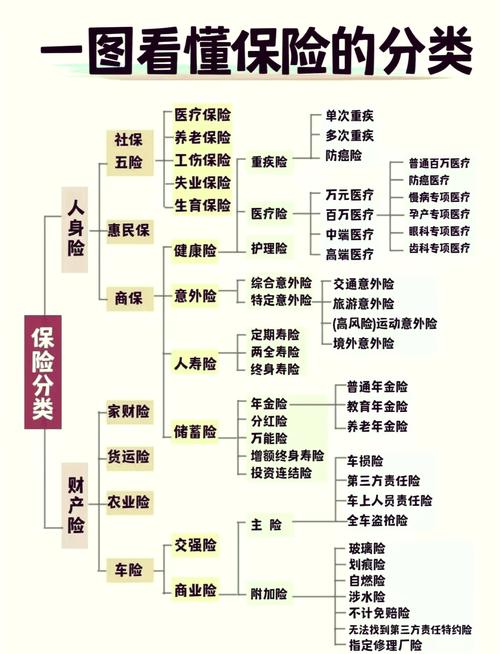
关于责任险,很多人都搞错了这几点
最后说几个必须记牢的注意事项
1. 不管买什么责任险,免责条款一定要仔细看,哪些能赔哪些不能赔,合同写的明明白白,不要想当然。 2. 保额一定要和自身的风险匹配,开几千平商场的保额,不可能和十平米小吃店一样,根据自己的情况选。 3. 真出了事,第一时间报案,保留好现场证据,该救人救人,不要随意破坏现场,配合保险公司调查。合规提醒:本文仅做保险基础知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。所有关于保险责任、免责条款、理赔条件的内容,均以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满