上周帮做女装批发生意的老陈捋理赔材料,越捋越气。
他上个月发了320件冬季羽绒服到哈尔滨,走的是常合作的专线。半路上货车为了躲横穿高速的野狗,直接侧翻在边沟里,赶上当天的冻雨,货箱敞着,所有衣服全泡了冰碴子。
他一开始拍着大腿说没事,每次发货都给货站转了5块钱的”保险费”,赔肯定没问题。
结果材料递上去才知道,货站给他买的,是自家投保的承运人责任险,条款里明明白白写着,单次事故最高按运费的10倍赔。算下来320件羽绒服,货值快12万,最后赔了2100块。
连拉货的运费都不够。
你以为的”货运险”,可能根本不是你以为的那个
很多人对货运险的认知,从一开始就歪了。
总觉得货站说”我们保过了”,就是自己的货有保障。根本分不清,承运人责任险和货主自己的货运险,差了十万八千里。
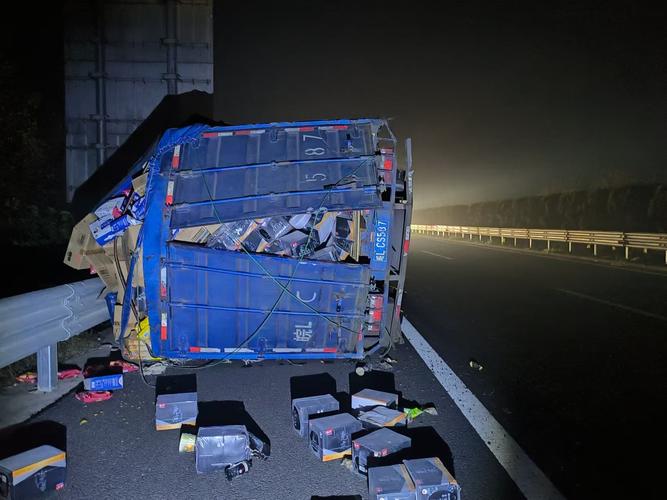
前者是给货站自己买的,保的是如果货站在运输过程中该承担责任的部分,保险公司帮着赔。但条款里藏着一堆免责:比如司机没按时年审、货站本身存在管理疏漏、甚至碰到不可抗力的情况,人家完全可以不赔。就算赔,也是按固定的限额来,根本不会管你这票货实际值多少钱。
后者才是真正站在货主角度的保障——你掏的保费,是买的”我这批货从出门到签收,路上出了意外的损失补偿”。
别踩那种按运费倍数赔偿的坑。我见过太多人,发一单货运费40块,交5块钱保费,觉得便宜。真出事了才发现,40块的10倍才400块,哪怕你这箱货是价值两万的手办,也只能按400块算。
说真的,这种保险,买了跟没买有啥区别?
真要出事,货运险到底给你兜哪些底
别听销售吹得天花乱坠,你就记着,常规的货运险,保的就是运输途中因为意外事故导致的直接货损。
比如货车翻了、货箱被火烧了、碰到暴雨把货打湿了、被路上掉的硬物砸穿货柜弄坏了货,这些实打实的损失,都在保障范围内。
但不是啥都赔。
包装不当导致的货损、易腐货物的正常变质、未报备的违禁品被扣、行业公认的正常损耗,这些情况都在免责范围内。你自己包装的时候就没钉牢,货从货架上掉下来摔碎的,不赔。你发的是新鲜草莓,路上因为正常的呼吸作用闷坏了大半,不赔。你偷偷在货里塞了没报备的锂电池,被安检扣了、甚至自燃了,不赔。还有那些行业内公认的正常损耗——比如运煤炭撒了2%、运面粉漏了1%,这类本来就算在运输成本里的损耗,人家也不会赔。
对了,别觉得买了货运险就可以高枕无忧。你要是故意把货藏在普通货里蒙混过关,比如运的是名贵字画,报成普通印刷品,最后查出来货值和报备的不一样,保险公司是有权拒赔的。
买的时候多留个心眼,比出事了补材料强
说实话,现在货运险的投保流程已经很简单了,很多平台点几下就能买,但真的有不少人因为粗心,最后拿不到赔付款。
别全把投保的事扔给货站代办。你自己掏的保费,总得花3分钟看一眼条款里的保障主体、赔偿限额、免责范围。别等出事了才发现,你买的那个保单,受益人根本不是你自己。
别乱报货值。你这票货实际值多少就报多少,报低了,出事了只能按你报的额度赔,亏的是自己;报高了,核保的时候查出来你故意虚高保额,不仅保费白交,还可能被认定为骗保。我之前碰到个做陶瓷生意的老板,发一整车花瓶,报了30万的保额,实际货值才8万,最后因为虚报货值,理赔的时候直接被打回来了,折腾了快两个月才把保费退回来,半毛钱赔偿都没拿到。
理赔的时候别犯懒。货到目的地第一时间开箱检查,发现货损了,当场拍照片、拍视频,把货损的数量、程度拍清楚,找货站的工作人员或者第三方公估的人一起清点签字。货损现场的固定证据是理赔能不能顺利走下去的关键。别等你把货都拉回仓库、该拆的拆、该卖的卖了,才想起来要找保险公司理赔——到时候人家连货损是运输过程中弄的,还是你自己在仓库弄坏的都分不清,凭啥给你赔?
其实货运险本身就是个很实在的工具。你跑物流、做电商、做批发,只要货要在路上跑,就免不了碰到点意外。花个几十上百块的保费,换个真出事的时候能按实际损失补点钱,比你每次出事了跟货站扯皮、跟司机吵架强多了。
别把它当凑数的搭头,也别把它当万能的保险箱,搞明白条款里的边界,用起来才顺手。
作者|dananjin
排版|dananjin
审核|乐乐