为什么需求分析比选产品重要很多
保险本质是工具,是用来填补你自己的风险缺口的。没有哪款产品能通吃所有人,就像你不能拿35码的鞋给42码脚穿,也不能拿防晒衣去当羽绒服过冬。
做需求分析,其实就是搞清楚三件事:你最怕发生什么事?出事了需要多少钱扛?你每年能拿出多少钱买这个工具?
就这么简单。
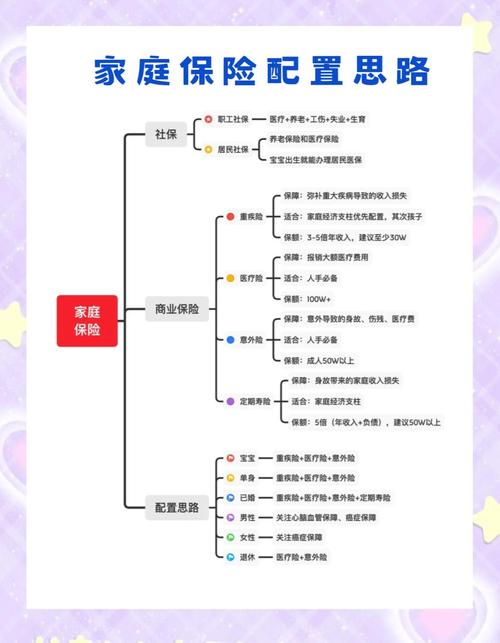
身边见过太多例子,年收入20万的家庭,每年交8万保费,为了所谓的“全面保障”,连日常给孩子报兴趣班都要抠抠搜搜,不到五年就交不起了,退保只能拿回一半本金,亏得心疼。还有人给刚上学的孩子买了几十万保额的终身寿险,其实孩子根本没有家庭责任,寿险完全没必要买这么多,纯纯浪费钱。
错不在产品,错在一开始就没搞清楚自己要什么。
普通人做需求分析,按这三步来就够
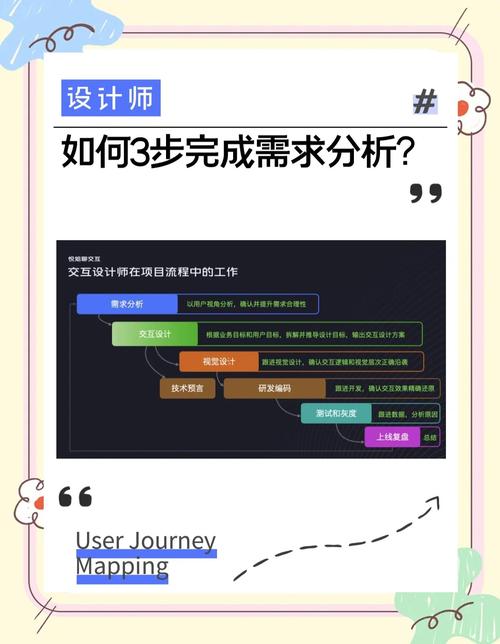
不用搞复杂的精算模型,也不用拉几十行的表格,普通人在家花半小时就能理清楚。
第一步:先算你的风险缺口
风险缺口 = 万一风险发生需要的总费用 – 你自己已经攒的钱/已经有的保障。剩下的差额,就是需要保险帮你扛的部分。
举个例子,家庭主力挣钱的人,欠着200万房贷,上有两个老人要养,下有一个孩子要读到大学,万一不幸出事,家里一共只有30万存款,社保有基础医保,那你的寿险缺口、重疾缺口,就是两百万以上。如果是刚毕业工作一年的年轻人,没房没车没负债,一人吃饱全家不饿,那风险缺口自然就小很多。
第二步:框定你的保费预算
说实话,这步才是最实际的。保险是长期缴费,一交就是二三十年,预算错了,后面受罪的是自己。
通常来讲,保费控制在你年可支配收入的10%以内就差不多,不用硬撑。你年入十万,一年拿八千到一万买,不会影响生活。你年入五十万,拿出三四万也没问题,核心是不要占用你三五年内要用的钱——比如预备买房的首付、孩子明年要交的学费,这些钱别拿来买长期保险。
第三步:按优先级排需求,先保核心再补其他
很少有人能一步买齐所有保障,尤其是预算有限的时候,一定要分先后。
普遍的优先级是这样的:大人的保障优先于孩子和老人,保障型保险优先于储蓄型保险。
道理很简单,大人是家庭的收入来源,大人没了保障,整个家庭的经济就断了,孩子老人买再多保险也没用。先把生病了、残疾了、走了这些会直接拖垮家庭的风险覆盖掉,再去考虑存钱养老、财富传承这些事,顺序错了,全错。
别追求一步到位,以后收入涨了,或者家庭情况变了,再加保就可以。保险本来就是跟着家庭阶段调整的,不是买一次管一辈子不用动。
这些常见的需求分析误区,别踩
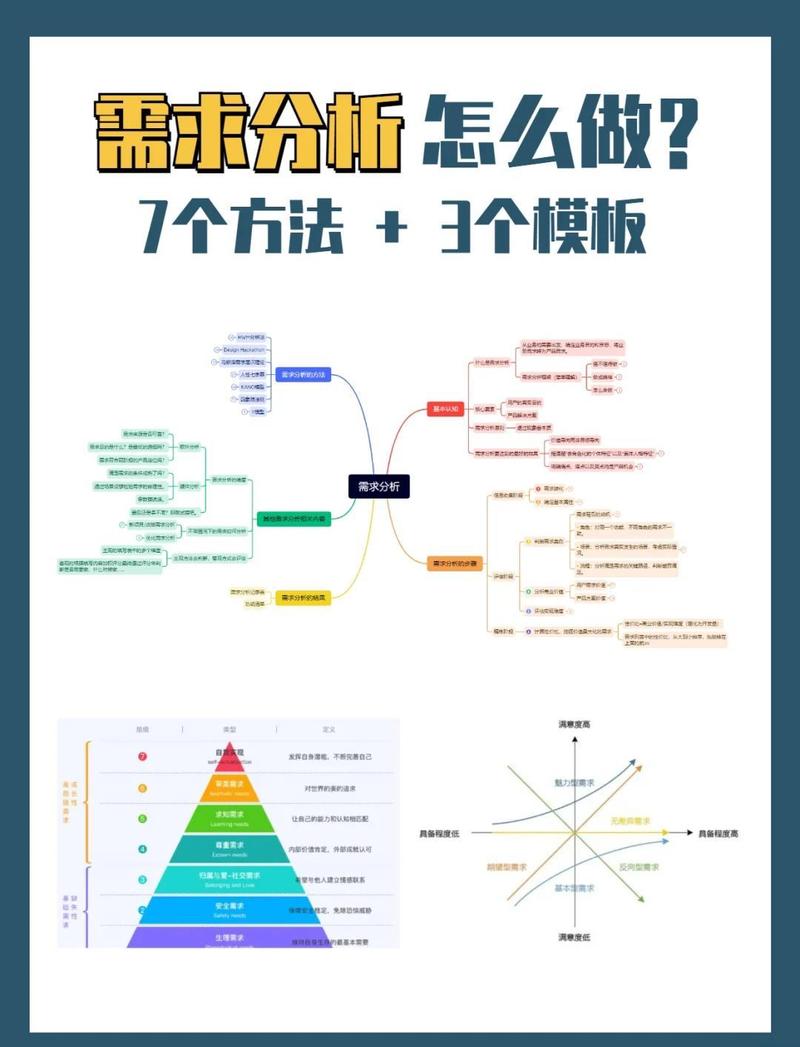
误区一:给孩子买满保障,自己裸奔
这绝对是国内家庭买保险最常见的错。爸妈疼孩子,什么好的都先给孩子,保费全花孩子身上,自己连个百万医疗险都没买。真要是爸妈出事了,孩子那几张保单,连医药费都不够付,更别说后续的生活了。记住,爸妈才是孩子最大的保障。
误区二:什么都想要,保费严重超支
听销售说这个也重要那个也不能缺,一股脑全买,最后每年交的保费占了收入快三成,本来能轻松过日子,现在每个月省吃俭用攒保费,没两年就交不动了,退保还亏本金,进退两难。
误区三:跟风买热门险种,根本不符合自己情况
比如最近什么险种火就买什么,自己已经有了单位的补充医疗,还买三份小额医疗险,报销的时候只能报一次,多买的纯纯浪费。或者已经退休了,社保齐全,存款也够养老,还被推销买大几十万保额的终身重疾,每年交大几千,交十年,其实七八十岁之后重疾的需求早就没那么高了,反而占用了养老的现金流。
合规提醒
- 本文仅做保险知识科普,不推荐、不代理任何保险产品,不评价任何保险公司及产品优劣。
- 任何保险的健康告知、免责条款、等待期、续保规则、理赔条件等,都以正式保险合同和保险公司官方说明为准。
- 本文内容不构成任何投保建议,每个人的家庭情况、身体状况、财务状况不同,实际需求请结合自身情况判断,也可咨询保险公司官方渠道专业人员。
作者|dananjin
排版|dananjin
审核|知知