上个月楼下张姐敲我家门,眼睛肿得像桃子,进门坐下来就叹气。说刚买完医疗险没俩月,单位组织体检查出来肺结节,光穿刺和后续检查就要小一万,本来想着买了保险能扛点压力,转头就想起买保险的时候说有什么等待期,怕不是一分钱都不赔,越想越急,觉都睡不着。
相信不少朋友都听过「等待期」这三个字,但真到自己遇上事,才慌慌张张去翻合同,越看越懵。今天就把这事掰扯清楚。
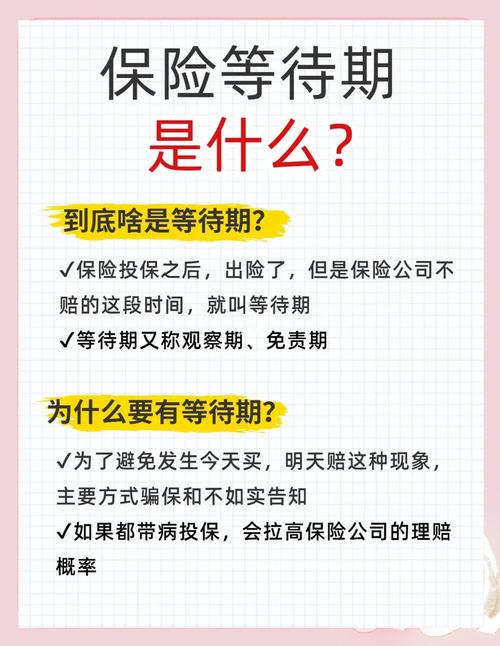
说白了,等待期就是保险公司的观察期
你站在保险公司的角度想,就很好理解为啥要有等待期。
如果有人明明已经身体不舒服,查出来有病,故意瞒着不说,转头就买份保险,第二天就去申请理赔。这对所有老老实实身体健康买保险的人,太不公平了。毕竟保费是大家一起凑起来赔给出险的人的,这相当于有人明着薅所有人的羊毛。
所以保险公司就设置了这么一段观察时间,就是等待期。从保单生效那天开始算,这段时间里得病,保险公司不承担理赔责任,目的就是防带病投保。
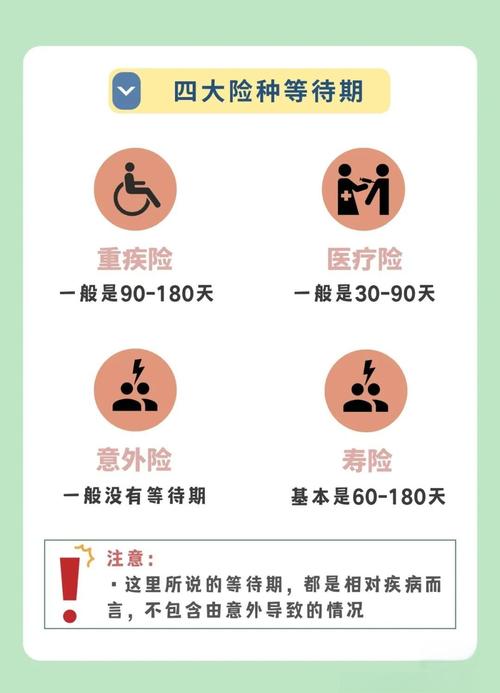
不同险种的等待期,差别很大。
意外险基本没有等待期。大部分意外险今天买,明天零点就生效,毕竟意外是突发的,哪有人提前知道自己要出事特意去买保险,所以不需要观察。
医疗险大多是30天。重疾险和寿险一般是90天,也有不少产品是180天。就是这样,有长有短。
这些等待期误区,很多人都踩过
第一个误区:只要在等待期得病,直接拒赔还解除合同。
真不是这么绝对。
比如刚才说的,意外导致的医疗或者伤残,哪怕刚买完第二天出事,该赔还是赔,大部分合同都不会把意外责任卡进等待期里。还有一种情况,等待期内只是体检查出来点小异常,还没有确诊具体的疾病,也不会直接就把整张保单废掉,具体还是要看合同条款怎么写。
第二个误区:等待期越短的产品越好。
说实话,很多人买保险就盯着等待期短,其实等待期只是产品一个非常小的细节。影响你保障的核心因素,比如保障范围、免责条款、定价,哪一个都比等待期那几十天重要。别捡了芝麻丢西瓜。
第三个误区:反正等待期内查出来得病不赔,那我不舒服也等过了等待期再去看。
这话我必须加粗说,千万别这么干!身体是自己的啊!真有不舒服,拖出大问题,后悔都来不及。退一万步说,你故意拖着不去确诊,真等到过了等待期才去,最后查出来是重疾,保险公司调病历的时候发现你早就有症状你故意隐瞒,反而会以故意隐瞒为由拒赔,那才是真的得不偿失。
第四个误区:等待期内不能看病,不能开药。
也不对。你平时感冒发烧去开点药,摔了蹭了去缝两针,只要不是确诊了什么大毛病,根本不会影响你后续的理赔。不用草木皆兵。
等待期内真出事了,该怎么处理?
先稳住,别自己先乱了阵脚。
第一步,先分清楚,这次出事是意外还是疾病。如果是意外,直接该看病看病,该申请理赔申请,不用因为还在等待期就缩着,绝大多数意外险都没有等待期,重疾医疗险对等待期内的意外责任也都是赔的。
如果是疾病,先把所有的资料整理好:病历本、检查报告、缴费单据,一样都别丢。然后主动联系保险公司,问清楚你们的合同对于等待期出险是怎么约定的。
不一样的合同,约定真的差很多。有的合同约定,等待期内确诊约定的重疾/轻症,只退你交的保费,合同终止。有的合同只是约定,这次确诊的疾病不承担责任,其他的保障依旧有效,合同继续有效。所以别自己看了半句条款就吓自己,多问官方的说法。
还有个小提醒给大家,买完保险如果不是身体不舒服,没必要立刻去做一次全身体检。不是让你隐瞒健康问题,买保险之前该做的健康告知都已经做完了,本来你啥毛病没有,体检突然查出来个小结节、小囊肿,反而给之后万一出险留下不必要的麻烦,常规体检等过了等待期再做,也不迟。
当然,还是那句话,身体不舒服,什么时候都得立刻去看,别等。
合规声明:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。不同保险产品的等待期规则、出险约定均不相同,一切以消费者手中的保险合同条款,以及保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|见微