投保人到底是啥?和被保人真不是一回事
很多人买保险,填信息的时候眼睛只盯着保障责任和保费,投保人这栏随手写,反正都是家里人,有啥所谓?
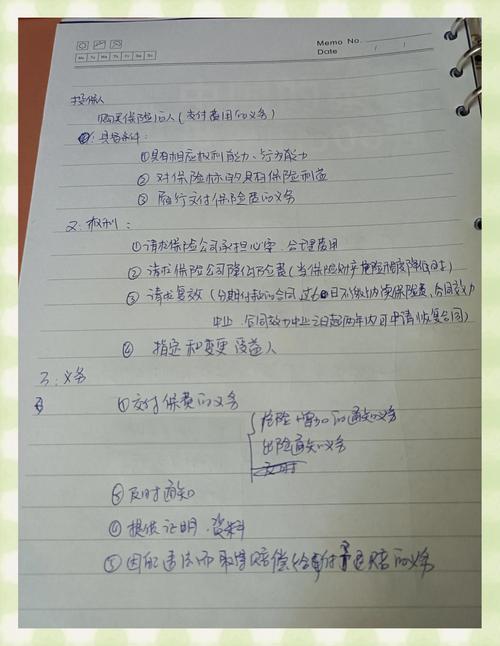
说实话,这个位置真的太重要了。我给你掰碎了说:投保人就是掏钱买保险的人,也是整份保单的合法主人。被保人只是那份被保险保障的对象,两者权利差远了。
举个例子:妈妈给刚上大学的女儿买重疾险,妈妈每年按时转保费进银行卡,妈妈就是投保人,女儿是被保人,享受重疾保障。那妈妈作为投保人,能干嘛?能改保单受益人,能申请退保拿现金价值,能拿保单去贷款,还能变更投保人,这些权利被保人是没有的。
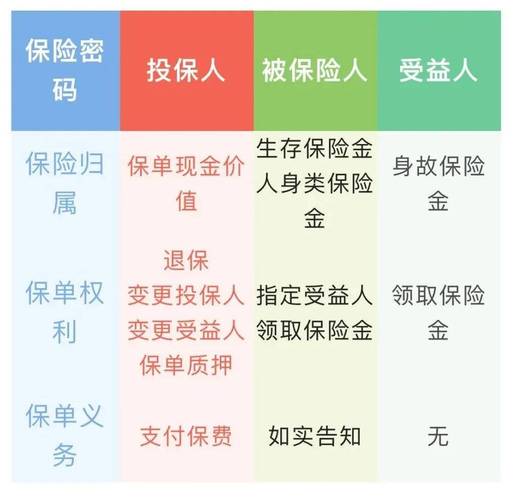
这么说你就懂了吧?投保人是拿着保单所有权的人,不是凑数填名字的栏目。很多人搞混这两个身份,出事才追悔莫及。
这些坑,大半投保人都踩过
我接触过不少来咨询的朋友,十个里有八个,买的时候从来没注意过投保人的问题,踩坑的花样真的挺多。
第一个坑:反正都是一家人,随手填谁都行。刚才说的张阿姨是一种,还有小年轻刚工作自己买保险,投保人随手填了爸妈,后来交了几年,想拿保单现金价值贷款周转,结果必须爸妈到场签字,年轻人在外工作,来回跑一趟成本多高啊?还有更麻烦的,夫妻婚内买保险,离婚后没改投保人,一方出事,另一方拿着保单去领钱,闹到法院打官司的新闻,你随便搜都能搜出来一堆。
第二个坑:只有被保人需要健康告知,投保人不用管。不对哦。如果你这份保单带投保人豁免责任,那投保人必须过健康告知,不然这个豁免是用不了的。什么是投保人豁免?就是万一投保人出事,比如得了约定的重疾,剩下的保费不用交了,保单继续有效。这个责任挺好,但前提是你得符合健康要求,不然白给你你也用不了。所有健康要求都以保险公司官方说明和合同为准哈。
第三个坑:填完就完事,一辈子不用改。哪有这回事?投保人是可以变更的啊!孩子长大了,投保人从爸妈改成孩子自己,很方便,流程也不复杂。当然变更也要符合保险公司的规则,这个要注意。
填投保人之前,先想清楚这几件事
不用太焦虑,也不用对着这栏纠结三五天,只要想清楚几件事,就不会出大错。
第一,谁长期缴费,谁就当投保人。一份长期保单,要交二三十年,尽量让实际负责交钱的人当投保人,别让还在读书的孩子、已经退休的老人挂名,你自己交钱,将来要办任何业务都要麻烦人家跑一趟,何必呢?
第二,投保人对被保人必须有保险利益,这个是法律要求,不是什么人都能随便当投保人。说白了,你只能给你的配偶、父母、子女,或者和你有抚养赡养关系的亲人投保,不能随便给个朋友、同事投保,这个是为了防道德风险,不用多说啥,遵守规则就好。
第三,涉及财产安排的时候,多留心。比如婚前自己买的长期保单,投保人写自己,将来不会有扯不清的纠纷。如果是给家人买的,提前说好谁管这份保单,大家心里有数,也不会伤感情。
说实话,买保险这件事,大家都把注意力放在赔多少钱、保多少种病上,偏偏这种最基础的小地方,最容易出问题。
不过话说回来,只要多花两分钟想一下,就能避开绝大多数麻烦,对吧?
合规声明:本文仅为保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有保险权益、投保规则、健康告知都以正式保险合同和保险公司官方说明为准,本文不推销、不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|柚子