上个月在小区菜店碰着楼下张姐,拎着半颗白菜唉声叹气。问了半天,才说原来是又到交保费的日子了。手里两份保单,加起来一年两万七,比她儿子大学每个月生活费加房租还多。“本来想攒钱换个电动车,这下又泡汤了”,她戳着手机上的缴费提醒,“你说我这交出去的保费,到底都去哪了啊?”
你交的保费,其实拆成了好几份
很多人只知道每年要交这么多钱,根本没想过钱分成了哪几块。说实话,说复杂也复杂,说简单也特别好懂。保费一共分成两部分:纯保费和附加保费。
纯保费,就是保险公司拿来赔钱的钱——说白了就是你买的保障,出事要赔出去的钱,都是从这里来的。这部分还分风险保费和储蓄保费,保障型产品主要是风险保费,给出险的人赔付款,储蓄型的产品会多一部分储蓄保费,用来给你放着增值,不用记太细,知道这部分核心是用来给你提供保障的就行。
那附加保费呢?就是保险公司各种日常开销:线下门店的房租水电、员工工资、给业务员的佣金、投放大额广告的费用,还有各种税费,这些杂七杂八的成本,都从附加保费里出。
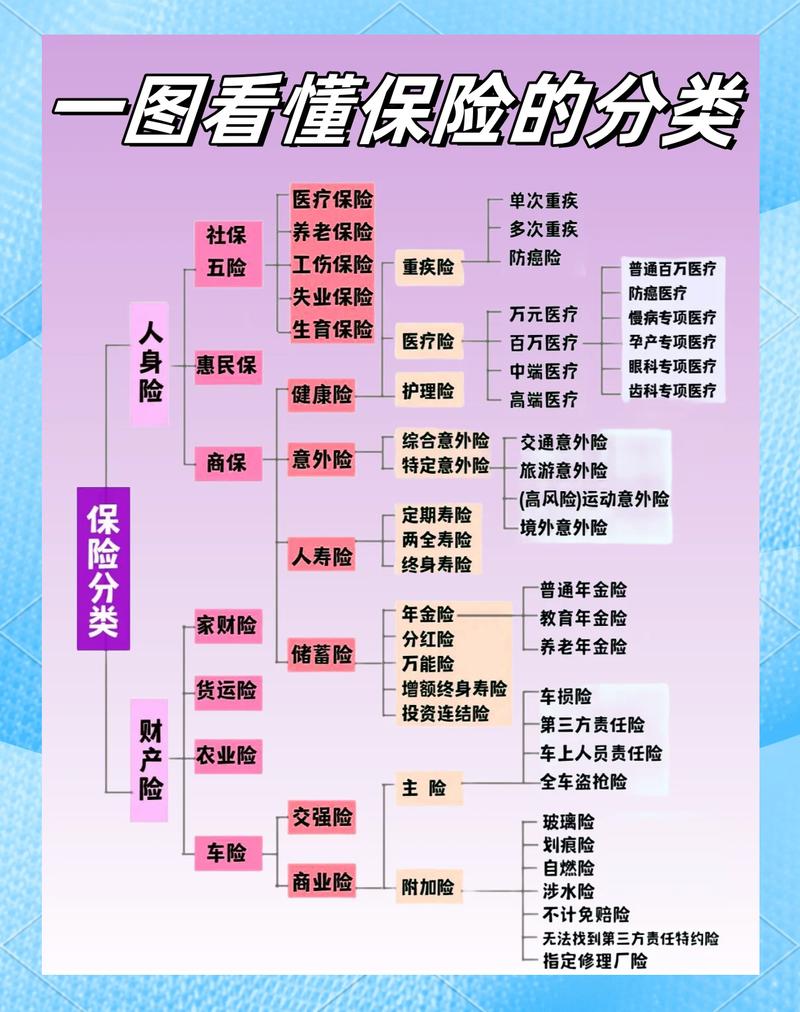
很多人一提到保险公司就骂赚黑心钱,说我们交的钱大部分都被他们赚走了。其实真不是。大部分保障型保险,纯保费占比能到七八成,也就是你交100块,七八十块都是留着用来理赔的,只有二三十块是保险公司的运营成本。头几年保费里附加保费占比高一点,毕竟要付业务员佣金,越往后,附加保费占比越低。
就是这么回事。
为什么差不多的保障,保费差出几千块?
我最常被问到的问题就是,“我看两个保险保障差不多,为什么一个一年交五千,一个一年交八千,差出我一个月伙食费了,贵的那个是不是坑我?”
其实影响保费的因素真的太多了,哪怕看起来一样的保障,差一分钱都有原因。
首先最核心的就是年龄和身体健康状况,这个大家都懂,年龄越大,出险概率越高,保费越贵。很多人买保险拖个两三年,每年贵好几百,交二三十年下来,总保费差出好几万,太正常了。身体有小毛病,可能会加费承保,保费自然比身体没问题的人高,这个也很好理解。
其次就是保障期限和保额,保一年的肯定比保二十年的便宜,保二十年的肯定比保终身的便宜,保的时间越长,保险公司要承担的风险越多,保费当然越高。买50万保额肯定比买30万贵,这个不用多解释对吧?
那为什么不一样的保险公司,差不多的保障,保费会不一样?哦,这个就和刚才说的附加保费有关了。有的公司到处开线下门店,天天在电视高铁站打广告,运营成本自然高,保费就会贵一点。有的公司没那么多线下门店,也很少投放大广告,成本低,保费就便宜一点。
仅此而已。和产品好坏没关系,和公司靠谱不靠谱也没关系,所有合规在售的产品都受监管盯着,不用瞎猜。
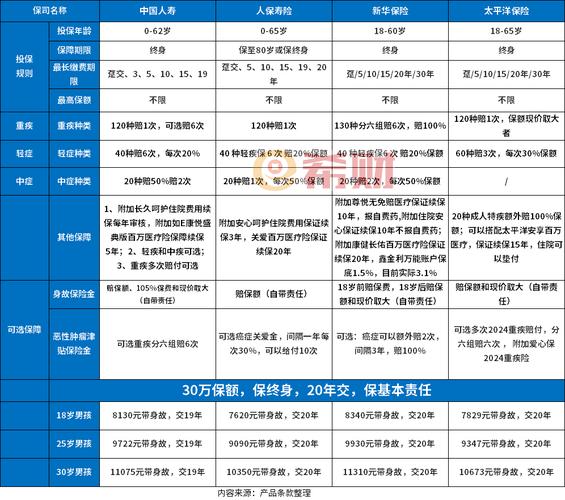
不过话说回来,也不是所有差价都是运营成本的原因,有的产品多了好几个额外的保障责任,看起来差不多,其实责任差了一堆,保费自然上去了,买的时候仔细看条款就行,别光盯着保费高低下判断。
交保费,这几个常见误区一定要避开
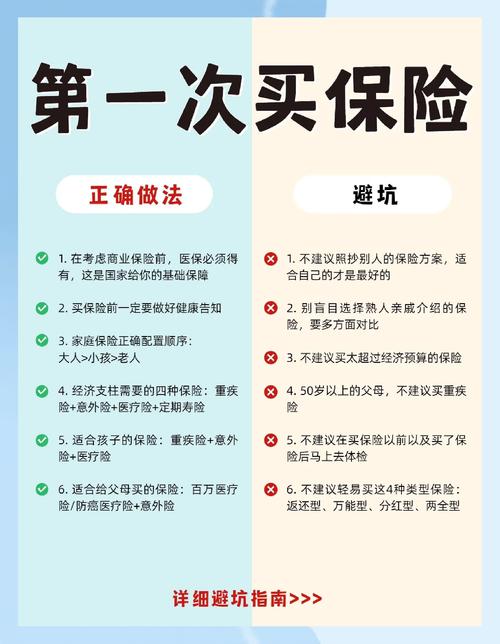
聊了这么多干货,最后说几个大家最容易踩的坑,都是我平时听邻居朋友问了无数次的,提个醒。
第一个误区:为了少交总保费,非要选最短缴费期。很多人觉得,缴费期越短,总保费交的越少,划算。我反正交得起,干嘛交三十年多给那么多钱?其实对于保障型保险来说,真不是这样。拉长缴费期,每年交的钱少,日常压力小,而且大部分带保费豁免的产品,一旦触发豁免条件,后面的保费不用交了,保障还继续有效。缴费期越长,你享受到豁免的概率就越大啊。举个例子,你30岁买重疾,交20年,第五年出事了,你只交了5年的钱,剩下15年不用交了。如果是一次性交清,那你就是交了全款,是不是很不划算?当然,如果你买的是储蓄类的保险,那另说,看你自己的实际情况安排。
第二个误区:忘交保费,保单直接就废了。我见过好多人,忙起来忘了交保费,过了半个月才想起来,直接慌得不行,说我交了好几年的钱,全打水漂了。
别慌。大部分长期保单,都有60天宽限期,宽限期内哪怕你没交钱,保障还是有效的,真出事了保险公司照样按合同赔,你只要把保费补上就行。过了宽限期,保单暂时失效,也不是直接就没了,还有两年复效期,只要你符合保险公司的核保要求,补上欠的保费和利息,保单就能恢复效力,继续有效。当然哦,复效一般要重新计算等待期,具体规则都写在你的保险合同里,一切以合同为准哈。
第三个误区:为了省保费,隐瞒健康状况。这个坑真的太常见了。我朋友前年就是,查出来过甲状腺结节,有人跟她说不说也没事,能省好几百保费,结果今年要动手术,保险公司拒赔,只退了保单现金价值,亏了好几万,哭都没地方哭。说实话,省那点保费,和几十万的理赔比,哪个重要?真的别干这种捡芝麻丢西瓜的事!健康告知该怎么答就怎么答,别乱隐瞒。
第四个误区:把太多收入砸进保费里。我见过一个刚工作没几年的小伙子,年收入才12万,每年交5万保费,天天吃泡面,就为了买高保额,生活质量降了一大截,最后实在交不起,第二年就退保了,亏了快一半的本金。其实保费多少合适?大家根据自己的收支来就好,别把所有闲钱都砸进去,别影响你日常过日子,别影响你还房贷车贷,别影响你攒应急的备用金,就没问题。不用硬撑着买高保额,适合自己的才对。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的保费规则、缴费要求、健康告知、保单效力等内容,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微