保额到底是什么?很多人从一开始就理解错了
保额的本质,是保险合同约定的,保险公司承担赔偿或者给付保险金的最高限额。
说人话:就是出事之后,保险公司最多给你这么多钱。不是你交的钱。你每年掏的保费是你出的,保额是保险公司要出的钱,两码事。
不同险种,保额的用法不一样。
重疾险、寿险、意外险的身故/伤残责任,大多是给付型的,符合条件就给钱,保额就是给你的上限。医疗险是报销型的,保额就是你最多能报销的上限。
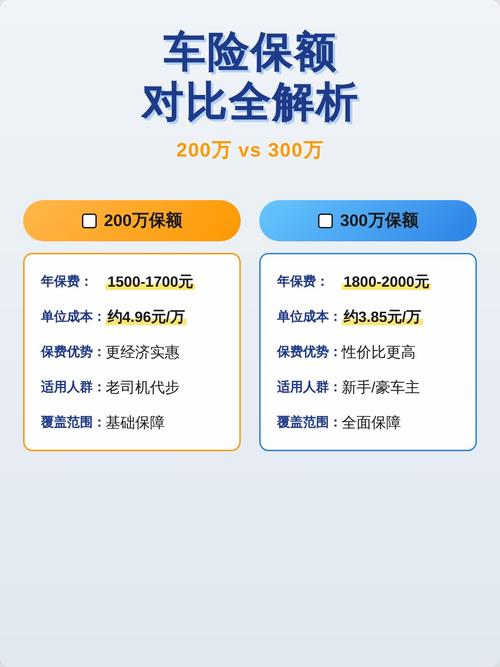
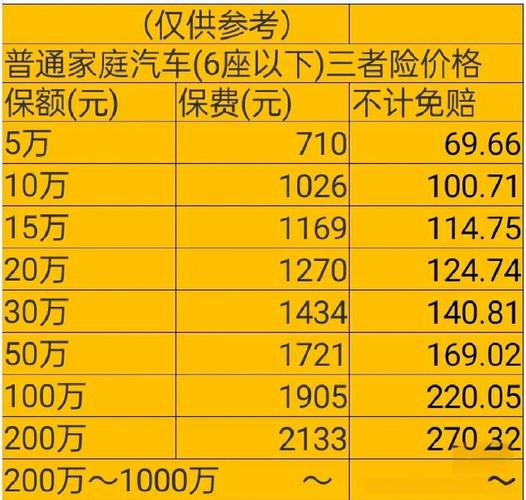
很多人上来就说“我要交最少的钱”,不想想,保费和保额直接挂钩,你交的越少,保额自然越低,杠杆就越小。真出事了,赔的钱不够用,买了保险等于白买。
网上的保额公式,哪些能参考哪些不能信
说实话,没有任何一个公式能套给所有人,毕竟每个人的负债、家庭结构、收入都不一样。但有几个常见的思路,可以自己对着算。
1. 重疾险保额
核心要覆盖两部分:治疗+康复的费用,还有你不能上班的收入损失。
得了重疾,少说要休息两三年,长的五六年都没法正常工作。所以一般建议,保额至少要覆盖3-5年的年收入,再加上预估的康复费用,就差不多够基本用了。
那个流传很广的规则,也就听听。你年入10万在一线城市背200万房贷,100万保额真不够,别死套。
2. 寿险保额
思路很简单,先把家里欠的钱都算上——房贷、车贷、外债,这些先走,剩下再加孩子未来的教育费用,老人的赡养费用。就是你需要的基础保额。毕竟买寿险就是留钱给家人还债过日子,不能人走了还留一堆债。
3. 医疗险保额
不用太纠结,现在普通百万医疗险的保额都够用,不用为了多几百万保额多花钱,真的用不上。
4. 意外险保额
一般建议身故伤残保额,至少做到年收入的5-10倍,毕竟意外伤残之后,也会影响长期工作能力。
关于保额的几个常见误解,一定要理清
误解1:保额越高越好
不对。保额越高,保费越贵。如果你硬拉高保额,超过了自己的预算,交个两三年交不起了,只能退保,最后损失的还是自己。适合自己预算的,才是对的。
误解2:买多份保险,所有保额都能叠加赔付
分情况。给付型的保险,比如重疾险、寿险、意外险的身故伤残责任,大多是可以叠加赔付的,你买了两份各100万,符合条件就是赔200万。
但是报销型的保险,比如医疗险、医药费报销型的意外险,不能叠加报销。你总共花了10万看病,最多报10万,不可能两份都报完赚一笔,这点要搞清楚。
误解3:只要出事,就能拿到全额保额
哪有这么简单。保额是最高额度,不是一定赔这么多。
比如意外险的伤残,是按伤残等级按比例赔的,一级伤残赔100%保额,十级伤残只赔10%。医疗险要先扣免赔额,再报销,实际报销肯定低于保额。还有很多赔付条件都写在合同里,得符合条件才能按约定赔。
最后要提醒的几件事
1. 每个人情况不同,没有通用的合适保额,要结合自己的负债、家庭责任、预算来调整。
2. 如果预算有限,优先把核心险种的保额做够,别为了凑全保险种类买太低的保额,真的得不偿失。
3. 本文仅做保险知识科普,所有的规则、赔付条件都以你所持有的保险合同,以及保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司及产品优劣。
作者|dananjin
排版|dananjin
审核|阿辰