先捋清楚:个人养老金到底是啥
个人养老金本质是一个专项账户,不是某一款产品。 它属于我国养老保障体系第三支柱。第一支柱是咱们平时交的职工养老、城乡居民养老,保基本。第二支柱是单位给交的企业年金、职业年金,大多是好单位才有的福利。第三支柱的个人养老金,完全自己掏钱,自愿参加。 每年最多交12000元,放在这个账户里,你可以选不同的产品放进去,包括理财、基金、储蓄存款,还有商业养老保险。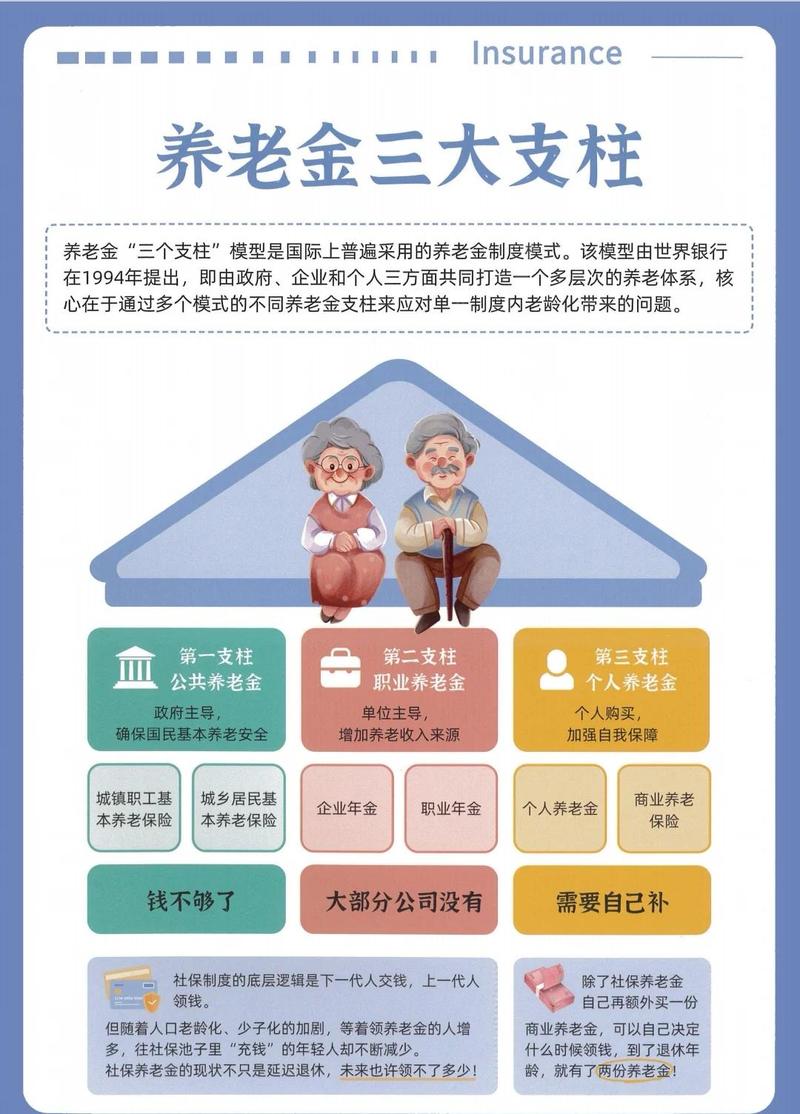
个人养老金里的保险,和普通商业养老险有啥区别
很多人问,个人养老金里卖的养老保险,和我自己在保险公司买的商业养老险,不一样吗? 核心区别只有两个: 1. 税优优惠。放在个人养老金账户里买的养老保险,可以享受个人所得税的优惠政策,你交的保费,可以在当年个税综合所得汇算清缴的时候税前扣除,后续领取的时候再按规定交税。自己单独买的商业养老险,没有这个优惠。 2. 购买渠道不同。个人养老金里的保险,必须先开通个人养老金账户,从账户里划钱买,普通商业养老险直接找保险公司就能买,不用开专门账户。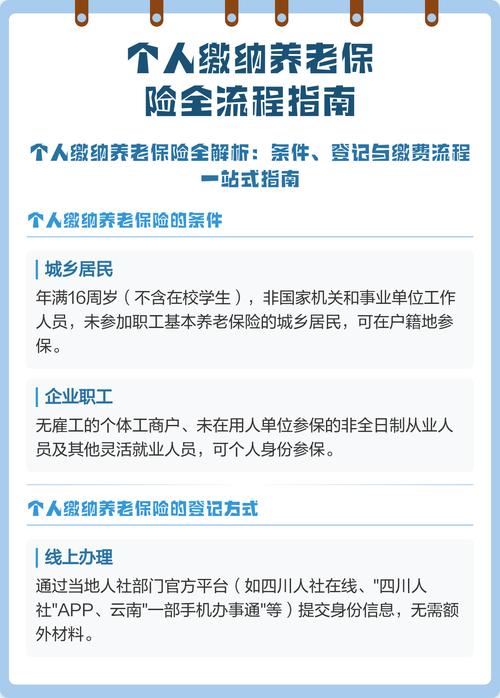
常见误区,踩一个都闹心
说实话,我身边踩坑的人真不少,整理几个最常见的:误区一:个人养老金就是养老保险,必须买
不对啊。刚才说了,个人养老金是账户,养老保险只是账户里可买的产品之一,你开了户不买也没人逼你,也没有任何费用。完全可以先开户放着,想买的时候再动。
误区二:税优一定划算,不交税也得买
说实话,如果你年收入本来就没到个税起征点,交个人养老金根本享受不到税前扣除的好处,反而把钱锁到退休才能拿,流动性完全没有,完全没必要凑这个热闹。
误区三:个人养老金里的保险,比外面卖的好
不存在的。只是它能享受税优而已,产品本身的保障、收益规则,和市面上其他同类型产品没有本质好坏之分,一切看条款。
误区四:买了就能提前领钱
别想了。个人养老金里的资金,一般要等到你达到法定退休年龄,或者符合其他规定的领取条件才能领,提前取不出来,除非特殊情况,比如出国定居、完全丧失劳动能力之类的,具体规则看国家规定和产品条款。流动性很差,这点一定要记清楚。
说实话,买任何和养老相关的金融产品,包括保险,先搞清楚自己的现金流情况,再做决定。手里留好应急的钱,再考虑长期锁定的养老资金。
合规提醒
作者|dananjin
排版|dananjin
审核|白杨