上周六晚在小区楼下乘凉。
拎着半个冰西瓜刚坐下,三楼张阿姨就凑过来了。拉着我的胳膊叹气,说她老公去年脑梗出院之后,半边身子不利索,日常穿衣服洗澡都要有人搭把手,她自己也七十多了,天天熬得血压高,请护工又贵,上个月听居委会提过长护险,到底能不能用?是不是只有待遇好的单位退休才能享受到?
说实话,我真的挺感慨的。好多普通家庭,上有老下有小,真遇到家里有失能老人,大半辈子积蓄都可能花在护理费上,很多人却根本没听过长护险这东西。
长护险到底保什么?和医保不一样
很多人第一次听到这个词,第一反应都是:这是啥?我交医保的时候交过吗?
长护险的全称是长期护理保险,核心作用很简单:当你因为年老、疾病、意外伤残,失去生活自理能力,需要长期专人照护的时候,帮你报销照护相关费用的保险。
它和我们熟的医保、重疾险,作用完全不一样。医保保的是你生病住院的治疗费,你做手术、住院打针给你报。但你出院之后,回到家或者去护理院,长期需要人喂饭、擦身、做康复,这部分护理费医保不报。重疾险呢,是得了合同约定的大病才给钱,要是因为年纪大了身体自然衰弱失能,大部分重疾险都不赔。
现在咱们国内的长护险,主要分两大类:一类是社保层面的普惠型长护险,目前在全国多个试点城市推广,大部分地区是从医保基金里划出一部分费用,个人不用额外交钱,或者每个月只交几块钱,门槛很低。另一类是保险公司推出的商业长护险,这个就属于商业保险范畴了,今天我们只做基础科普,不聊产品推荐。
说白了,社保长护险就是给失能人群发的一个“福利补贴”,帮你扛一部分护理费压力,真能帮不少家庭省不少心。就说张阿姨后来申请,每个月上门护理的费用,报完之后个人只出一百多块钱,比自己找护工便宜太多了。
哪些人能领长护险?怎么申请
很多人觉得,长护险就是给七八十岁的老人准备的,我年轻力壮用不着,也不用关心。
不对哦。核心条件从来不是年龄,是失能等级。不管你是20岁还是80岁,只要你因为疾病意外失去自理能力,经过官方的专业评估,达到了规定的失能等级,就能申请享受待遇。
我之前就碰到过一个30多岁的小伙子,车祸之后瘫痪,长期需要护理,也顺利申请到了待遇。
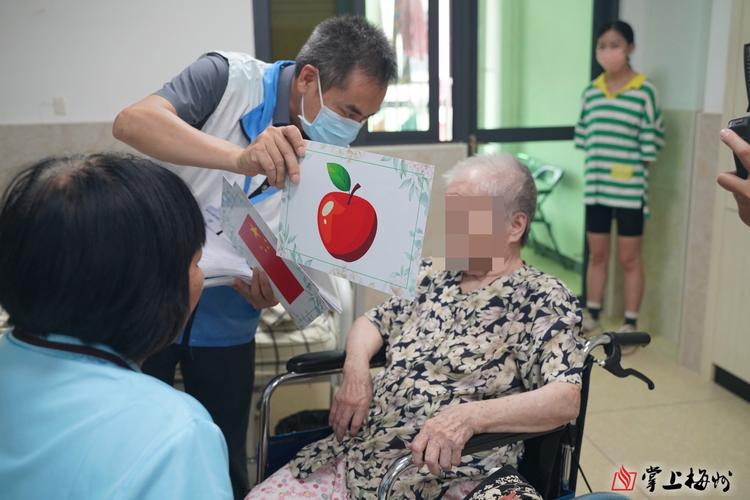
申请流程其实也不复杂,一般就是三步:先向你参保地的长护险经办机构(一般就是医保局或者委托的第三方机构)提交申请,然后会安排专业的评估团队上门给你做失能评级,评上符合要求的等级,就可以享受待遇了。
现在大部分试点地区,都是先从重度失能开始保障,也有部分地区把中度失能也纳入了保障范围,具体得看你当地的政策。
待遇一般分两种:一种是居家照护,就是护理人员定期上门给你做护理,比如压疮护理、肢体功能训练、日常清洁这些,费用由长护险直接跟机构结算,个人只需要出很小一部分。另一种是机构照护,就是失能老人住在护理院、养老机构,每个月的护理费长护险按比例报销。
报销的比例和额度,每个地方差异挺大的,从50%到80%都有,没有统一标准,想知道的可以打当地12333问一下,很方便。
这些误区,好多人都搞错了
不过话说回来,我接触下来,好多人对长护险都有误解,整理几个最常见的:
误区一:年轻人用不着,不用关心
失能当然是老年人概率更高,但意外和疾病谁能说得准?而且现在社保长护险,只要你参保了当地的职工医保或者居民医保,一般就自动有了参保资格,不需要你额外交钱办理,只是需要的时候申请就好。多知道一点,真遇到事也不会慌。
误区二:有社保长护险就够了
说实话,社保长护险现在还是试点阶段,定位是保基本,只能帮你减轻一部分负担,没办法把所有护理费都包了。比如一线城市请一个住家护工一个月八千,长护险报个两三千,剩下的还是要自己出。如果想要更充足的保障,可以根据自己的需求去了解商业产品,这里不做任何推荐。
误区三:我有重疾险,就不用管长护险了
两者完全不是一回事啊。重疾险是得了约定的重疾,给你一笔钱,但是如果是年老自然衰弱导致的失能,或者不是重疾范畴的失能,重疾险不会赔。而且重疾险的钱你可能要用来还房贷、治病,不一定能留出来当护理费。两者不能互相替代。
最后说几句
现在咱们国家老龄化越来越厉害,失能老人的数量也越来越多,长护险其实就是给我们养老多托了一层底。不用把它想得太高大上,也不用把它吹得无所不能,它就是一个帮我们减轻负担的保障而已。
合规声明:本文内容仅供科普学习参考,不构成任何投保建议,各地长护险政策差异较大,具体待遇、申请要求请以当地官方机构公布的规则为准,商业保险相关规则以保险合同条款和保险公司官方说明为准。本文不推销任何保险产品,不推荐任何具体产品。
作者|dananjin
排版|dananjin
审核|小准