昨天逛楼下菜市场,卖了十年青菜的张阿姨拽住我衣角,掏出来手机翻出个朋友圈链接问:小丫头,你懂这个,你说这个惠民保,我要不要挤着凑这个热闹啊?周围好几个买菜的叔叔阿姨也围过来,七嘴八舌说自己也收到推送了,有的说便宜,一年才几十块,有的说我都七十多了,能买,就是不知道管用不管用。
先搞懂:惠民保到底是个什么保险
其实本质上,它就是城市定制型补充医疗保险。大多是由当地相关部门指导,保险公司承保的,专门给当地医保参保人做的医保补充。
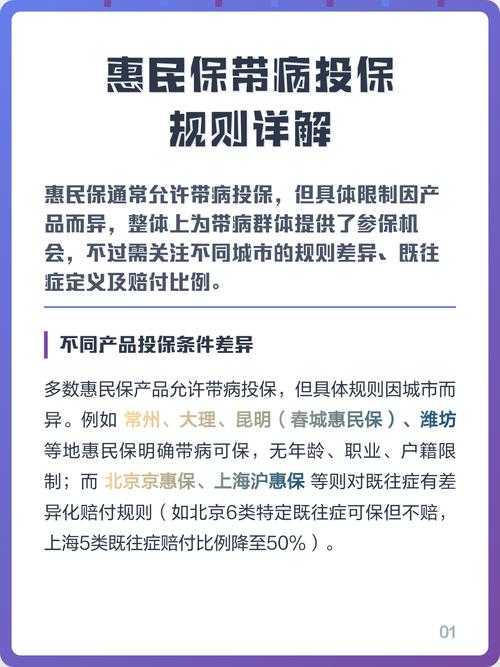
它最大的特点,就是门槛低。只要你买了当地的医保,不管是职工医保还是居民医保,大多都能买。不管你今年二十还是八十,不管你之前有没有得过癌症糖尿病,大部分都能投。不像我们常说的百万医疗险,对年龄和健康状况要求都比较严,很多身体不好的老人买不了,惠民保就给了这些朋友一个选择。
一年保费大多也就几十块,最多一两百,交一年保一年,这点确实很亲民。
别踩坑:这些误区很多人都中招
我听过最多的错说法,就是“惠民保什么都能报”。真的不是这样。
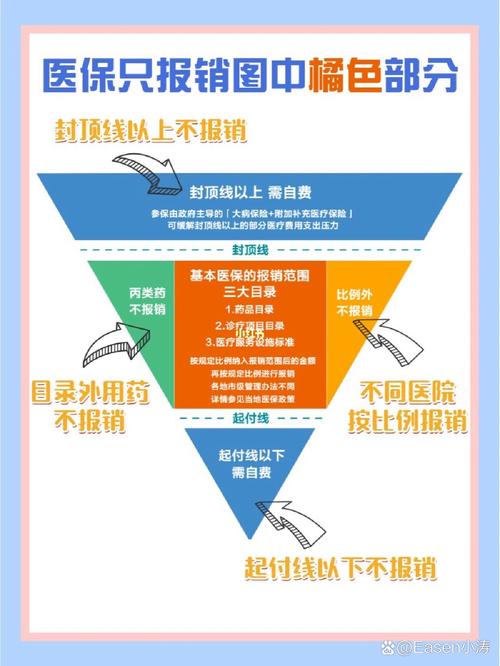
惠民保是给医保做补充的,得先经过医保报销,剩下符合约定的部分才可以报。而且绝大多数惠民保都有免赔额。很多人不知道免赔额是什么意思,说白了,就是得你自己先掏钱扛的部分,超过免赔额的部分才会按比例报。
举个例子,你住院总共花了12万,医保报了7万,剩下5万,这款惠民保的住院免赔额是2万,那只有剩下的3万里面,符合规定的部分才能报销,不是剩下5万全给你报哦。
还有人说,有了惠民保,就不用买别的商业保险了。这话也不对。目前大部分惠民保,只报销医保目录范围内的自付部分,少数包含医保外费用的,报销比例或者额度也大多不如常规的百万医疗险。而且,惠民保只报销医疗费用,你生病之后不能上班,收入损失,康复营养费这些,它都不管。这些是重疾险这类保险的作用,惠民保替代不了。
还有一个误区特别坑:我买不了商业保险,买了惠民保,生病肯定能赔。真不一定。很多惠民保是投保的时候不查健康状况,但是会对既往症做免责约定。也就是说,如果你买之前就已经得了某类大病,买之后因为这个大病产生的医疗费,它是不赔的。具体哪些既往症不赔,每个产品约定不一样,一定要自己看清楚。
啊呀,我见过好几个朋友买了之后理赔出问题,就是没提前看这一条。
买之前,一定要捋清楚这几件事
首先,先确认你有没有参保当地基本医保。惠民保只对当地医保参保人开放,没买医保的话买不了哦。
然后,一定要看清楚报销范围和规则。是只报医保内的费用,还是包含医保外的自费药?特药保障包含多少种?免赔额多少?报销比例是多少?这些内容差一点,实际理赔的时候差很多。
再然后,一定要看清楚既往症约定。刚才也说了,有的产品既往症不赔,有的可以赔,一定要搞清楚自己的情况符不符合,不要听别人说能买就直接掏钱。
说实话,惠民保的定位本身就是普惠型兜底。它不是用来替代医保的,也不是用来替代商业保险的。
不过话说回来,对于年龄超过普通商业险投保限制,或者身体有问题买不了普通商业医疗险的朋友来说,惠民保确实是一个不错的补充选择。哪怕只能报一部分,也比没有强,对吧?如果你身体健康,年纪也轻,能正常买到百万医疗险,那也不要只靠惠民保,把它当一个额外补充就好。
合规声明:本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议,不推荐任何具体保险产品,也不承诺任何理赔结果。所有的投保规则、保障内容、理赔约定,都以对应产品的官方说明和正式保险合同为准。
作者|dananjin
排版|dananjin
审核|柚子