什么是百万医疗,本质是什么
先给结论:它就是一款大额住院医疗费报销保险。 说白了,你得了大病需要住院,花了一大笔钱,社保报完剩下的部分,符合合同约定的,它给你报销,最高能报到百万以上。 它和我们常说的重疾险不是一回事。重疾险是确诊约定疾病就直接给你打钱,怎么花你自己说了算。百万医疗是你先花钱,事后拿单据报销,报销总额不会超过你实际花的钱。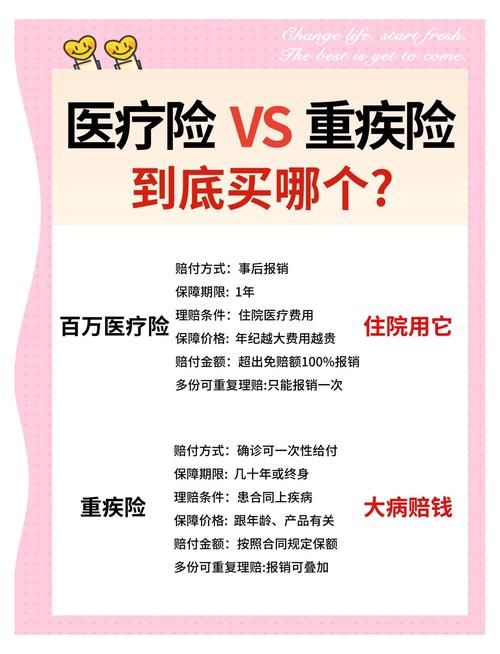
核心条款一定要掰明白
1. 免赔额说白了就是保险公司不赔、需要你自己掏的钱。目前市面上主流的百万医疗,一般是1万免赔额。什么意思?就是社保报销完之后,你自己还要掏1万,超过1万的部分,保险公司才给报。 举个例子,你住院花了8万,社保报了4万,剩下4万,扣掉1万免赔额,保险公司报3万。要是你社保报完剩下才8千,那一分钱都报不了,对吧? 2. 等待期
买完保险不是立刻就能赔。等待期就是保险公司给的观察期,这段时间得病不赔。大部分百万医疗的等待期是30天,意外导致的住院一般没有等待期。具体数字以你的合同为准。 3. 续保
百万医疗分一年期和长期的,不同产品的续保规则差很多。有的是保证续保几年,有的是保证续保更长时间,还有的是不保证续保。别听口头说的,一定要看合同里写的白纸黑字。 4. 健康告知
买保险前要如实告诉保险公司你的身体情况,问到的就说,没问到的可以不用说。要是故意隐瞒,后续理赔很可能会被拒。
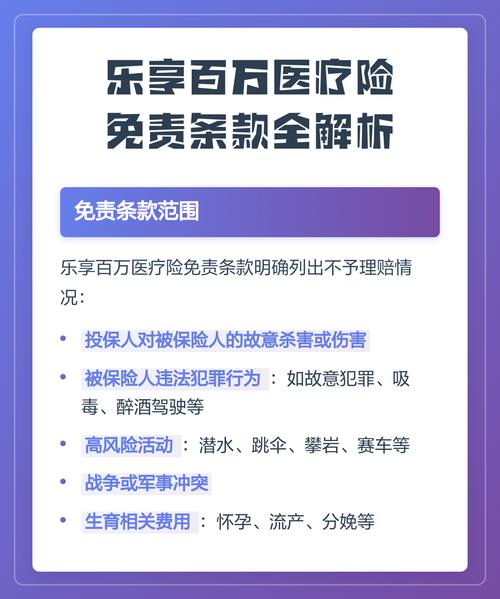
常见误区,很多人都踩过
- 误区一:几百块保几百万,肯定是坑。
其实真不是。因为有1万免赔额在,大部分小额住院都达不到赔付标准,保险公司本来就很少赔小额案子,保费自然便宜。这个定价逻辑是通的。 - 误区二:有社保就不用买百万医疗了。
社保是保基础,有报销封顶线,还有很多进口药、自费项目、靶向药都不在社保报销范围内。一场大病下来,社保报完可能还剩几十万要自己出,这就是百万医疗要解决的问题。 - 误区三:既往症都能赔。
一般来说,买保险之前就得的病,也就是既往症,除非合同特别约定,不然都是不赔的。别信什么“不用健康告知,啥病都能赔”的说法,最后坑的是你自己。 - 误区四:保额越高越好。
很多人比保额,两百万还是三百万,其实对于大部分人来说,百万额度已经足够覆盖大部分大病的支出了,真不用纠结那几百万的差额,不如多看看免赔额、续保这些核心规则。
最后的提醒
- 所有产品的具体规则,都以你购买的保险合同原件和保险公司官方说明为准,本文不构成任何投保建议。
- 我不销售、不推荐任何保险产品,也不评价任何保险公司、产品的优劣。
- 核保结论、理赔结果都是由保险公司根据具体情况审核得出,本文不做任何承诺。
- 如果你有具体的问题,一定要咨询承保保险公司的官方渠道,不要偏听偏信非官方的说法。
作者|dananjin
排版|dananjin
审核|小北