保险计算器到底算的是什么?
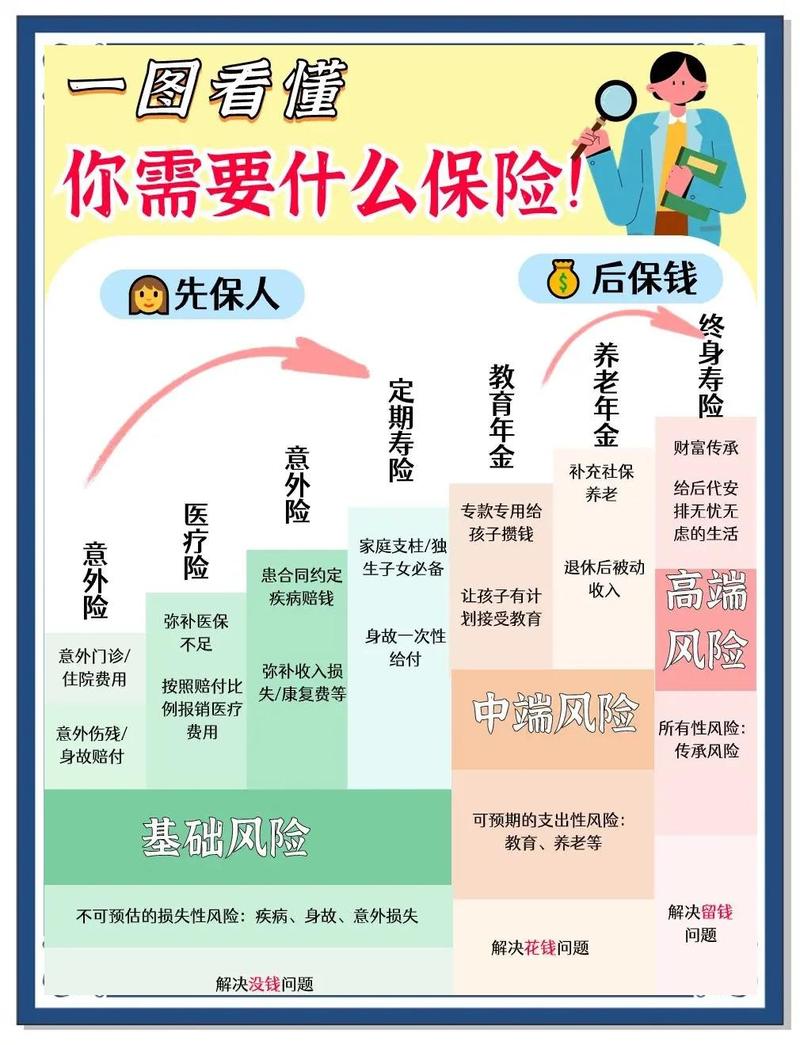
说白了,它就是把业内常用的计算逻辑,做成了自动化的在线工具。核心就算两类东西:1. 保额需求预估值
根据你填的年龄、年收入、负债、家庭人口数,套进预设公式,给你一个大概需要买的保额数字。
2. 保费预估区间
根据你的年龄、性别、选的保障期限、缴费期限,套进定价表,算出一个大概的年交保费数字。
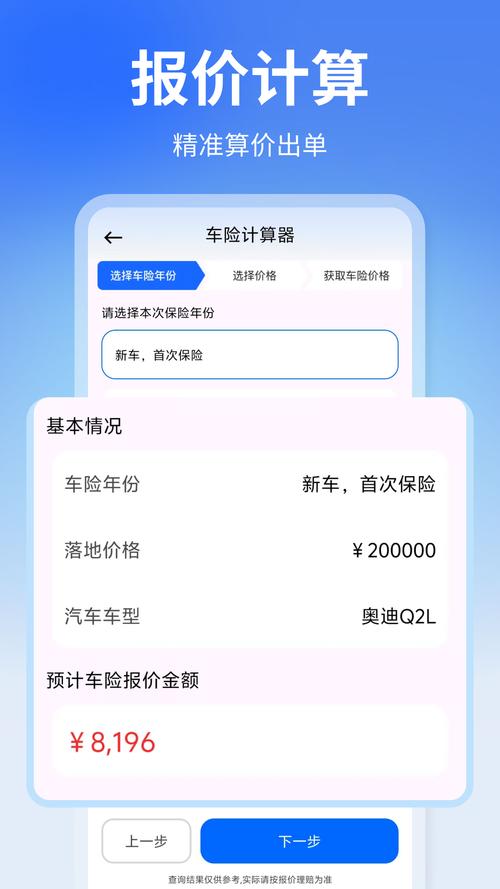
所有结果,都建立在默认假设之上
很多人拿着计算器出的结果当标准答案,其实忘了一件事:所有计算器的公式,都有一堆没写在明面上的默认前提。这些前提不一定适合你。举几个常见的:
– 大部分保额计算用的双十原则,默认你有高额房贷、要抚养未成年子女、家庭只有你一个主要收入来源。如果你无房无贷、单身、另一半收入和你差不多,算出来的10倍年收入保额,对你来说就太高了。
– 重疾保额计算,默认你得病后3-5年不能工作,需要覆盖收入损失。如果你有10年以上的积蓄存着,单位给的病假工资能覆盖大部分支出,那需要的保额其实比计算器算的低很多。
– 保费计算,默认你是标准体,也就是身体健康没有任何异常,不需要加费除外。如果你有甲状腺结节、高血压、糖尿病这些常见异常,实际的保费可能更高,甚至根本买不了这类产品。
说实话我之前帮朋友梳理需求,她拿着某计算器算的50万寿险保额,说我就要买这么多。一问她房贷早就清了,孩子也工作了,手里还有两百多万存款,其实10万保额都够了。完全没必要多花冤枉钱。
最容易踩的几个坑
1. 把预估值当成必须买的数字
计算器的结果从来不是标准答案。你得结合自己的实际情况调整。比如计算器算出来要50万,你预算不够,买30万也比不买强。你预算充足,想要更足的保障,买60万也没问题。
2. 把预估保费当成最终保费
刚才说了,默认标准体,默认不选附加责任。实际投保的时候,健康异常要加费,加了附加责任保费也会涨,最终价格和计算器算的不一样太正常了。
3. 用计算器算出来的结果选产品
计算器只给你数字,不给你讲条款。它算出来的保额,不管你买定期还是终身,都不影响这个数字,但两种产品的保障差远了。数字对不代表产品适合你。
保险计算器就是个入门参考工具。它不能替代你自己梳理需求,也不能替代核保。所有的最终结果,都要以实际投保的时候为准。
合规提醒
本文仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。具体保额需求、保费、健康告知要求、保障责任都以保险合同和保险公司官方说明为准。如果有疑问,建议咨询保险公司官方客服。作者|dananjin
排版|dananjin
审核|知知