昨天晚上去小区门口买菜,碰到楼下张姐一瘸一拐拎着菜篮子,一打听才知道,上个月下楼踩滑摔了骨折,住了十天院,出院忙着养伤,把保险报案这事儿忘得一干二净。昨天收拾抽屉翻出保单,才急得团团转,拉着我问现在报还来得及吗。
其实不止张姐,很多人买完保险,真出事了第一反应都慌,要么忘了报案,要么乱报案,平白多了好多麻烦。今天就掰碎了说。
为啥说出险后,尽量第一时间报案
很多人都有这个误区:我先把伤养好,把事儿处理完,安安稳稳再找保险公司不行吗?为啥非要着急这两天?
其实啊,绝大多数保险合同里都会写清楚,出险后要在48小时或者10天内通知保险公司。不是保险公司故意卡你门槛,是真的为了效率。时间拖得越久,事故细节越模糊,证据越容易丢。
比如车祸现场,过了一个星期,刹车痕磨没了,路口监控自动覆盖了,谁都说不清当时到底是谁的责任。比如生病住院,过了大半年再提,你说不清楚哪些费用是这次出事花的,哪些是之前旧病的常规用药,保险公司调查起来费老鼻子劲,最后耽误的还是你自己拿理赔款的时间。
之前碰见过一个车主,年初倒车刮了电线杆,当时赶时间接孩子,想着反正有车损险,等周末再报不迟。结果那周片区施工,整个花坛加电线杆都挪了位置,监控也拍不到事发当时的情况,最后只能按七成理赔,剩下三千多自己掏。
真的犯不上。
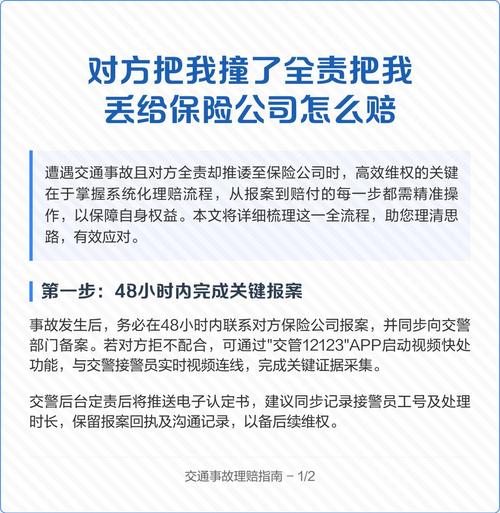
报案这几句话,可千万不能乱说
不少人报案的时候,一紧张就东拉西扯,什么都跟客服说,殊不知说多错多,平白给自己挖坑。
我之前听过一个真实的例子,一个姑娘买了重疾险,查出来甲状腺癌要理赔,报案的时候跟客服唠嗑,随口说了一句“我好几年前体检就说有结节,我没当回事”,这下好了,保险公司必须去调她投保前的体检记录,要是能证明结节和本次癌症有关,又是投保时没如实说的,那麻烦可就大了,硬生生把本来能赔的案子拖了快半年。
还有意外险理赔,有人摔了腰椎骨折,报案随口说“我之前腰就不太舒服”,本来这次就是摔出来的新损伤,结果保险公司必须要排查是不是旧病复发,来回折腾不说,理赔款晚拿俩月。
说实话,报案根本不需要你说那么多多余的。你只要说清楚四件事就够了:第一,投保人或者被保险人是谁,不知道保单号报身份证号就行;第二,什么时候、在什么地方、出了什么事;第三,目前是什么情况,有没有住院或者修车;第四,你要申请理赔就完了。
别自己给自己加戏,别瞎判断病因病情,更别随便一口咬定“都是我的错”,定责是交警和保险公司的事,轮不到你自己提前下结论。
那些传了好久的报案误区,今天一次捋清楚
第一个误区:晚报案就一定拒赔。
很多人出事之后过了好久才想起保单,吓得不敢去报案,生怕保险公司直接拒赔。其实真不是这么回事。保险法里也有规定,只要你能拿出完整清晰的证据,证明事故确实发生在保险有效期内,符合合同约定的理赔条件,哪怕你晚报案,保险公司也不能直接拒赔。只是晚报案会多很多不必要的麻烦,能早还是尽量早。
第二个误区:代理人说帮我报案了,我就不用管了。
这话真不能全信。代理人流动性不小啊,万一你刚让他报案,他下个月就离职了,交接的时候漏了你的信息,你找谁去?哪怕代理人拍胸脯说帮你搞定了,你最好也花五分钟打个保险公司的官方客服电话,确认一下系统里已经有你的报案记录了,心里踏实。又不费事儿,对吧?
第三个误区:报了案最后没赔成,会影响以后买保险。
真不会。别自己吓自己。报案只是一个通知,告诉保险公司我这边出事了,要不要赔是后续核赔的事,要是最后确实不符合理赔条件,撤案就行,根本不会影响你之后买新的保险。
第四个误区:我买了好几份保险,只能报一次案。
不对。不同险种不冲突,同一种险种只要符合要求也可以分别报案。比如你一次出险,既符合重疾险的赔付条件,也符合医疗险的报销条件,那两个都可以报案申请,该怎么赔按合同来就行,不用只报一个。报案的时候如实说你买了其他保险就好,不用隐瞒,隐瞒反而容易出问题。
不过话说回来,所有规则都是通用参考,具体要求还是要以你手里的保险合同和保险公司官方说明为准。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|柚子