出险后第一步,该做什么?
先处理紧急情况。生病了先治病,出意外了先报警救人。命永远比理赔重要。 等稳定下来,第一时间做的就是报案。别拖。多数保险合同都会要求出险后10日内通知保险公司,晚个三五天其实也没关系,只要你能拿出完整的证明材料,不会随便拒赔,但别拖到半年一年之后,证据都没了,那就真麻烦了。 报案的渠道很多,没有硬性要求。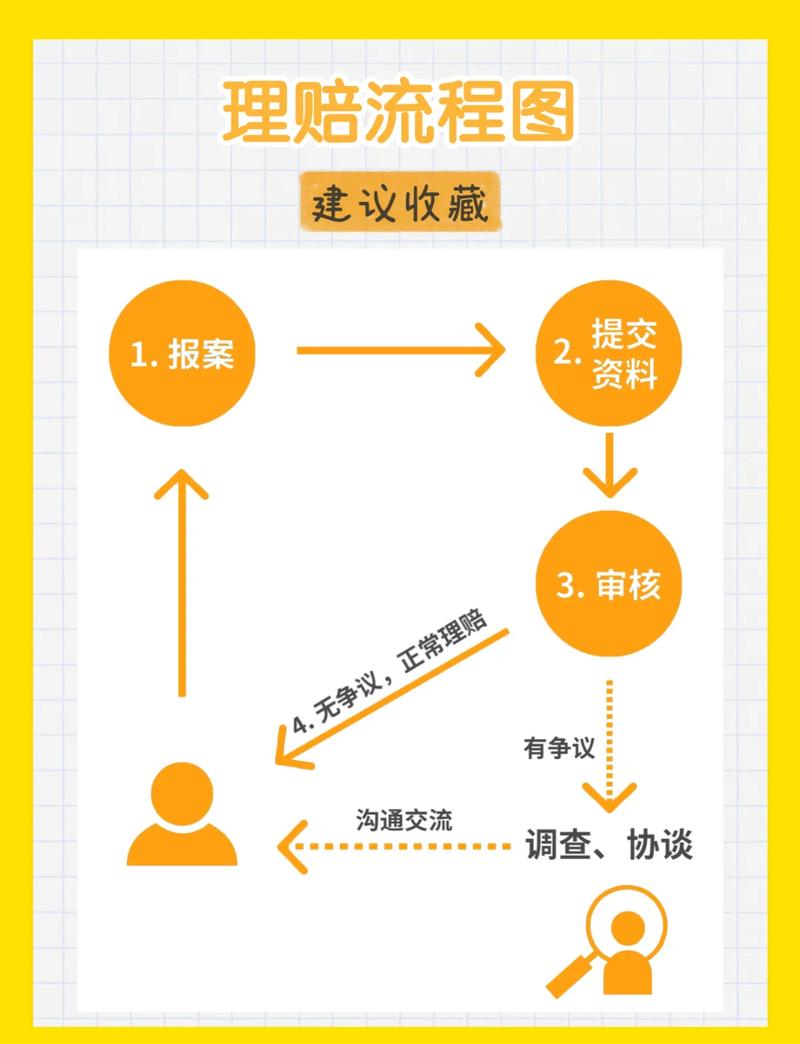
提交理赔材料,要准备哪些东西?
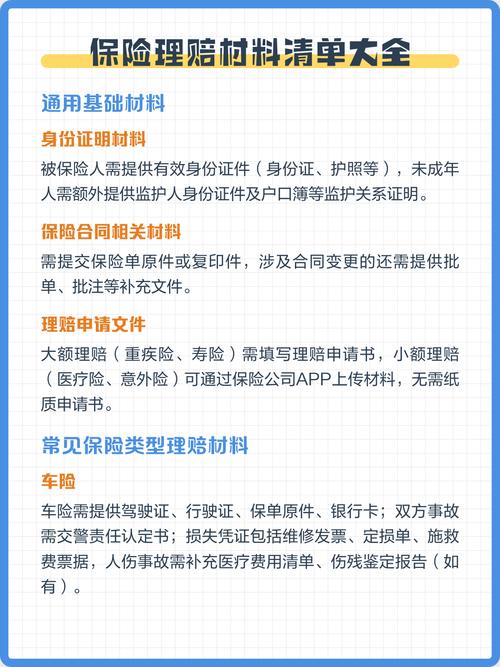
不同的理赔类型,要的材料不一样,我说几个常见的,你对着准备:• 医疗险/意外险医疗报销:病历本、出院小结、医疗费用发票、费用明细清单、投保人/被保险人身份证、银行卡,如果是意外导致的,还要加上交警或者派出所开的意外事故证明。
• 重疾险理赔:医院开具的诊断证明书、相关的病理报告/影像检查报告,其他身份银行卡材料和上面一致。
• 身故理赔:死亡证明、户籍销户证明、受益人的身份证明和银行卡,有遗嘱的带上相关文件。 这里要提醒两个关键点:第一,发票要原件。如果你已经用发票去医保或者其他保险报销过,没关系,找报销单位开一个医疗费用分割单,盖上章,和原件效力一样。很多人不知道这个东西,卡在这耽误时间,白跑好几趟。第二,找医生写病历的时候,别乱说话。没有确证的旧症状别瞎说,比如本来就是刚查出来的病,别顺口说「我好像好几年前就不舒服了」,这种话写进病历,很容易引发不必要的核赔调查,甚至影响理赔结果。当然,该说的也不能瞒,就是如实说就好。
保险公司核赔,多久能拿到钱?
这些常见误区,别踩进去
1. 业务员离职了,我就赔不到了?不对。你的合同是和保险公司签的,不是和业务员签的,哪怕业务员早就不干了,保险公司还在,该走的流程一样走,该赔的一分不会少,你直接找保险公司官方就行。2. 交完材料就只能等着?不对。如果超过一周没消息,你主动打个电话问进度,别傻等。万一材料漏了哪一样,或者哪里需要补充,早问早处理,别耽误时间。
3. 保险公司说不赔,我只能认?不对。你对理赔结果有异议的,可以先找保险公司核对条款,提出申诉,也可以向监管部门反映情况,还可以通过法律途径主张你的权利,当然前提是你确实符合理赔条件。 合规提醒
本文仅做保险知识科普,所有流程说明仅供参考,具体理赔要求、时效、材料要求均以您所持有的保险合同和保险公司官方说明为准。本文不构成任何投保建议、理赔建议,不承诺任何理赔结果,不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|小北