先用人话讲懂:除外承保到底是什么
我们先给结论:除外承保,就是保险公司把你身体已经出问题的某个部位/某类疾病排除在保障之外,不赔这部分相关的责任,但其他所有正常的保障责任都依然有效,愿意承保你的保单。 核保常见的结论一共五种,你可以对应看看: 1. 标准体承保:啥问题没有,正常买正常赔 2. 加费承保:多交点钱,所有责任都保 3. 除外承保:部分责任不保,其他都保 4. 延期承保:现在不能定,过段时间再看 5. 拒保:现在不能卖给你 说白了,除外承保是”能保,只是少保一点”,比延期、拒保的结果好多了。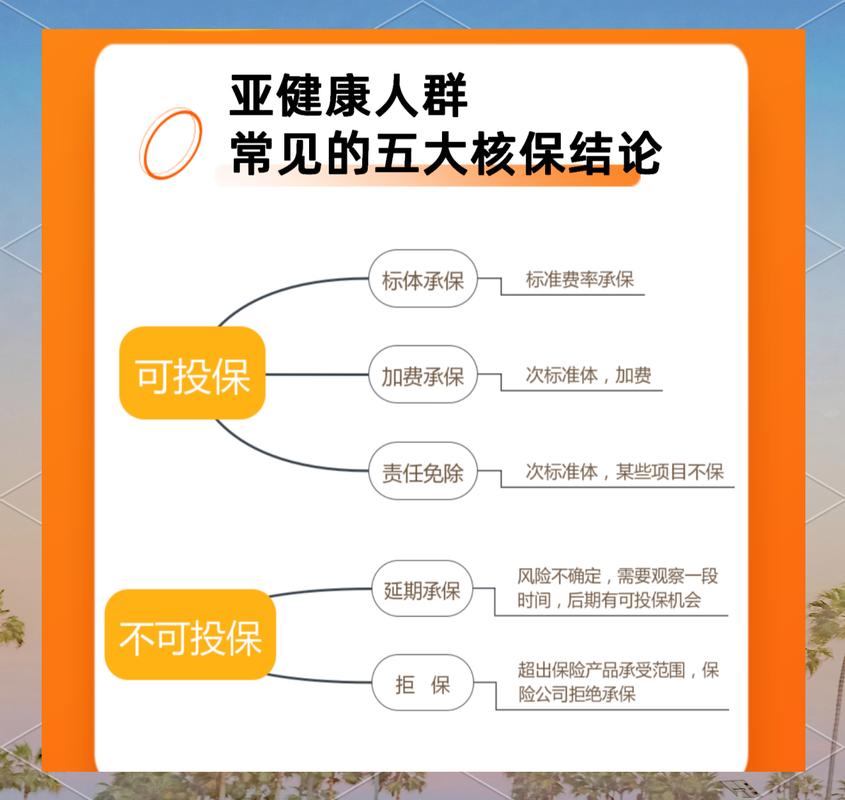
哪些情况容易拿到除外承保结论
说白了,只要你身上某一处的发病概率远高于正常人,就很容易出除外。常见的场景有这几类: 1. 现有异常或者既往症:这是最常见的,比如体检出来的乳腺结节3级、甲状腺结节4级、肺小结节,绝大多数情况下都会被除外对应部位的相关疾病责任。 2. 先天性身体异常:比如先天性心脏病、先天性听力异常,没做根治手术的话,通常会除外相关器官的责任。 3. 已经切除的病变器官:比如因为胆囊息肉切了胆囊,因为子宫肌瘤切了子宫,都会除外对应器官的相关责任,其他保障正常。
关于除外承保,最容易踩的几个误区
误区一:除外承保就是坑,干脆不要买了 说实话,真不是。除外只是不赔那一块,你其他几十种上百种大病还是能赔啊。难道你因为甲状腺除外,就干脆连肺癌、胃癌、心梗这些保障都不要了?总比裸奔强太多了对吧? 误区二:除外了就一辈子都不能赔这个部位了 这个不一定。不少保险公司支持核保复议哦。就是你后来把这个异常治好了,连续几年复查都没问题,你可以向保险公司申请重新核保,有可能把除外责任取消,改成标准体承保。当然,不是所有公司都支持这个规则,一定要提前问清楚。 误区三:同一个异常,所有公司都会除外 不对,不同公司的核保宽严度不一样,同一个结节,这家除外,那家说不定就能标准体承保。 不过话说回来,也别为了蹭标准体反复多家投保,频繁核保也会留下记录,对后续投保有影响,这个度自己把握。必须记牢的注意事项
作者|dananjin
排版|dananjin
审核|知知