上周下楼扔垃圾碰到小区的张姐,拉着我唠了快半小时。她去年体检查出来甲状腺结节,最近想攒份重疾保障,交了材料核保,结果出来一看——要加费承保。她纠结得觉都睡不好:这是不是保险公司坑我?多交的钱是不是白花?我要不要买这个啊?
什么是加费承保,真的是坑吗?
很多人第一次听到这个词,第一反应就是“我身体有小问题就要多收钱?凭什么”。其实换个角度想就懂了。咱们买保险,本质就是大家凑钱帮出事的人,风险越高,自然要多承担一点保费。
加费承保说白了,就是保险公司愿意接你的单,但因为你的风险比完全健康的人高一点,所以要多收一点保费,保障责任和其他人一模一样,该赔就赔,一点不打折扣。
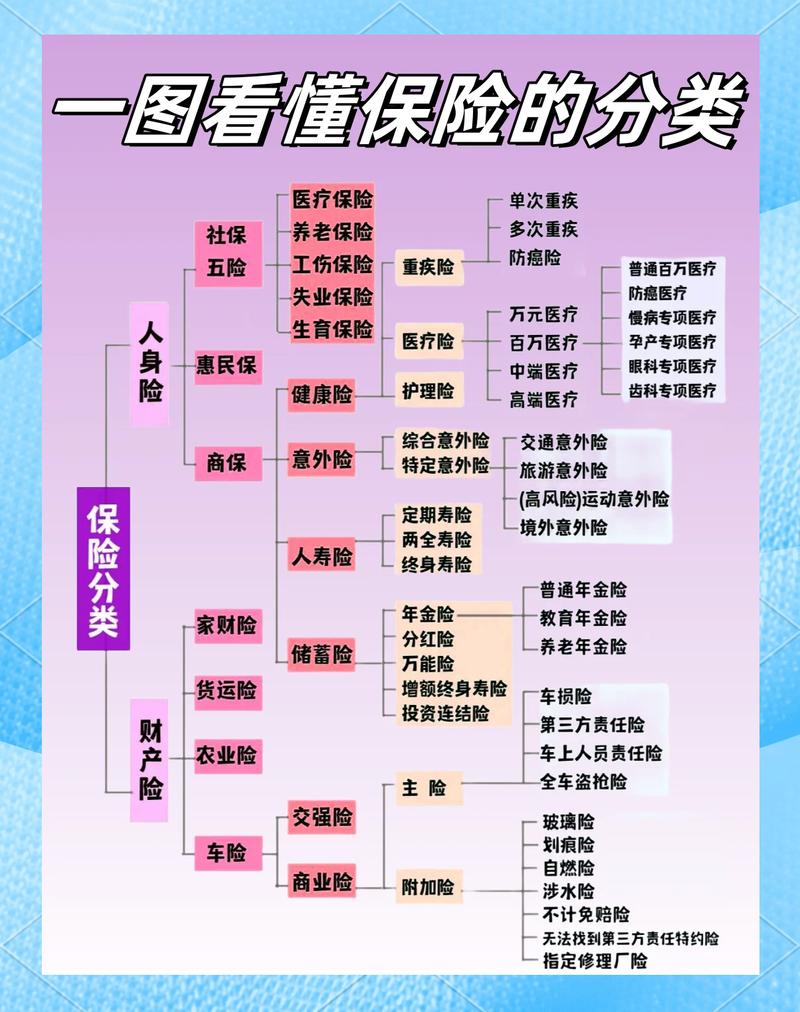
核保结果通常分几种:最好的是标准体正常承保,其次就是加费承保、除外责任承保,最差是拒保。这么看,加费其实已经是不错的结果了——至少保险公司肯给你保障啊。
到底哪些情况会碰到加费承保?
我接触过的例子里,大部分加费都不是什么大毛病,都是咱们体检经常能碰到的小异常。
比如超重,BMI超过28了,很多公司会加费;比如肝功能轻度异常,乙肝病毒携带者,肝功能一直稳定,大多加费就能过;比如轻度高血压,按时吃药控制得很好,也不少是加费承保;甚至甲状腺结节、乳腺结节分级不高的,有些公司也会走加费,而不是除外。
说实话,我见过才20多岁的小伙子,因为熬夜多血脂偏高一点,核保出来加了5%的保费,其实真没多少钱,一年多交两三百,换个长期保障,挺值的。
不过话说回来,加费的幅度也不是乱定的,每个公司都有自己的核保规则,风险越高加费比例越高,从5%到50%都有可能,都会明明白白写在核保通知书里,不会暗地乱收钱。
碰到加费承保,该怎么选?
我不给你拿主意,只说几个很多人踩过的坑,你自己参考。
第一个坑,为了躲加费,隐瞒健康告知。这绝对是最蠢的选择!我之前听过一个例子,有人有甲状腺结节,怕加费就没说,结果五年后查出来甲状腺癌,保险公司调体检记录,发现没如实告知,直接拒赔,一分钱都没给。那时候省了每年几百的加费,亏了几十万的理赔款,对吧?如实健康告知永远是第一位的,别耍小聪明。
第二个误区,觉得加费就是吃亏,说什么也不接受,索性不买了。当然如果你加费幅度高到承受不起,那另说。但如果只是一年多交两三百四五百,你纠结来纠结去最后放弃,以后真的出了问题,连个兜底的都没有,那个亏才大。
加费承保本质是,保险公司愿意顶着比别人高的风险给你保障,多收的钱就是对冲风险的,不是赚你的黑心钱。能加费承保,已经比直接拒保,连买都买不了要好太多。
第三个思路,如果接受不了当前的加费,可以多试几家。不同公司的核保宽松度不一样,有的公司对结节严,有的对高血压松,同样的身体条件,这家要加20%,那家可能只加10%,甚至除外不加费,都是有可能的。
哦对了,还有人问,我投保之后身体养好了,能不能申请把加费去掉啊?大部分情况下是不行的,因为核保是按你投保当时的身体状况评估的,合同签了就按合同走,除非是个别有特殊约定的产品,所以一切以合同约定就对了。
买保险本身就是买个心安,别因为一点加费就纠结到内耗。想清楚你要的是兜底的保障,不是追求和别人一模一样的保费,就好选了。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、保障责任、保费约定均以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然