先搞懂核心:标准体到底指什么
一句话说清。标准体,就是保险公司核保后,认定你的风险符合承保要求,可以按原条款、原费率正常承保,不需要加保费,不需要额外免责,也不需要延期承保。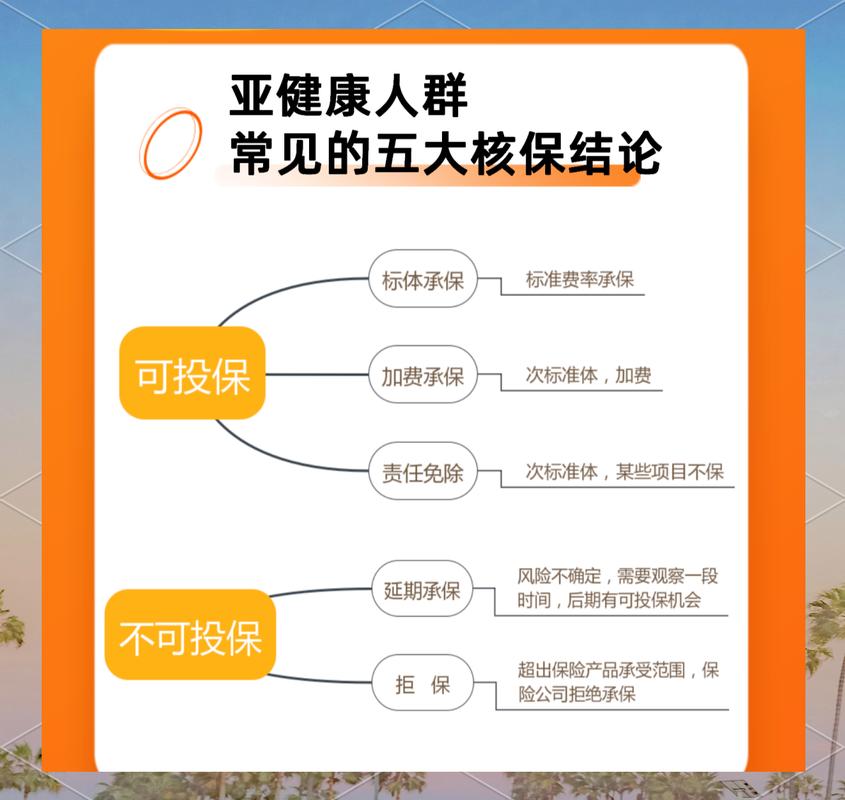
标准体核保,到底看哪些因素
很多人以为只看健康,其实不止,核保是综合判断的:1. 身体健康状况:这是影响最大的因素。核心看的不是你有没有小毛病,是你这个毛病会不会让未来出险概率升高。比如只是一次体检偶然查出血压偏高一点,复查之后正常,没其他并发症,很多保险公司依然会按标准体承保。
2. 职业类别:不同职业的风险差很多。坐办公室的文案,和户外高空作业的工人,风险不在一个层级。大部分普通办公室职业,都符合标准体要求,高风险职业会被特殊处理。
3. 其他影响因素:年龄、过往投保记录、是否有不良嗜好,比如长期大量吸烟酗酒,也会影响结论,还有财务状况,如果买的保额特别高,也会额外审核。
关于标准体,最容易踩的几个误区
刚才说了,不对。很多常见的小异常,比如一级甲状腺结节、单发的小脂肪瘤、偶发的窦性心律不齐,只要没有其他异常,很多都能标准体承保。保险公司要的是风险达标,不是要求你当完人。
第二个误区:标准体承保就一定能理赔。
不对哦。标准体只是核保阶段的结论,只代表保险公司愿意按条款承保你。赔不赔,只看你发生的风险是不是符合合同约定的理赔条件,和你是不是标准体半毛钱关系都没有。你买重疾险,标准体承保,最后因为肠胃炎住院,那肯定不赔啊,因为不在保障范围内,对吧?
第三个误区:这次拿了标准体,下次买一定还是。
怎么可能。你的身体状况每年都可能变,今年体检没异常,明年查出个结节,结论自然不一样。而且不同保险公司的核保规则不一样,这家给标准体,那家说不定就给除外,很正常。
最后说点实在提醒
第二,就算没拿到标准体,也不用灰心。不是标准体不代表买不了保险,加费、责任免除都是正常的核保结论,能买到总比没保障强。
第三,所有核保结论,都以你投保的保险公司给出的正式结果为准,网上说的经验只能参考,不算数。
合规提醒:本文仅做基础保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。所有核保、理赔相关规则,均以具体保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|满满