很多人买保险,一路点到最后,突然跳出一行字:「请前往人工核保」。瞬间心就凉了半截。
是不是我身体有问题买不了?是不是要被坑?其实真不是这么回事。今天把人工核保的事儿说透,看完你就不慌了。
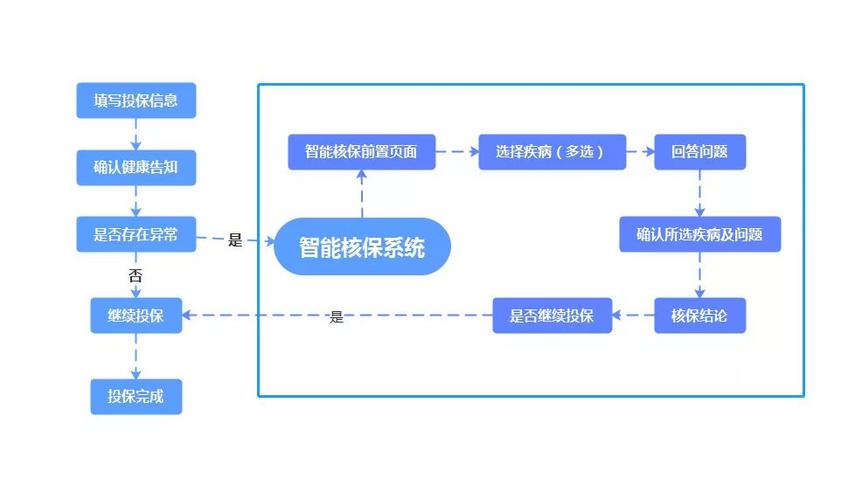
什么是人工核保,和智能核保有啥区别
先给结论。人工核保就是保险公司的核保人员,人工审核你提交的投保资料,最终给出核保结论。
现在大家线上买保险,大多用的是智能核保。系统预设好一堆问题,你选「是」或「否」,系统自动出结果,快是快,但太死板。
碰到系统没覆盖到的情况,就得转到人工,让真人来判断你的风险。就这么简单。
哪些情况会触发人工核保
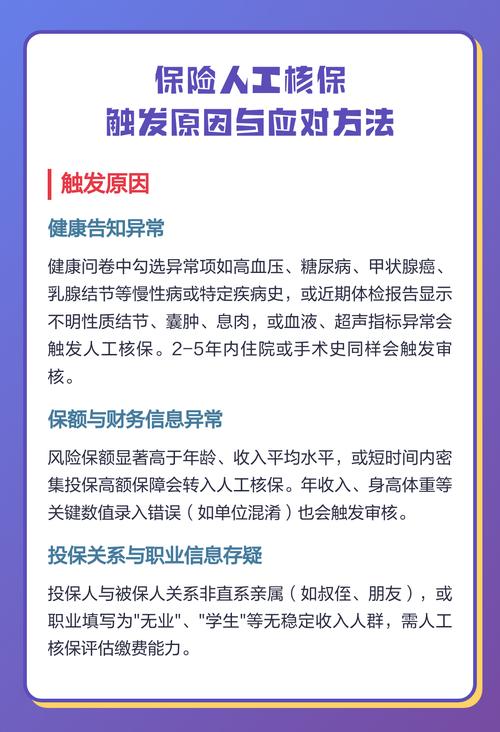
我整理了最常见的四种情况,你可以对着看:
- 健康告知异常,智能核保覆盖不到:比如你有小于1cm的肺结节,但是智能核保只给了「大于1cm」和「无」两个选项,选哪个都不对,只能转人工审。
- 投保保额超过免体检额度:每家保险公司对不同年龄的投保人都设了免体检额度,比如30岁投保人免体检额度是50万,你要买70万保额,就得走人工核保,确认你的身体状况能承担这个风险。
- 特殊职业/特殊投保情况:比如你的职业是高空作业、深海捕捞,系统里没收录这个职业类别,就得人工核保定风险。还有你同时在多家公司买了高保额保单,也会触发人工核保。
- 有过投保/理赔异常记录:比如之前投保被拒过,或者之前有过重疾理赔记录,系统过不了,会转人工重新审核。
人工核保的流程和常见结论
流程其实不复杂,一共三步:
- 按要求提交资料:一般会让你补充填写病史详情,上传近期的体检报告、住院病历、手术记录这些资料。
- 核保人员审核:核保员会按照公司既定的核保规则,评估你的患病风险高低。
- 出具核保结论:
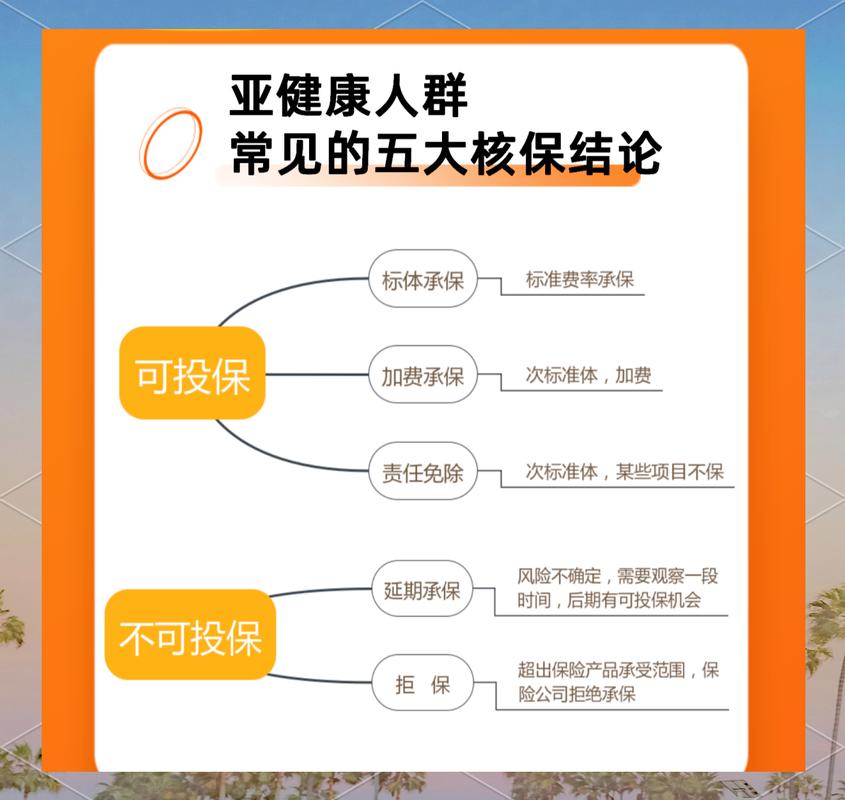
常见的核保结论一共五种,给你说清楚:
正常承保:恭喜你,风险符合要求,按标准价格正常买,所有保障都有效。
加费承保:你的风险比标准体高一些,多交一点保费,依然可以正常买,所有保障都有效。
除外承保:某一个器官或部位已经出问题了,后续这个部位相关的疾病不赔,其他所有保障都正常。比如甲状腺结节除外,就是甲状腺相关的癌不赔,其他癌症、重疾都赔。
延期承保:现在你的病情不稳定,比如结节刚发现还没确诊性质,需要观察一段时间,等结果稳定了再重新投保,现在不承保。
拒保:你的风险太高,保险公司目前不敢承保,直接拒绝投保申请。
关于人工核保的几个常见误解
第一个误解:只要转人工就是要拒保。
不对。我接触过的案例里,八成以上的人工核保都能给出可承保的结论,要么正常要么加费要么除外,直接拒保的真没你想的那么多。很多人一看到转人工就直接放弃,太可惜。
第二个误解:人工核保结论全看核保员心情。
哪有这回事。每家公司都有白纸黑字的核保规则,核保员只是按规则套,不是说看你不顺眼就拒你。同一个情况,不同核保员给出的结论不会差太多。
第三个误解:人工核保一定会留下记录,影响以后买保险。
不对。如果你的结论是正常承保、加费或者除外,大多只会留在这家保险公司的系统里,其他公司查不到。如果是拒保或者延期,那其他公司投保的时候问到你「是否曾被拒保」,你如实说就行,本来如实告知就是你的义务,也没什么好瞒的。 不过话说回来,也别抱着侥幸心理瞒病史,真查到了后续理赔麻烦更大。对吧。
合规提醒
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
- 所有核保规则、核保结论均以对应保险公司的官方说明和保险合同条款为准,不同公司核保规则存在差异。
- 本文不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
- 如果你的具体情况无法判断,建议直接咨询投保保险公司的官方客服渠道。
作者|dananjin
排版|dananjin
审核|白杨