上周在小区菜摊碰着一楼张姐,拉着我唠了快二十分钟。说她最近想给自己添份医疗险,填资料填到健康告知那一步,突然弹出来个提示,说查出甲状腺结节,得走智能核保。她盯着那堆选择题,手都僵了,不敢点下一步。就怕选错一个选项,以后真出事,保险公司赖账不赔。
很多人都碰到过这个情况对吧?投保投到一半,被拦住要走智能核保,搜半天攻略也没看明白,反而越看越慌。今天就掰碎了说这件事。
你填的选择题,到底是谁在给你审?
说实话,很多人听到「智能」两个字,就觉得是超级AI在给你做全身评估,甚至会偷偷挖你的体检记录,其实根本不是这么回事。
智能核保,本质上就是把线下核保的流程,做成了标准化的线上问卷而已。以前你有个小异常要投保,得把体检报告打印出来,发给代理人,代理人再递去保险公司核保部,核保老师一个一个看,少则三五天多则半个月,才能给你结果。现在保险公司把常见的身体异常,比如甲状腺结节、乳腺结节、脂肪肝、高血压、血糖高这些,都提前整理好了规则,哪种情况能直接买,哪种情况要加费,哪种情况不能买,都做成了选项。你对着自己的体检报告,一条一条选对,系统自动出结论,几分钟就搞定。
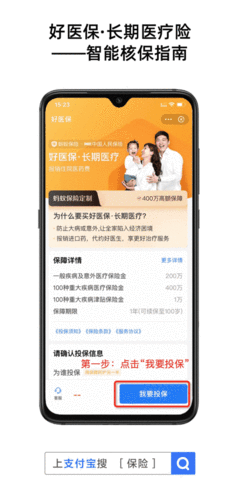
就这么简单。没有什么神秘的大数据挖你隐私,也不是AI在给你算命,就是一道提前出好的标准化考试题,你对号入座选答案就行。
智能核保确实方便,但这些特点得记清
比起老的线下核保,智能核保的好处真的挺多。
第一快,今天想投保,今天就能出结果,不用等得抓心挠肝。第二不用折腾,不用打印一堆报告寄来寄去,在家躺沙发上就能填。
不过话说回来,还有个很重要的点:大部分情况下,如果你只是试探着填智能核保,最后没投保,就算结果是拒保,也不会留下正式的拒保记录,不会影响你去买其他家的保险。这对很多拿不准结果的朋友来说,真的太友好了。
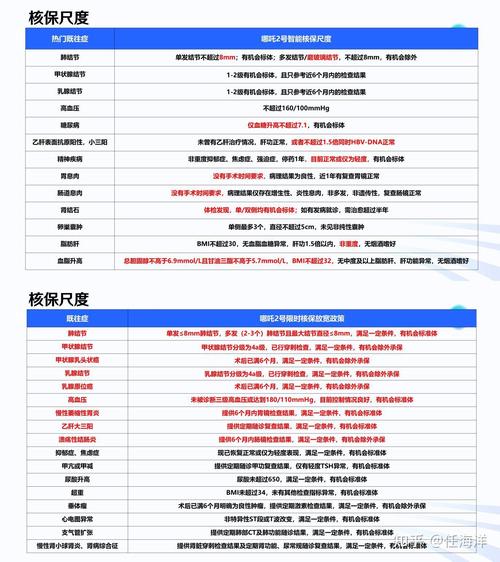
但它的局限也很明显。它是标准化的,只能覆盖最常见的那些身体异常。如果你情况比较复杂,比如几年前做过手术,或者同时有好几种异常,智能核保的问卷可能根本就没有对应的选项给你选,这个时候硬选反而容易错。
填智能核保,别踩这几个常见的坑
我碰过太多朋友,在这几步出错,留下隐患。
第一个坑:为了能顺利投保,瞎蒙瞎选。比如明明体检报告上写的甲状腺结节3级,记不清了,就选了「无结节」。或者明明结节已经超过1厘米,故意选了小于1厘米。这种操作风险极大,健康告知的核心要求就是如实,任何刻意的隐瞒,都可能给后续理赔留下纠纷,千万不能抱侥幸心理。
第二个坑:智能核保给了拒保结论,就觉得自己彻底买不了保险了。不是的。智能核保的规则是死的,只要你的情况稍微超出问卷的预设,就会给出拒保结果。这种情况下你完全可以试试转人工核保,把你的详细病历、近期体检报告提交给核保老师,人工审核后说不定会有不同的结论。就算这家不行,换一家公司试试也完全可以,不同公司的核保宽松度不一样,这家拒了别家可能能正常承保。
第三个坑:觉得智能核保过了就万事大吉,不用管别的。不对,你选的内容也要符合真实情况,智能核保只是核保流程的一种,最终的承保结论还是要看保险公司的正式通知,所有的规则都要以保险合同文本和保险公司官方说明为准。
如果你实在记不清自己的体检结果,或者找不到报告了,别瞎填。先去医院打一份报告,或者问问保险公司能不能走人工核保,慢慢来,别着急提交。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、健康告知要求、保险责任均以对应保险产品合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子