很多人买保险,填完健康告知点提交,突然弹出通知说进入人工核保,整个人一下就慌了——是不是我哪里出问题?是不是这就买不了了?
核保本质就是保险公司做「风险体检」
结论先给你:核保就是保险公司在收钱承保之前,给你的风险做个全面检查,判断自己要不要接这单,接的话要按什么条件接。
说白了就像房东租房子,签合同前要看看租客是不是爱干净,会不会长期欠租,本质就是规避自己未来可能的损失,一个道理。
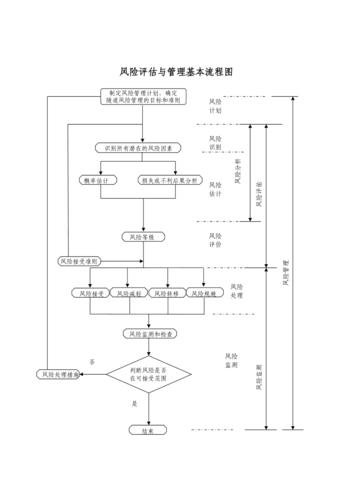
核保完,保险公司一般会给出这五种结论之一:
- 正常承保:你的风险符合保险公司的标准要求,和其他投保人一样正常保障,没任何特殊限制。
- 加费承保:你的风险比普通健康人群高一点,需要多交一点保费,依旧可以获得完整保障。
- 除外承保:已经存在异常的某部分器官或疾病,未来相关的责任不赔,其他部分的保障完全正常。
- 延期承保:目前你的身体情况不稳定,风险没法判断,需要观察一段时间再重新评估,暂时不承保。
- 拒保:风险超出保险公司能接受的范围,暂时不能承保。
说实话,很多人一拿到加费或者除外的结论就特别抵触,觉得不公平。其实能拿到承保结论,已经比直接拒保好太多了——真等你需要保障的时候,想买都买不了才是最惨的,对吧?
常见的两种核保,差别比你想的大
现在买保险,无非两种核保方式,自动核保和人工核保。
大部分线上投保,只要你填的健康告知全部符合要求,都是系统自动核保,几分钟就能出结果,快得很,你甚至感觉不到「核保」这个过程。
如果你的健康告知里有不符合默认要求的异常,比如体检查出甲状腺结节3级,超过了系统的标准阈值,就会自动转人工核保。这时候你需要按要求上传最近的体检报告、就诊病历、医生诊断书这些材料,由保险公司的核保人员人工判断风险。
还有个很多人没听过的类型,叫预核保。就是你可以先把自己的健康情况给到保险公司,先出一个非正式的核保结论,你觉得条件能接受再正式投保,而且预核保就算给出拒保结果,也不会留记录影响你买其他家的产品。对身体有小异常的朋友来说,这个服务挺友好的,不过话说回来,不是所有公司都提供这个服务。
别以为核保只看健康,不是的。除了健康,保险公司还会核你的职业、年龄,如果你买的保额特别高,还会核你的财务状况,确认保额和你的收入匹配,避免潜在的道德风险。
关于核保,最容易踩的几个误区
误区一:我身体没毛病,不用核保
只要买商业保险,都要走核保流程。只是你身体符合标准,系统自动核保直接过了,你没感觉到而已,不存在不用核保的保险。
误区二:小毛病不用告知,核保查不出来
现在医院、体检中心的记录都是可查的,真到理赔阶段,保险公司调阅记录很容易。侥幸隐瞒,最后大概率就是拒赔,竹篮打水一场空。一开始如实告知,就算除外加费,也比最后赔不了好。
误区三:被一家拒保,这辈子都买不了保险
不同保险公司的核保宽松程度不一样,对不同风险的判断标准也有差异。这家拒保,不代表所有公司都拒保,多试几家完全没问题。
误区四:核保结论一旦出了就改不了
如果你的身体情况后续发生了变化,比如之前的结节已经手术切除,病理结果是良性,术后半年复查都正常,你可以向保险公司申请重新核保,符合条件的话,原来的除外或者加费结论是有可能改成正常承保的。
最后的提醒
本文仅做通用知识科普,所有核保相关的规则、结论,都要以你投保的保险公司官方说明,以及你手里的正式保险合同为准。本文不构成任何投保建议,不预测也不承诺任何核保结果。如果你对自己的情况拿不准,一定要咨询承保保险公司的官方渠道,不要自行判断。
作者|dananjin
排版|dananjin
审核|小北