前几天在小区菜店碰着楼下张姐,拉着我叹气,说去年买了医疗险,今年查出来甲状腺癌申请理赔,保险公司说她投保前就有甲状腺结节,属于既往症,直接拒赔了。
张姐委屈啊,说那结节就是单位体检查出来的,我都没当回事,也没吃药没治疗,谁知道这就算既往症了?
其实不止张姐,很多人买保险的时候,对这四个字都稀里糊涂,真出事了才追悔莫及。
到底啥才是保险公司说的既往症?
说实话,很多人买保险的时候,根本没仔细琢磨过这四个字,只当是确诊过的癌症心脏病才算,小毛病根本不算数。
很多人懵。
我没去治,就是体检查出来点小问题,也算?
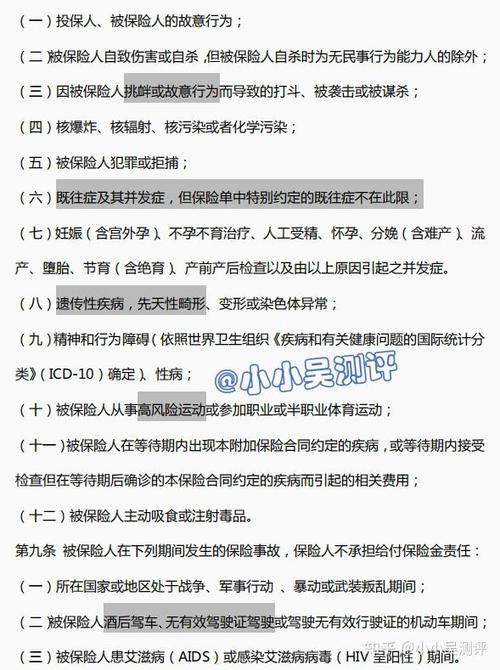
简单说,既往症,就是你买这份保险之前,就已经存在的身体异常或者明确疾病。不是说你住过院动过刀才算,只要满足下面几个条件里的任意一个,基本都会被认定成既往症:
- 已经被医生明确诊断,需要长期吃药控制的慢性病,比如高血压、二型糖尿病、类风湿性关节炎;
- 投保前你就有明显症状,已经去医院看过门诊、做过检查,哪怕还没拿到最终确诊报告;
- 体检已经查出来明确异常,一直没复查也没针对性治疗,这种也算。
举个例子,十年前你得急性阑尾炎,切了之后再也没犯过,身体完全正常,这种一般不会被当成需要特殊告知的既往症。但你三年前体检查出来甲状腺结节,分级三类,一直没管,买保险的时候没说,那这就是妥妥的既往症。
关于既往症,大半人都踩过这些坑
我接触过的理赔纠纷里,快一半都和既往症告知有关,很多坑其实都是想当然踩进去的。
第一个坑:我没确诊,就不算既往症?
很多人说,我就是有时候头晕,没去医院确诊过高血压啊,凭什么算既往症?可要是你投保前半年因为头晕,去社区医院开过三次降压药,哪怕医生没给你开明确的诊断书,这个也会被认定成既往症。反过来,你就是最近偶尔有点头疼,从来没去过医院,也没吃过药,健康告知没问这种模糊的症状,你不说也没问题。
第二个坑:都过去好几年了,还用提吗?
我见过最可惜的一个例子,一个姑娘七年之前查出来乳腺结节,手术之后病理良性,之后每年复查都没问题,买保险的时候想着都过去快十年了,没必要说了,结果后来查出来乳腺癌,保险公司查到了之前的手术记录,直接拒赔,打官司都没赢。只要健康告知明确问到了“曾经是否有乳腺结节”“近五年有没有体检异常”,不管过了多少年,只要你有明确的就诊体检记录,就得如实说。
第三个坑:只要是既往症,买了保险也肯定不赔?
真不是这么绝对。不同险种、不同产品的规则差很多。比如你买重疾险,有甲状腺结节,保险公司给你除外承保,意思就是甲状腺相关的疾病不赔,其他的大病和癌症还是正常赔的。有些普惠型的医疗险,也允许带既往症投保,只是既往症的赔付比例会低一些,不是完全不赔。当然啦,如果你故意隐瞒了已经确诊的大病,那拒赔真的没处说理。
有既往症,买保险要注意这几点
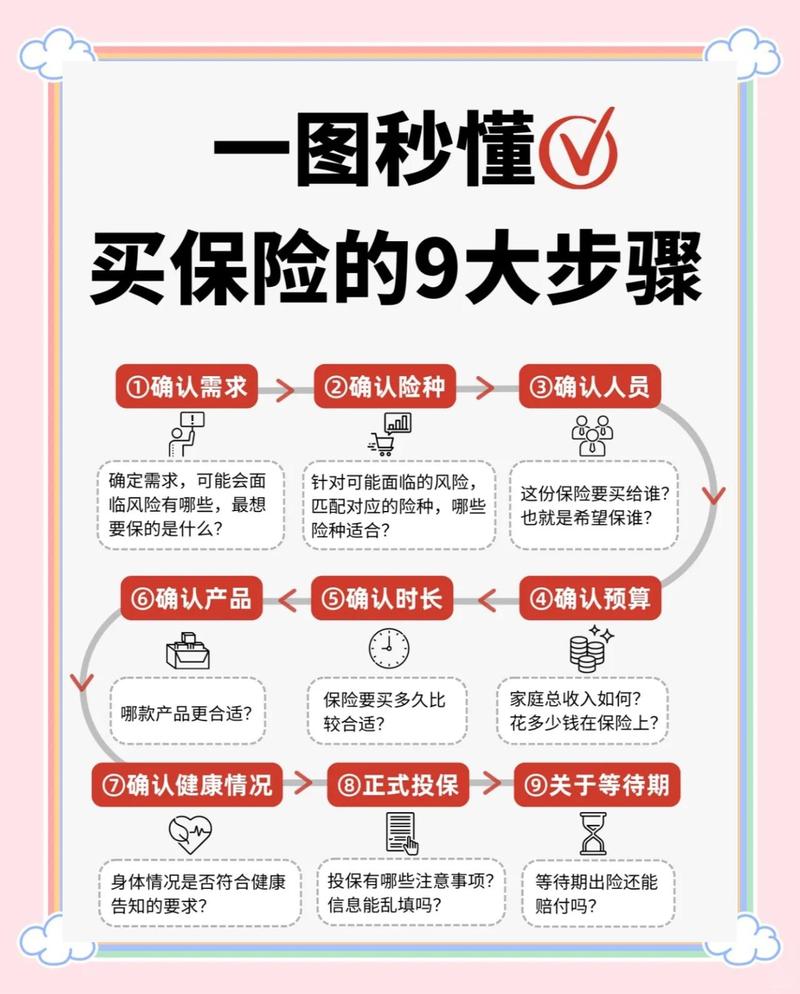
首先,永远不要抱着侥幸心理隐瞒。很多人听网上说,熬过两年就肯定赔,真的扯。那个两年不可抗辩条款,不是给故意隐瞒开绿灯的,要是你明知道自己有问题不说,哪怕过了两年,保险公司查到了就诊记录,还是能拒赔。真的犯不上。
然后,记住八个字:问啥答啥,不问不答。国内的保险健康告知就是问询式的,没问到你的小问题,不用追着上去主动说。比如健康告知只问近五年的住院史,你十年前住过院治肺炎,完全不用说,不用给自己找不痛快。
还有,真的查出来身体有异常也别慌,不是说有既往症就肯定买不了保险。很多常见的小异常,比如甲状腺结节、乳腺结节、轻度脂肪肝,只要分级没问题,很多都能正常承保,最差也就是除外或者加费,总比你裸奔或者隐瞒了最后拒赔强。
不过话说回来,买保险本身就是趁身体健康的时候配置的,越早规划选择越多,真等一身毛病都出来了,可选的空间确实会小很多。
还是那句话,买保险的时候多花十分钟看健康告知,比出事之后再找人说情有用多了。
温馨提示:本文仅做保险基础知识科普,内容仅供学习交流使用,不构成任何投保建议、核保结论或理赔承诺。具体的健康告知要求、核保规则、理赔标准,请以对应保险合同条款以及保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|见微