车险入门:那些没人提前告诉你的基础常识
2026-09-18 00:58:44
很多人买新车,4S店直接帮你办了车险,自己稀里糊涂签了字。每年续保要么点上次的续,要么听销售说两句就买了。对吧?
说实话,不少人开了五六年车,都不知道自己买的车险到底管啥。出了事才慌,翻出合同来看,满眼都是专业术语,根本看不懂。
今天就把最基础的逻辑掰碎了说。
先搞懂大框架:车险只有两类
所有车险,都逃不开这个分类。
第一类,交强险。强制买。不买不能上路。抓到要罚。
它只赔对方,不赔你自己的损失。举个例子,你撞了别人的车,撞了人,交强险出钱赔对方。额度很低,目前死亡伤残最多18万,医疗费用最多1.8万,财产损失最多2000。
真出点大事,这点额度根本不够。
第二类,商业车险。自愿买,用来补交强险的不足。2020年车险改革之后,商业车险已经砍掉了很多冗余的险种,框架比以前清晰多了,分主险和附加险。
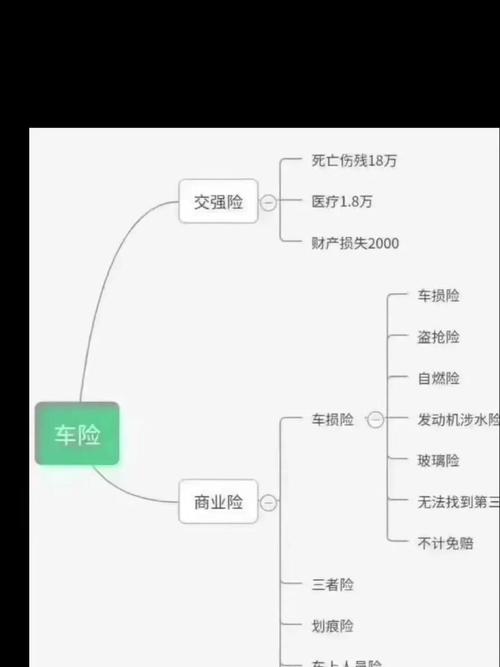 车险分类框架示意图
核心险种都保啥?大白话翻译
一个个说,全是干货。
1. 车损险:赔你自己车的损失。
不管你是开车撞了树撞了墙,被别的车撞了,还是冰雹砸了车,停路边被人划了,发动机涉水坏了,甚至车被偷了被自燃了,现在这些责任全部打包进车损险了。不用再额外花钱买这些附加险了,改革之后都整合了。
当然,你故意撞的肯定不算。
2. 第三者责任险:赔对方的损失,补交强险的缺口。
刚才说了,交强险额度太低,万一你撞了豪车,或者撞了人要赔几十万上百万,交强险不够的部分,全靠三者险出。额度可以自己选,从几十万到几百万都有。
3. 车上人员责任保险:保你自己车上的人。
如果事故是你的责任,你和车上的乘客受伤治疗产生的费用,这个险会赔。很多人会买更高额度的意外险代替,看自己的需求选择。
4. 实用附加险提一句:医保外医疗费用责任险。
撞了人之后,对方用的医保外的进口药、自费项目,三者险一般不赔,买了这个附加险,就能赔,实用性挺强。
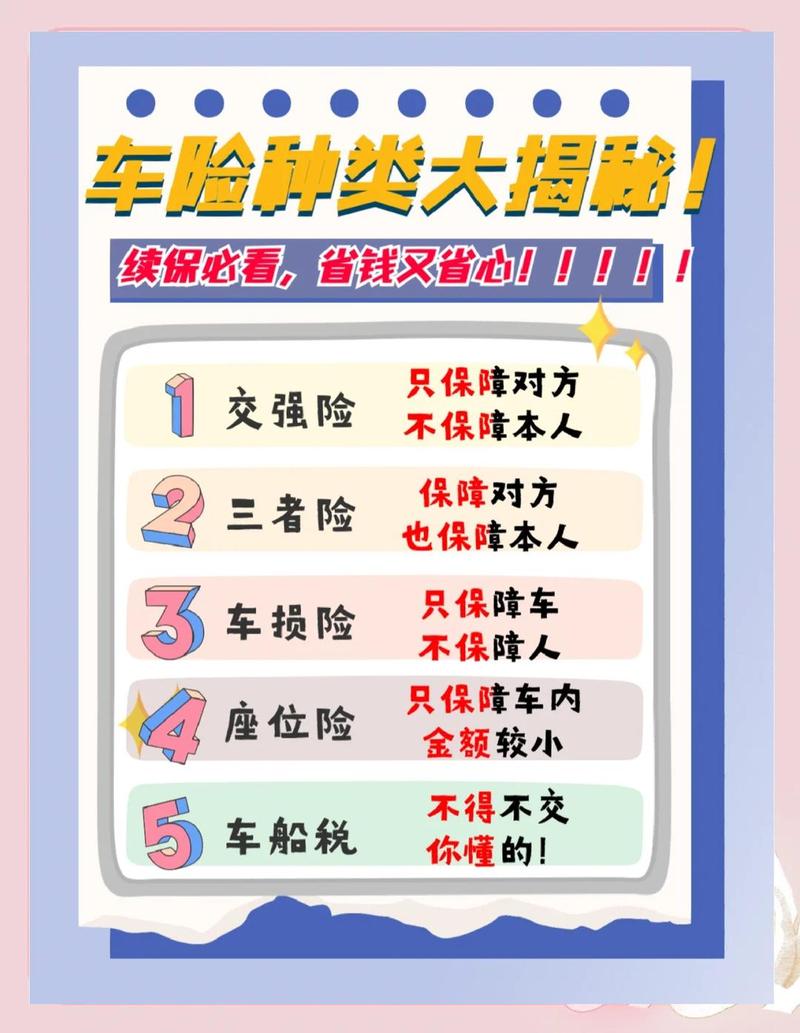 车险核心险种保障范围对比表
这些常见误区,别踩坑
 这些常见误区,别踩坑
我整理了几个最多人搞错的点:
1. 所谓“全险”不是啥都赔。
很多销售卖保险会说“买个全险放心”,其实根本没有“全险”这个说法,行业里也没有统一定义。所谓全险,只是卖保险的人把几个常见险种打包卖给你而已。酒驾、故意损坏、毒驾这些违法情况,所有保险都不赔。
2. 自己车便宜,就不用买高额度三者险。
三者险是赔对方的,跟你自己车贵不贵一点关系都没有。你开几万的旧车,也可能撞上百万豪车,也可能撞到人,额度太低根本不够赔。
3. 被别人撞了,只能等对方赔。
如果对方没钱赔,或者没买保险,甚至跑了,你可以直接找自己的保险公司,走车损险先赔你,然后让保险公司去找对方要钱,这个叫代位求偿,是你本来就有的权利。
4. 旧车不用买车损险。
这个要看情况,如果你的车已经开了十几年,残值只剩几千块,那确实没必要买。如果开了三五年,还值几万块,刮了蹭了修一下也要大几百上千,买车损险还是很有必要的。
不过话说回来,怎么选全看你自己能接受的风险,没有标准答案。
合规提醒
 合规提醒
本文仅做车险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司及产品的优劣。
具体的保障范围、免责条款、理赔条件、投保规则,全部以你签订的正式保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、理赔承诺。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车险入门:那些没人提前告诉你的基础常识
文章链接:https://www.xinminbao.com/a/377.html