上个月帮妈妈整理阳台,翻出去年漏水泡坏的那张折叠餐桌,还能想起那阵糟心劲儿。楼上水管爆了,水顺着楼板渗下来,我家主卧吊顶泡变形,餐桌腿也泡发霉,连床架都脱了漆。那时候楼上邻居虽然痛快担责,但他说,幸好买了家财险,最后所有损失都是保险公司出的,他一分钱没额外掏。我那时候才反应过来,原来还有这么实用的险种?很多人花几百万买房子,家里摆着几十万的家具家电,从来没想过给它们加层保障。
家财险到底保的是什么?
很多人一听名字,就觉得这是给房子买的保险,只有房子倒了塌了才能赔。不对。说实话,家财险的保障范围比你想的宽多了。
大概分三类:第一类是房屋主体保障,就是你家房子的墙、顶、梁这些结构,因为火灾、爆炸、暴雨、台风这些意外或者自然灾害损坏,符合条件就能赔。第二类是室内财产保障,你家里的家具、家电、衣服、行李,甚至你放在家里的笔记本电脑,被偷了被水泡了被火烧了,符合条件就能赔。第三类很多人不知道,就是第三者责任保障,这个真的太实用了。
比如你家水管爆了淹了楼下,你要赔邻居的装修损失;比如你家阳台花盆掉下去砸了行人,你要赔人家医药费;比如你家电线短路着火,连累了隔壁,这些你需要承担的赔偿责任,家财险就能帮你覆盖。
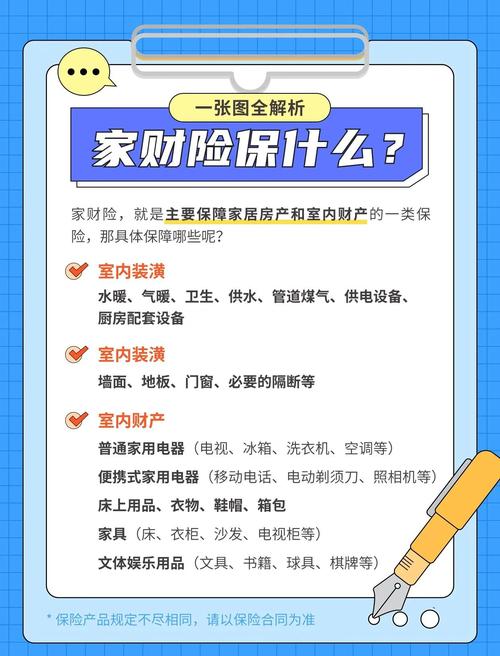
别以为只有买了房子的业主才需要买。租客也能用啊。你租的房子,自己带过去的冰箱洗衣机沙发,要是着火了被淹了,你的损失找谁赔?要是你出门忘关水龙头,把房东的地板泡了,把楼下也淹了,这个赔偿责任你躲不掉吧?这时候家财险就能帮上忙。
这些常见误区,别踩
我之前跟小区几个邻居聊天,发现大家对家财险的误会真的挺多的,挑几个说给你听。
第一个误区:“我办房贷的时候银行已经给我买过了,不用再买了”。真不是这样。银行要求你买的那个,本质是保银行的利益,一般只保房屋主体的损坏,而且保额大多就是你的贷款额度,你的室内财产、第三者责任,啥都不管。说白了,房子真出事儿了,赔的钱先给银行结清贷款,剩下的才轮得到你,你家里的家具家电烧光了,这个保险一分钱不会给你。
第二个误区:“我家里所有东西坏了丢了都能赔”。哪有这么好的事儿。每家的条款不一样,但是有几个基本的边界要清楚。比如现金、票据、金银珠宝,多数普通家财险给的保额非常低,有的甚至直接免责,如果你有比较贵重的这类物品,要看清楚有没有对应的附加保障。比如地震,很多基础款家财险是不保地震以及地震引发的次生灾害的,需要额外附加责任才能保。
再比如,你家水管漏了,你明明知道漏了却不及时修,导致泡了更多家具,这扩大的损失,人家不赔的。还有你自己家装修的时候工人施工弄坏了,那是装修队的责任,也不会找家财险赔。还有电瓶车停家里充电引发火灾,很多产品现在也把这种情况列入免责了,这个要注意。
第三个误区:“房子越贵,保额就要买越高”。不对哦。家财险的房屋保额,是按重建成本算的,不是你买房子的市场价。你买的房子一平米十万,那里面大部分是土地的价格,土地不会被火烧被水泡坏对不对?真要出事儿,需要花的钱是重新把房子建起来的钱,你按市场价买高了保额,也不会多赔你,白白多花保费。
投保之前,先理清楚这些细节
不过话说回来,家财险本身不贵,一年百八十块就能买到几十万保额,杠杆率很高,但是买之前一定要花几分钟理清楚几个细节。
首先,搞清楚你自己要什么。业主的话,重点关注房屋主体的保额够不够,第三者责任的保额够不够,毕竟现在赔一套邻居家的装修,动不动就是几十万,保额太低不够用。租客的话,不用保房屋主体,重点保自己的室内财产,还有针对房东和第三方的责任就够了。
其次,一定要看免责条款。哪些不赔,提前心里有数,别真出事儿了才说原来这不赔那不赔。所有规则都写在正式合同里,具体内容以保险合同和保险公司官方说明为准。
还有,如果你有特别贵重的物品,比如几万块的摄影器材,十几万的手表珠宝,提前看能不能买对应的附加险,普通的室内财产保额不够赔这些贵重物品。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的保障范围、免责条款、理赔规则都以正式保险合同和对应保险公司的官方说明为准。本文不推销任何具体保险产品,不评价任何保险公司或产品的好坏。
作者|dananjin
排版|dananjin
审核|乐乐