“小丫头你不是懂保险吗,快给我说说,人家推销的那个老了每年能领钱的保险,是不是骗人的?”
李姨今年58,再过两年就退休。社保那点养老金,够吃饭,不够买新舞裙,够吃药,不够每年出去旅游一趟。她攒了几十万养老钱,存银行利率一路往下走,买股票又亏了小十万,一听能每年领钱,心痒得不行,又怕掉进坑里。
其实不止李姨,我身边好多二三十岁的年轻人也来问,现在网上说的年金险,到底能买不能买?
说人话,年金险到底是什么?
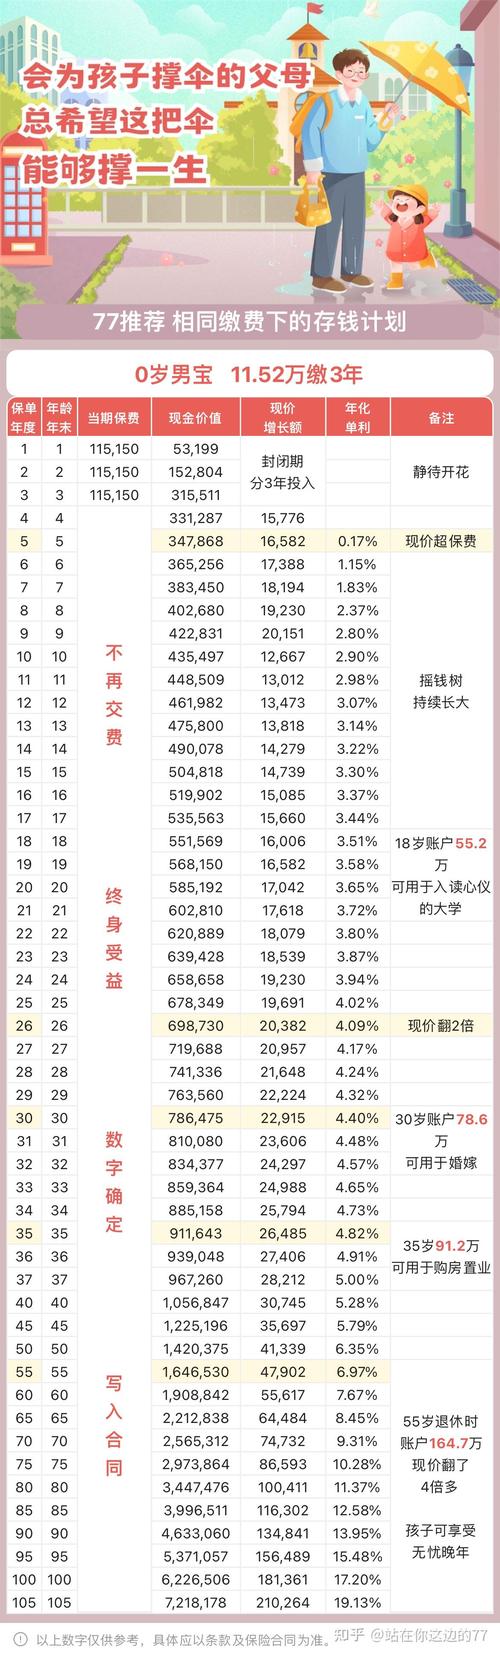
你不用记那些复杂的术语。说白了就是:你现在给保险公司交钱,一次性给,或者分几年给都可以。等你到了提前说好的时间——比如你60岁退休,或者孩子18岁上大学——保险公司就定期给你打钱。每个月打,或者每年打,都可以。
就这么简单。
它本质就是你提前给未来的自己(或者孩子)存了一笔专款专用的钱。社保养老金是国家给的基础保障,年金险就是你自己额外给自己存的“私人养老金”,或者给孩子存的教育金,互不耽误。
对吧?
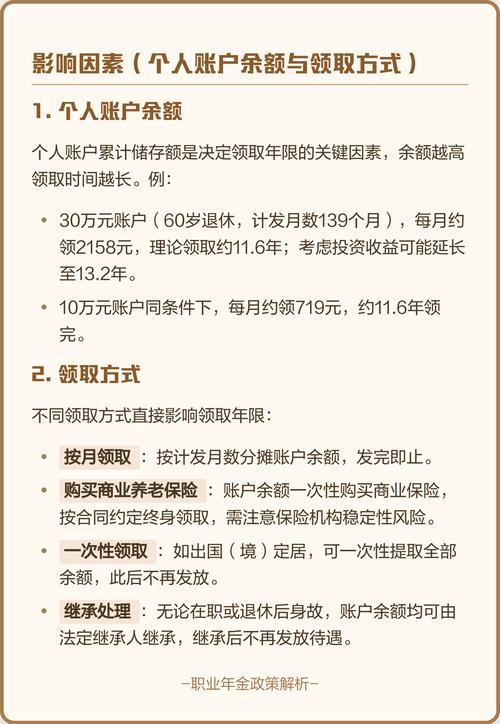
它的作用,其实很多人都理解错了
说实话,我见过太多人骂年金险坑,也见过太多人把年金险吹得天花乱坠,两边都走偏了。很多人说,年金险收益那么低,跑不赢通胀,存它干嘛?不如存银行买基金。
这话错吗?没错啊。但你得搞清楚,年金险从一开始就不是用来赚快钱赚高收益的。它的核心作用,一个是强制储蓄,一个是确定的现金流。
你想想,你今年三十岁,说我要攒一笔养老钱,每个月攒三千,攒三十年。你能做到吗?大概率不行。看到新款手机想换,看到喜欢的包想买,孩子上学要花钱,亲戚生病要随礼,这笔攒养老的钱,不知不觉就被你花完了。
但存进年金险就不一样了。你中途想取出来?要扣手续费,甚至本金都拿不回来。反而是帮你把这笔钱锁住了,谁都动不了,哪怕你自己想动都不行,等到了约定时间,稳稳的每个月给你打钱。
老了伸手跟孩子要钱,和每个月自己银行卡进账,哪个更安心?不用我说吧。
还有人说,年金险只有有钱人能买,普通人凑什么热闹?
我反倒觉得,普通人更需要这种确定的东西。有钱人有好几套房子,有好几笔投资,亏一点无所谓。普通人攒点钱不容易,本来就抗不了风险,拿出一点长期不用的闲钱,给自己锁一笔确定的未来收入,怎么就没必要了?
不过话说回来,它也不是万能的。如果你买它是为了三五年内翻一倍,那真的别碰。它是给十年二十年甚至更久之后的你准备的,短期拿着,确实不划算。
打算碰年金险之前,先想清楚这几件事
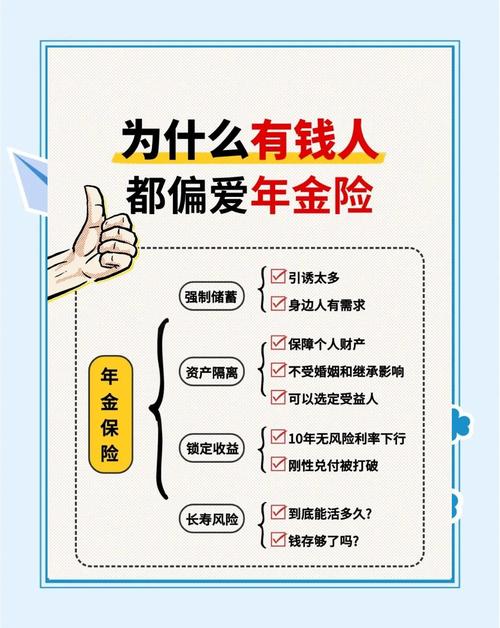
什么意思?如果你现在连重疾险、医疗险这些基础保障都没买,先别着急买年金险。万一中间你生了大病,需要一大笔钱治病,年金险提前取出来要亏手续费,不取又耽误治病,这不就本末倒置了?先把该配的保障配好,剩下的闲钱,再考虑年金险这类储蓄型的产品。
第二件,只能用长期不用的闲钱买。
你未来三五年要买房买车,要给孩子结婚用的钱,别往里放。放进去了急着取,亏得很。只有那种你确定放个十年八年都用不上的钱,才适合拿来买年金险。
第三件,所有口头承诺都不算数,一切写进合同的才算。
很多销售给你演示收益,会拿较高档位的演示收益给你看,画个很大的饼,听起来特别诱人。你别信,那些都是演示,不是确定的。真正能拿到的钱,只有合同里写清楚的确定部分,才作数。
别嫌麻烦,买之前一定要把合同看明白,看不懂就找个懂的人帮你看,别稀里糊涂签了字,最后不满意又说保险骗人。
很多人对年金险的偏见,大多是一开始没搞懂它到底是干嘛的。你用它赚快钱,它肯定让你失望。你用它给未来的自己存一笔确定的养老金,它其实就是个很靠谱的工具。
工具本身没有好坏,就看你用对地方了没有。
合规声明:
本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,不评价任何保险公司或产品的优劣,所有保单权益、收益相关内容均以保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然