到底什么是定期寿险?
先给结论:定期寿险,只保一段固定期限的身故/全残责任。 你和保险公司约好,保20年、30年,或是保到60岁、70岁。你按期交保费,要是保障期限内,发生了合同约定的身故或者全残,保险公司就直接给你指定的受益人一笔固定的钱。 没有复杂的分红,没有乱七八糟的增值,就是一份纯粹的保障。 就这么简单。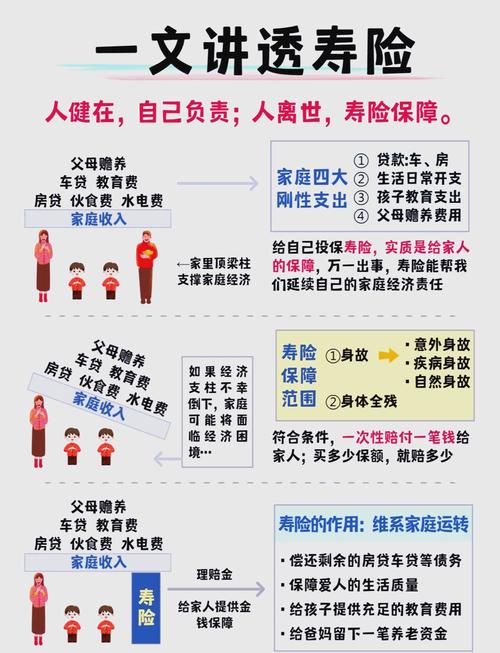
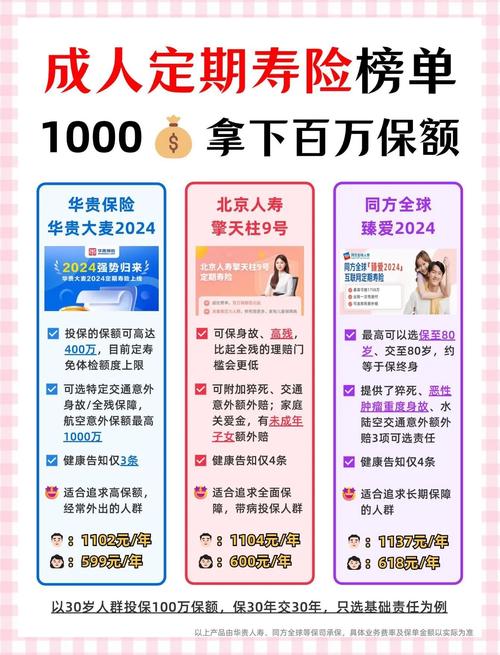
哪类人更适合配置定期寿险?
关于定期寿险的常见误区
很多人买的时候稀里糊涂,理赔的时候才发现不对,大多是踩了这些坑: 误区一:只有身故才能赔,全残不赔 绝大多数定期寿险,全残是可以赔的,但全残的定义每家合同不一样,不是说你身体残疾就符合要求,具体的判定标准一定要看你手里的保险合同。 误区二:健康告知随便填,理赔再说 这是大错特错。投保时的健康告知要求你如实回答,隐瞒病史不如实告知,最后九成以上都会被拒赔,没处说理。 误区三:保额越高越好,能买多少买多少 保额要匹配你的实际情况,一般来说,覆盖你的剩余房贷加上5到10年的家庭年开支,就足够用了。当然,如果你符合保险公司的投保要求,多买也没问题,只是没必要花超出自己能力的钱。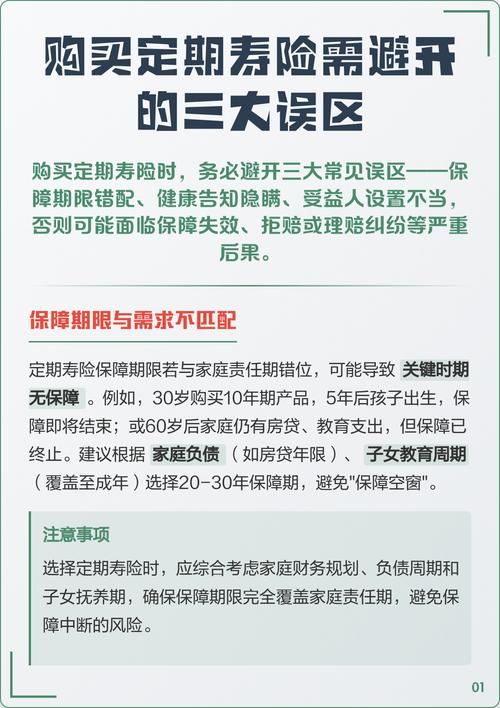
必须留意的核心规则
这里几个点一定要记清楚: 1. 等待期 投保定期寿险都有等待期,一般是90天到180天不等,等待期内出险,大多数保险公司只退还已交保费,不会赔付保额,具体规则看合同。 2. 免责条款 所有保险都有免责,就是明确说什么情况不赔。常见的免责包括故意犯罪、酒驾、投保两年内自杀等,不同产品免责不一样,一定要仔细看合同里的免责部分。 3. 受益人 投保的时候尽量指定受益人,不要只填法定。指定受益人理赔的时候流程更简单,也能避免很多家庭内部的纠纷,省很多事。 — 本文仅做保险知识科普,不销售、不推荐任何保险产品,也不评价任何保险公司或产品的优劣。 所有关于健康告知、免责条款、等待期、理赔条件的内容,都以你所投保的保险合同以及保险公司官方说明为准。 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询保险公司官方渠道。作者|dananjin
排版|dananjin
审核|满满