寿险到底保的是什么?别被“不吉利”的偏见耽误事
很多人对寿险的第一印象就是晦气,觉得买这个就是谈死,不吉利。说实话,谁愿意谈这个?我也不愿意。可过日子,不就是得把该打算的都打算到吗?
寿险本质上特别简单,说白了就是,如果你在保障期内身故,或者达到合同约定的全残状态,保险公司就会给你指定的受益人,赔一笔钱。
就这么简单。没有乱七八糟的分红,没有复杂的保障责任,就是给家人留一笔钱,托底。
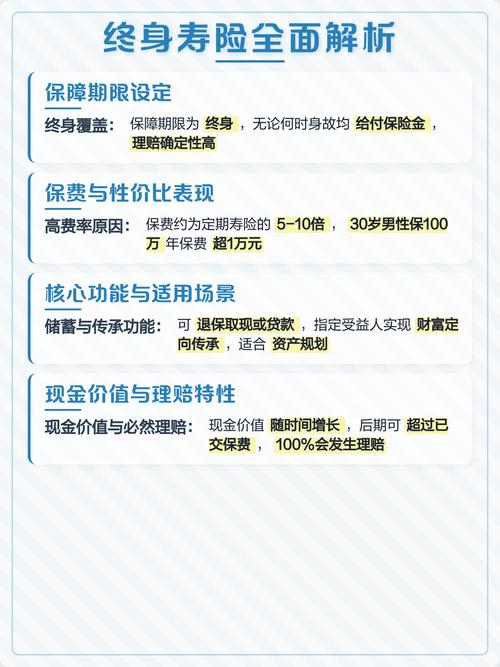
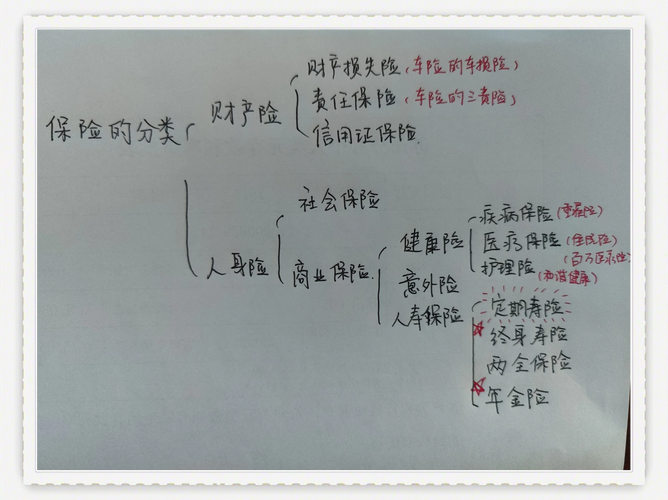
寿险一般分两类,定期寿险和终身寿险。
定期寿险就是保一段固定的时间,比如保20年,保到60岁,保到70岁。如果你在保障期内出事,就赔钱,要是保障期过完了,你还好好的,那合同就结束了,也不会退钱(当然也有带返还的,这里不展开说)。它最大的好处就是便宜,一个30岁的身体健康的男性,买一百万保额,保到60岁,一年也就几千块,甚至有的一千多就能拿下,门槛很低。
终身寿险就是保你一辈子,不管你什么时候走,都会赔。因为人固有一死,所以这笔钱肯定能给到家人,所以价格比定期贵很多,大多适合有财富传承需求的朋友。
这些常见的寿险误区,大半人都错信过
我跟人聊寿险,听到最多的就是几个错误说法,今天掰扯清楚。
第一个误区:我有单位团险,有社保,不需要再买寿险。团险一般保额都很低,大多也就几万到几十万,你现在房贷随便就是几百万,孩子上学还要钱,这点钱够干什么?社保更不会给你一次性赔一大笔钱,说白了,社保是保你自己的基本医疗,不是给家人留生活费的,对吧?
第二个误区:只有挣钱的老公需要买,老婆在家不上班不用买。这话我真的听了就生气。现在多少家庭是双职工,老婆也扛着一半房贷一半养家压力啊,就算是全职太太,人家一天带孩子做家务,你请个住家保姆一个月还要大几千呢,万一出事,你不得找人替她的活儿?这个钱从哪来?所以只要对家庭有责任,不管上班不上班,都可以根据需求考虑。
第三个误区:寿险是年轻人的事儿,我年纪大了买不划算。划不划算,看你的需求啊。如果你今年50岁,还有两百万房贷没还清,孩子还在读大学没工作,那你当然需要,就算保费贵一点,总比出事了让孩子卖房还债强吧?反过来,你已经退休了,房贷清了,孩子也成家立业了,手里还有不少存款,那当然不需要买了,完全看你自己家的情况。
第四个误区:买寿险就得买最贵的,保额越高越好。也不对,保额够用来就行,你一个房贷只有一百万的家庭,买一千万保额,一年交大几千上万的,给自己添不必要的负担,犯不上对吧?
买之前一定要记牢这几件事,别等出问题才后悔
说实话,寿险不复杂,但有几个点一定要走心。
第一,先算清楚你需要多少保额。一般来说,把你剩下的房贷、车贷加起来,再加上孩子未来的抚养费、老人的赡养费,减去家里已经存的活期存款、可变现理财这些资产,得出来的数,就是你大概需要的保额。不用硬凑整数,也不用盲目追求高保额,够给家人托底就行。
第二,健康告知一定要如实填写。很多人抱着侥幸心理,隐瞒自己的高血压、糖尿病这些既往病史,觉得熬过两年就一定会赔,不对,真到理赔的时候查出来你投保前就已经患病,保险公司是可以按合同约定拒赔的。这里提醒大家,具体的健康要求,一切以保险公司的问询和保险合同为准。
第三,一定要抽时间看清楚免责条款。什么情况不赔,合同里写得明明白白,比如绝大多数寿险对酒驾、违法犯罪这些情况是不赔的,一定要自己读一遍,别光听别人说。
不过话说回来,寿险从来不是给买保险的人用的,是给留下来的人用的。你买的时候可能一辈子都用不上,但真用上了,就是救一家子的命。
我之前听那个买了寿险的朋友说,他买完之后,反而没那么焦虑了。之前总怕自己出事,一家子垮了,现在好歹有个兜底的,晚上睡觉都踏实多了。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。不推销任何具体保险产品,不评价任何保险公司及产品好坏。所有关于健康告知、免责条款、理赔、核保的规则,均以保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准