聊透意外险:你买的真的能赔吗?
2026-09-17 23:03:41
很多人买保险,第一份买的就是意外险。便宜,杠杆高,看着也简单。但真出事了,拒赔的也不少。
意外险到底保什么?别被字面意思骗了
很多人觉得,只要是“意外发生的事”都能赔。
不是的。银保监会对意外险的赔付有明确的定义,必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。四个缺一个,都赔不了。
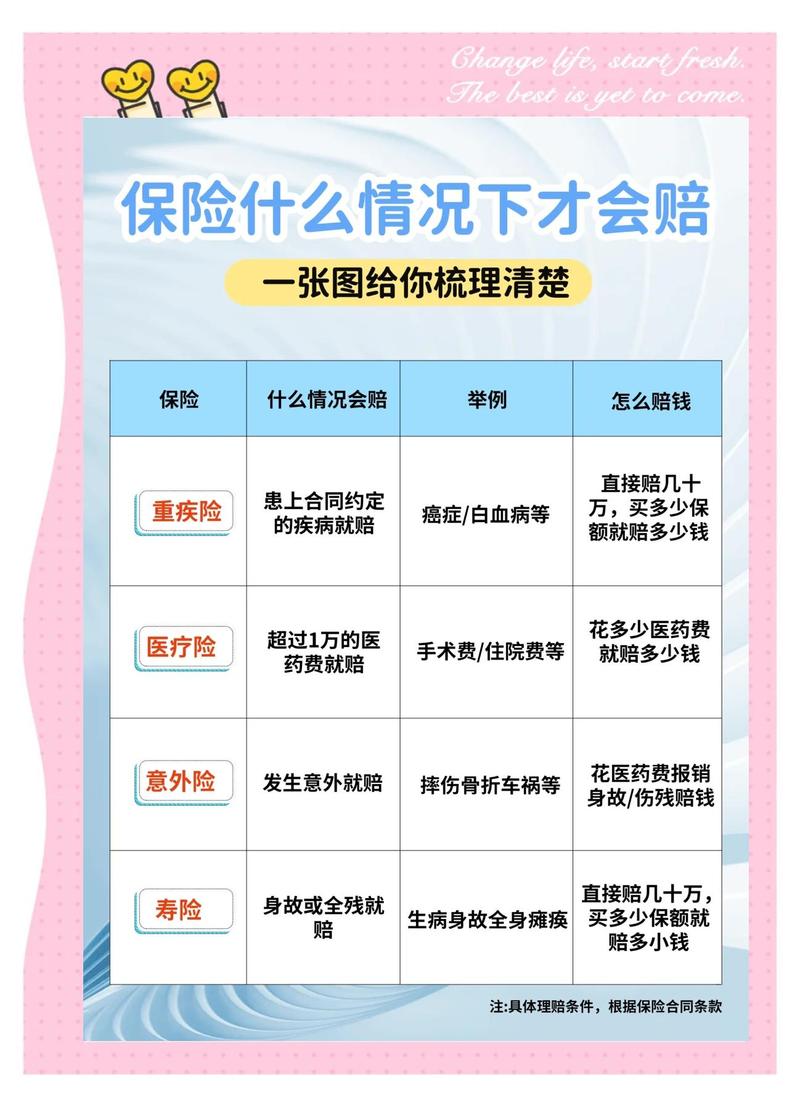 意外险四大赔付构成条件说明图
举几个例子你就懂了。
走路上踩滑摔了骨折,符合四个条件:外来的(地滑)、突发的(踩上去才摔)、非本意(没人想摔)、非疾病(不是自己骨头疼自己摔),能赔。
本身有冠心病,走路的时候突发心梗摔倒了,核心原因是自身疾病,不满足“非疾病”,普通意外险不赔。
心情不好故意跳桥,属于“本意”,不赔。
吃了过期海鲜拉肚子,算不算?一般单个的个体食物中毒,会被认为是个人体质原因,很多意外险不赔;集体食物中毒,才会认定为意外,具体还是看合同。
买意外险,最容易踩的几个误区
说实话,我见过八成的人买意外险,都踩过至少一个坑。
第一个误区:意外险要买长期的才靠谱,一年期的还要续保太麻烦。
不同类型的产品有不同的适用场景,没有绝对的好坏,只看你适合哪一种。长期意外险一般缴费期长,总保费也更高;一年期意外险价格便宜,年轻人每年几百块就能买到几十万保额,对大部分人来说性价比更高,不用担心停售的问题,这个品类现在很成熟,新产品一抓一大把。
第二个误区:保额够高就行,其他责任不用看。
日常生活里,身故伤残其实是小概率事件,反而是猫抓狗咬打疫苗、摔了蹭了去缝针、做饭烫伤去门诊,这些小意外才是最常用到意外险的场景。这些都走意外医疗责任报销,你不看意外医疗的免赔额、报销范围,光堆身故保额,用到的时候才发现报不了几个钱,没用。
第三个误区:猝死肯定能赔。
目前医学界已经公认,绝大多数猝死都是心脏疾病或者其他身体疾病诱发的,不符合意外险“非疾病”的赔付条件,所以普通意外险本来就不赔。现在有些产品会额外附加猝死责任,加钱就能有,有没有完全看产品设计,一定得看合同。
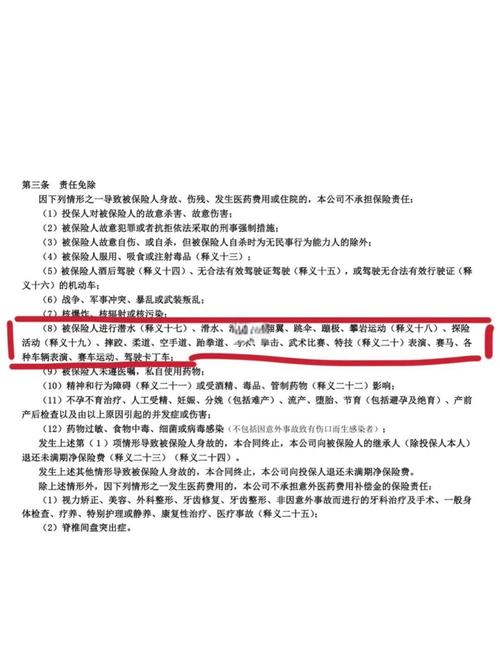 意外险常见免责条款示例图
第四个误区:高风险运动出事也能赔。
你去潜水、攀岩、蹦极、滑雪,这些项目,绝大多数普通意外险都把它们放进免责条款里了,真出事不赔。只有专门的运动意外险或者附加了高风险运动责任的意外险才会赔,去玩之前一定要确认清楚。
不过话说回来,日常跑个步打个球,这种不算,放心。
意外险理赔,必须知道的几件事
 意外险理赔,必须知道的几件事
首先,报案要及时。出事之后尽快联系保险公司,别拖,拖久了证据丢了,会影响理赔进度。
其次,所有材料全留好。门诊收据、诊断证明、处方、检查报告,一个都别丢。如果是交通事故或者第三方导致的意外,一定要拿到相关部门开的事故证明,没有证明保险公司没法核赔。
然后,很多人问,买了多份意外险能不能重复赔?
分情况:身故和伤残责任,可以叠加赔付,买了三份一百万保额,出事了就是赔三百万。但意外医疗是报销型,不能重复报销,你总共花了五千块,不可能在三家公司各报五千,总报销额度不会超过你实际花的钱。
还有,工伤保险赔过了,意外险还能赔吗?能,两者不冲突,工伤保险是社保,意外险是商业保险,该赔的照样赔。
最后,给大家整理合规提示:
所有内容仅作保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣,具体保障范围、免责条款、理赔条件、续保规则,均以保险合同原文以及保险公司官方说明为准,本文不构成任何投保建议,也不承诺任何理赔结果,如有疑问请咨询保险公司官方客服。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊透意外险:你买的真的能赔吗?
文章链接:https://www.xinminbao.com/a/373.html